銚子丸、上期実績が当初想定を大幅超過、通期予想を上方修正 テレビCMや鮮魚解体ライブパフォーマンス強化で客数増
業績ハイライト
菱沼孝弘氏(以下、菱沼):執行役員管理部長の菱沼です。本日はお忙しい中、説明会にご参加いただき、誠にありがとうございます。私から、当第2四半期累計期間の業績概要、財政状態、ならびに9月17日に開示した通期業績予想の修正内容、最後に株主還元策についてご説明します。
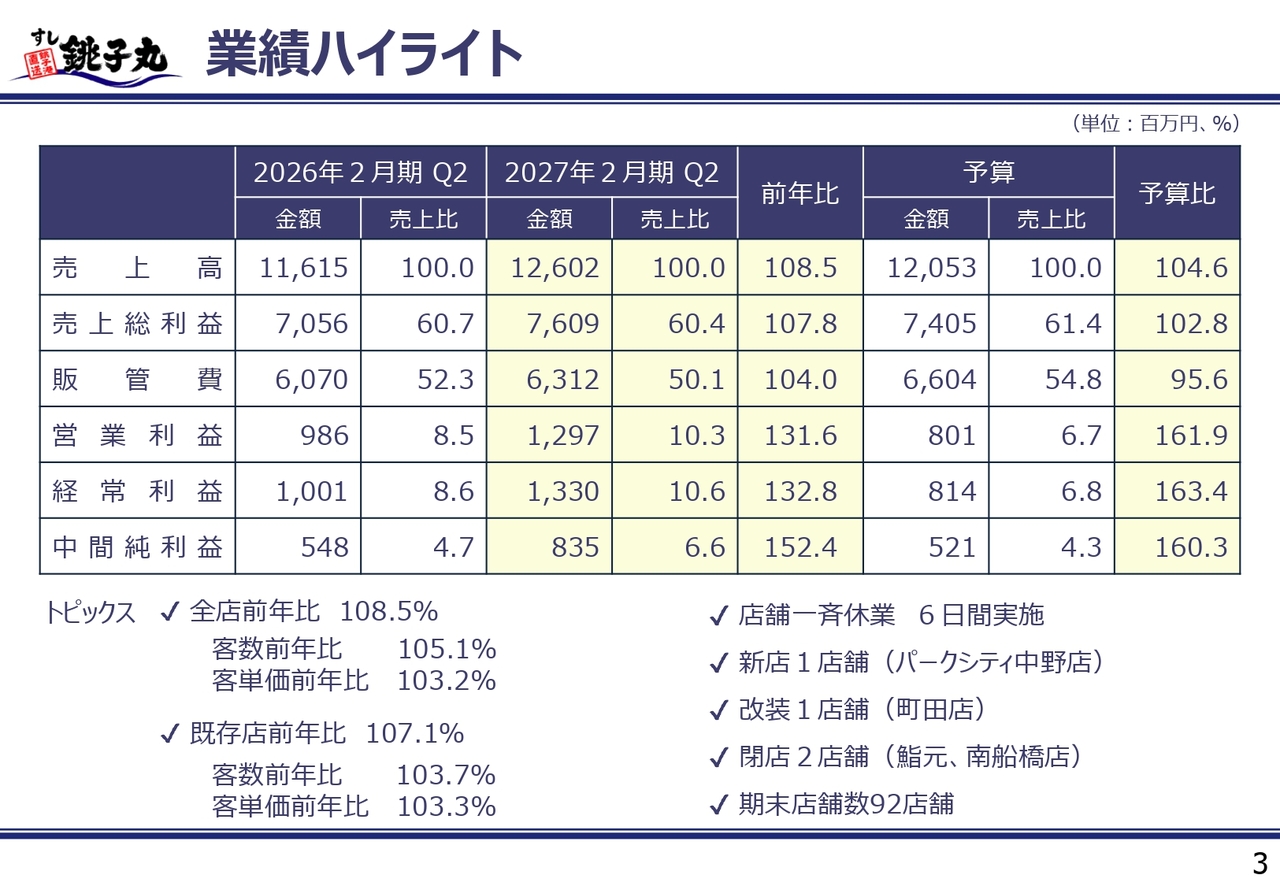
業績ハイライトについてご説明します。第2四半期累計期間の売上高は126億200万円で、前年同期比108.5パーセント、予算比104.6パーセントとなりました。増収の要因としては、昨年12月からのテレビCMの放映や各種メディアへの露出が増加したことで認知度が向上し、新規顧客の開拓が進んだことが挙げられます。
また、月替わりでシーズナブルなイベントをより魅力的な内容にしたことや、お客さまの目の前で鮮魚を解体するライブパフォーマンスの強化に取り組んだことにより、既存店の客数の増加と新規のお客さまの獲得が進み、全体的な客数の増加につながりました。また、昨年12月に価格改定を行いました。これによる客単価の上昇効果も要因となっています。
損益面では、売上総利益が76億900万円で、前年同期比107.8パーセント、売上総利益率は60.4パーセントとなりました。原材料価格やエネルギーコストの高騰が続く厳しい環境下にありましたが、適正な販売計画と商品仕入れの強化により、前期とほぼ同等水準の利益率を維持しています。
販管費は63億1,200万円で、前年同期比104.0パーセントとなり、販管費率は50.1パーセントと前年同期から2.2ポイント改善しました。増収効果に加え、広告宣伝費や販売促進費を効率的に使用できたことが奏功しています。
これらの結果、各段階利益は前年と比べて大幅な増益となりました。営業利益は12億9,700万円で、前年同期比131.6パーセント、予算比161.9パーセントです。経常利益は13億3,000万円で、前年同期比132.8パーセント、予算比163.4パーセントです。中間純利益は8億3,500万円で、前年同期比152.4パーセント、予算比160.3パーセントです。
営業利益率は10.3パーセントとなり、前年同期の8.5パーセントから1.8ポイント上昇するとともに、予算の6.7パーセントを上回りました。
スライドの下段のトピックス部分に記載のとおり、売上高の内訳として、全店の売上高は前年同期比108.5パーセントとなっています。
その内訳を分解すると、客数が前年同期比105.1パーセント、客単価が前年同期比103.2パーセントです。既存店に関しても、既存店売上高が前年同期比107.1パーセント、内訳としては、客数が前年同期比103.7パーセント、客単価が前年同期比103.3パーセントとなっています。いずれも、客数・客単価ともに前年を上回る結果となっています。
店舗展開については、新店舗を1店舗オープンし、既存店の改装を1店舗実施、閉店を2店舗行いました。その結果、期末店舗数は92店舗となっています。
また、従業員のリフレッシュとQSC向上を目的に、全店舗で一斉休業を6日間実施しました。
エリア別売上高
エリア別の売上高についてです。
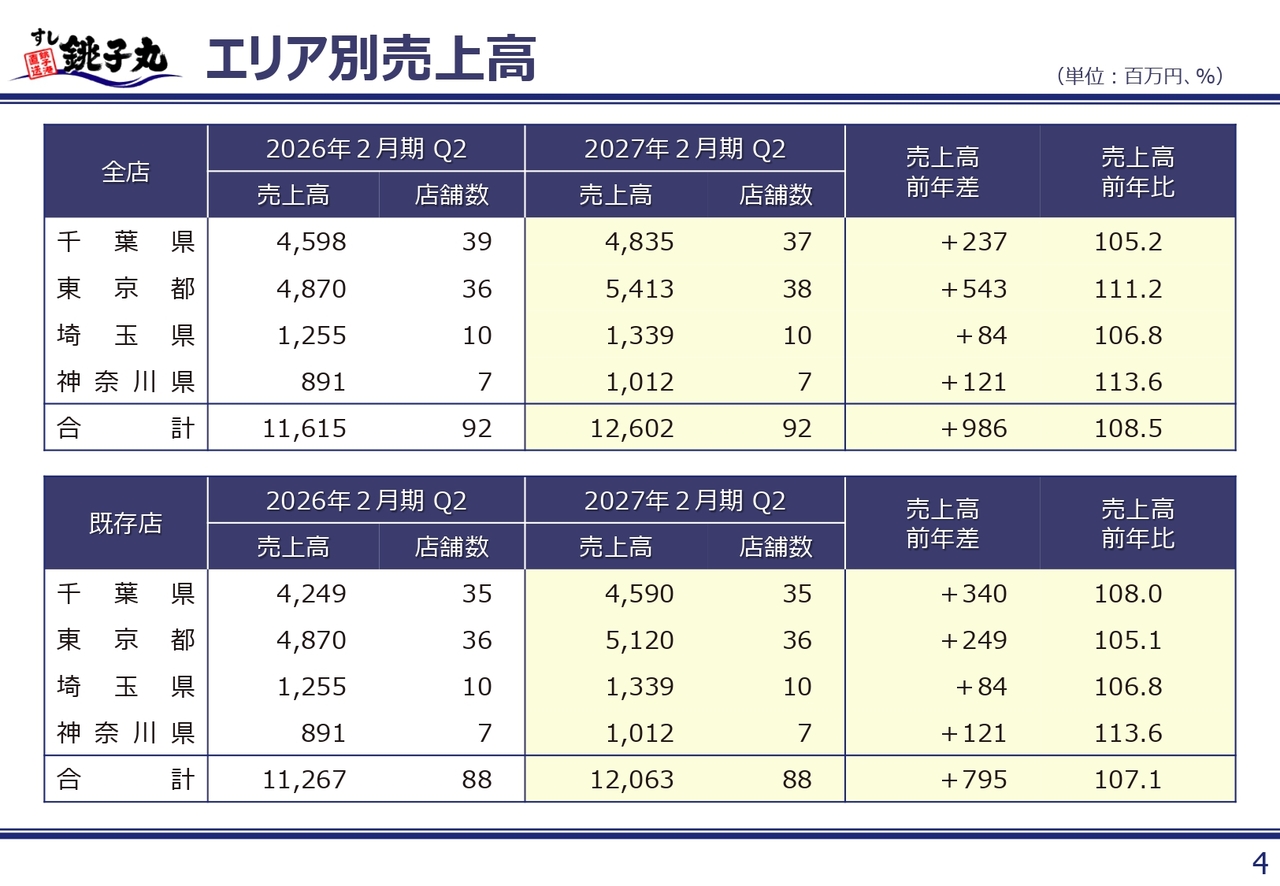
スライドの上段の表は、全店舗の売上高をエリア別に分解したものです。千葉県の店舗数は、当期に「鮨元」「すし銚子丸 南船橋店」の2店舗を閉店したことにより減少しています。
東京都は、前期2月に「すし銚子丸 Shinjuku 新宿サブナード店」、当期5月に「すし銚子丸 パークシティ中野店」の2店舗をオープンし、2店舗増加となっています。
各エリア別の売上高を見てみると、千葉県は48億3,500万円で、前年同期比105.2パーセント、前年差プラス2億3,700万円です。東京都は54億1,300万円で、前年同期比111.2パーセント、前年差プラス5億4,300万円です。
埼玉県は13億3,900万円で、前年同期比106.8パーセント、前年差プラス8,400万円です。神奈川県は10億1,200万円で、前年同期比113.6パーセント、前年差プラス1億2,100万円となっています。
いずれのエリアにおいても前期より売上が伸びており、特に東京都と神奈川県が高い成長を示しています。これは、都市部や駅近立地へのアプローチ、ならびにテレビCMなどによる認知度向上が寄与していると分析しています。
スライドの下段に記載のとおり、既存店においてもすべてのエリアで前年を上回っています。千葉県は前年同期比108.0パーセント、東京都は前年同期比105.1パーセントで、既存店全体の売上高は120億6,300万円となり、前年同期比で107.1パーセントとなっています。
既存店の推移
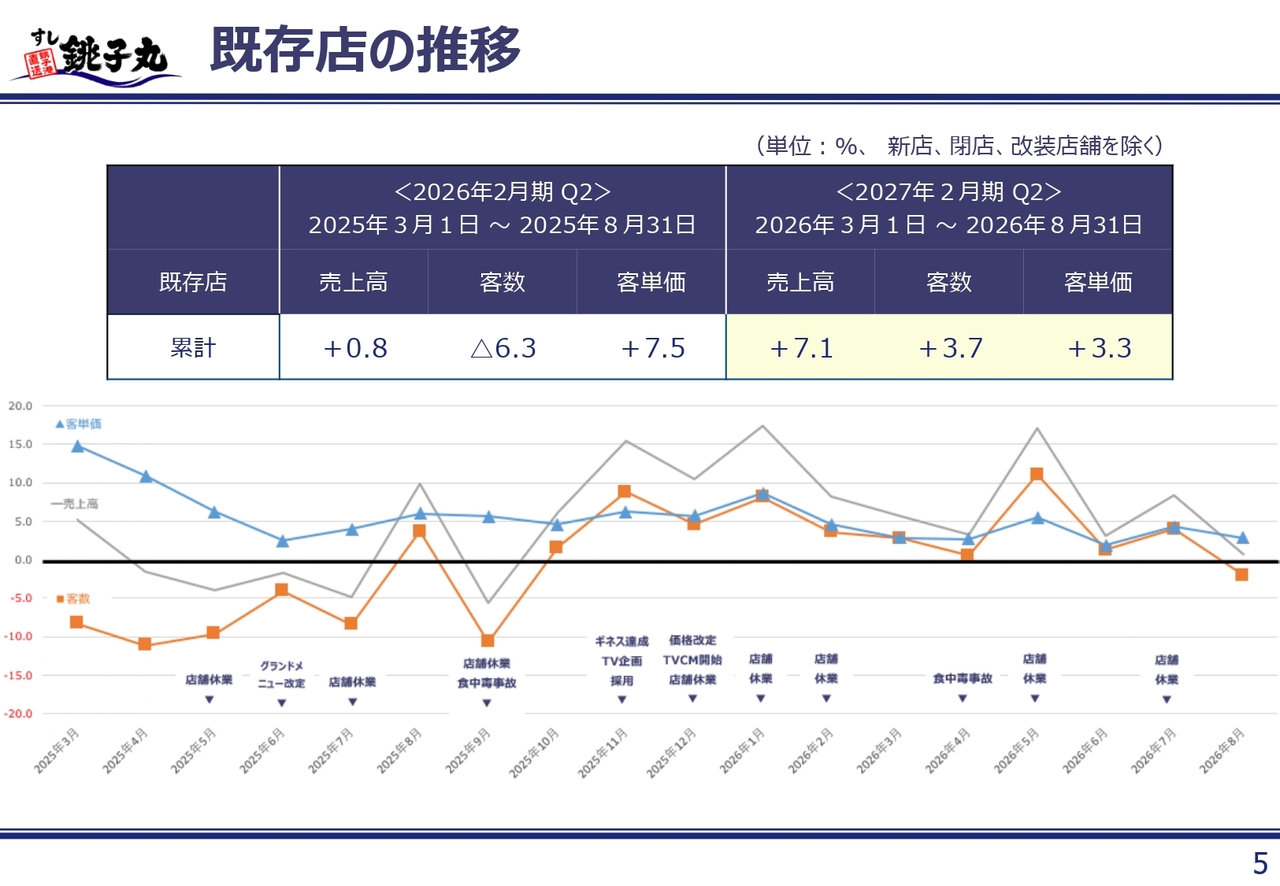
既存店の推移についてです。当第2四半期累計期間における既存店実績は、売上高が前年同期比プラス7.1パーセント、客数が前年同期比プラス3.7パーセント、客単価が前年同期比プラス3.3パーセントとなりました。
前年同期については、前々年の価格改定などの影響もあり、客数は前年同期比マイナス6.3パーセントと落ち込み、売上高の伸びも前年同期比プラス0.8パーセントにとどまっていました。
しかし、当期は各種マーケティング施策やテレビCMの放映、月替わりのイベント企画の充実、お客さまの目の前でのライブパフォーマンスの強化、「捌きたて・握りたて」の魅力の訴求強化により、客数がプラス3.7パーセントへと回復しました。
当期も、前年12月の価格改定による客単価の上昇効果に加え、来店客数の増加もあり、トップラインを押し上げる結果となりました。
営業利益の変動
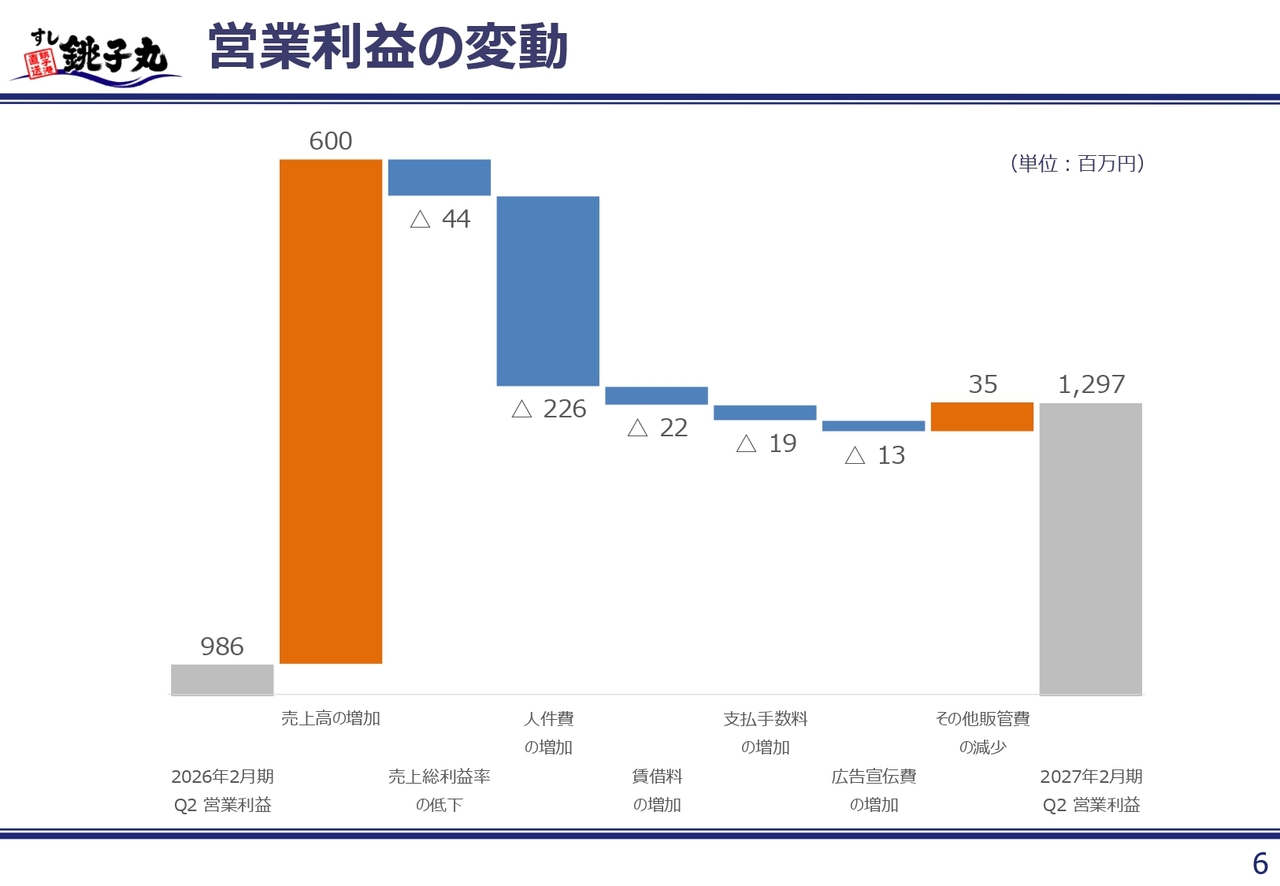
営業利益の変動要因についてご説明します。前年第2四半期の営業利益が9億8,600万円であったのに対し、当期第2四半期は12億9,700万円となり、3億1,100万円の増益となりました。
増益の主な要因として、売上高の増加がプラス6億円となっています。既存店および新店の全体の売上高の増加が、最大の増益要因となっています。
その他の販売管理費の減少はプラス3,500万円で、販売促進費などの経費を効率的に使用したことが奏功しました。
一方、減益の要因についてです。売上総利益率の低下がマイナス4,400万円となっています。その原因は水産資源をはじめとする原材料価格の高騰です。
また、人件費の増加がマイナス2億2,600万円で、賃上げ対応、採用の強化、従業員の処遇改善といった人的資本への投資によるものです。
さらに、賃借料の増加がマイナス2,200万円で、これは主に新規出店によるものです。
支払手数料の増加でマイナス1,900万円となっています。これは主に売上高の増加に伴うクレジット決済手数料の増加によるものです。
広告宣伝費の増加でマイナス1,300万円となり、これは昨年12月から開始したテレビCMが主な要因です。
貸借対照表の状況
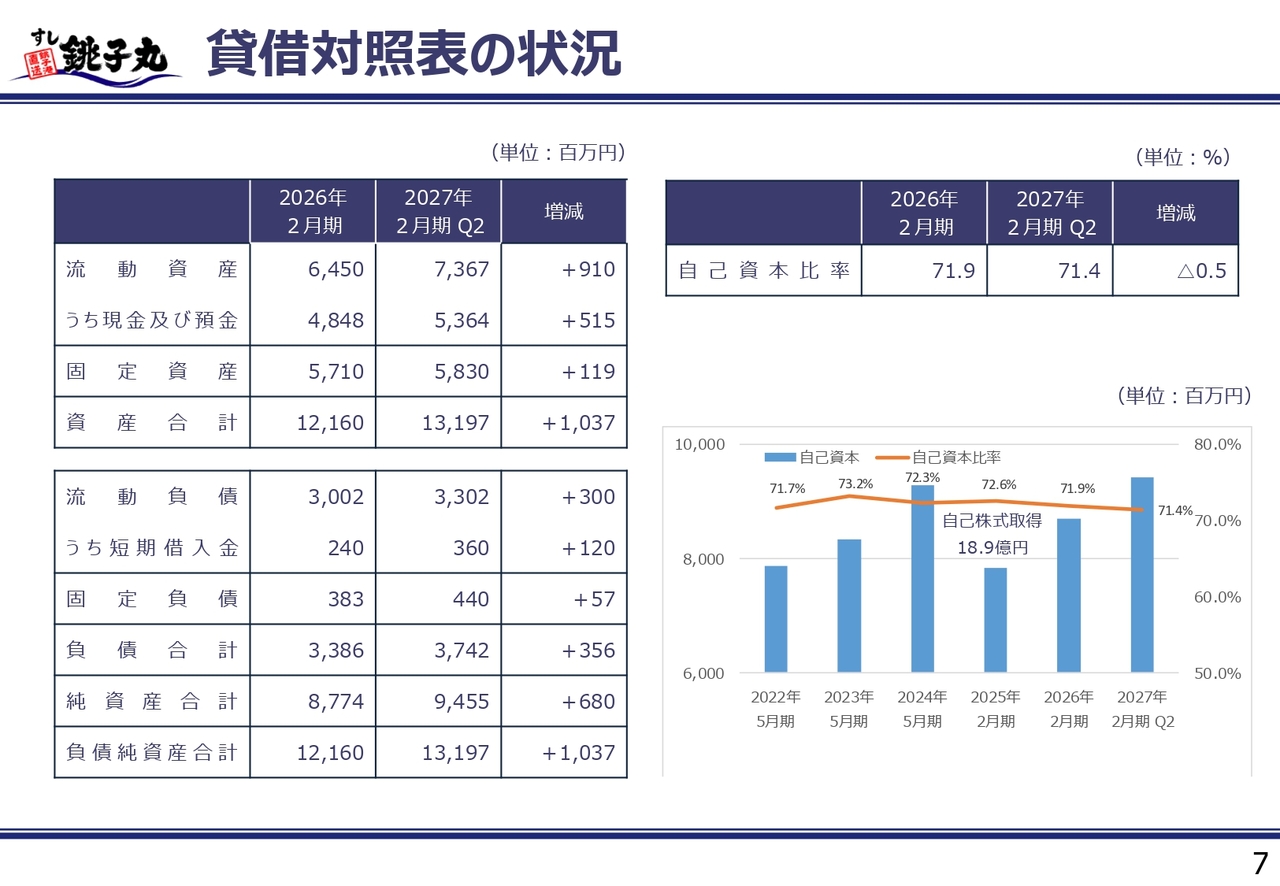
B/Sの状況です。資産の部において、流動資産は73億6,700万円となり、前期末比で9億1,000万円増加しました。現金および預金は53億6,400万円で、前期末比5億1,500万円増加しました。
固定資産は58億3,000万円となり、資産合計は131億9,700万円で、前期末比10億3,700万円の増加となっています。
負債合計は37億4,200万円で、前期末比3億5,600万円増加しました。純資産合計は94億5,500万円で、前期末比6億8,000万円増加しています。自己資本比率は71.4パーセントと、引き続き高い水準です。
今後の新規出店や店舗の改装、およびDX投資、またこれらを機動的に遂行するための財務の安全性が確保されていると認識しています。
2027年2月期 業績予想の修正内訳
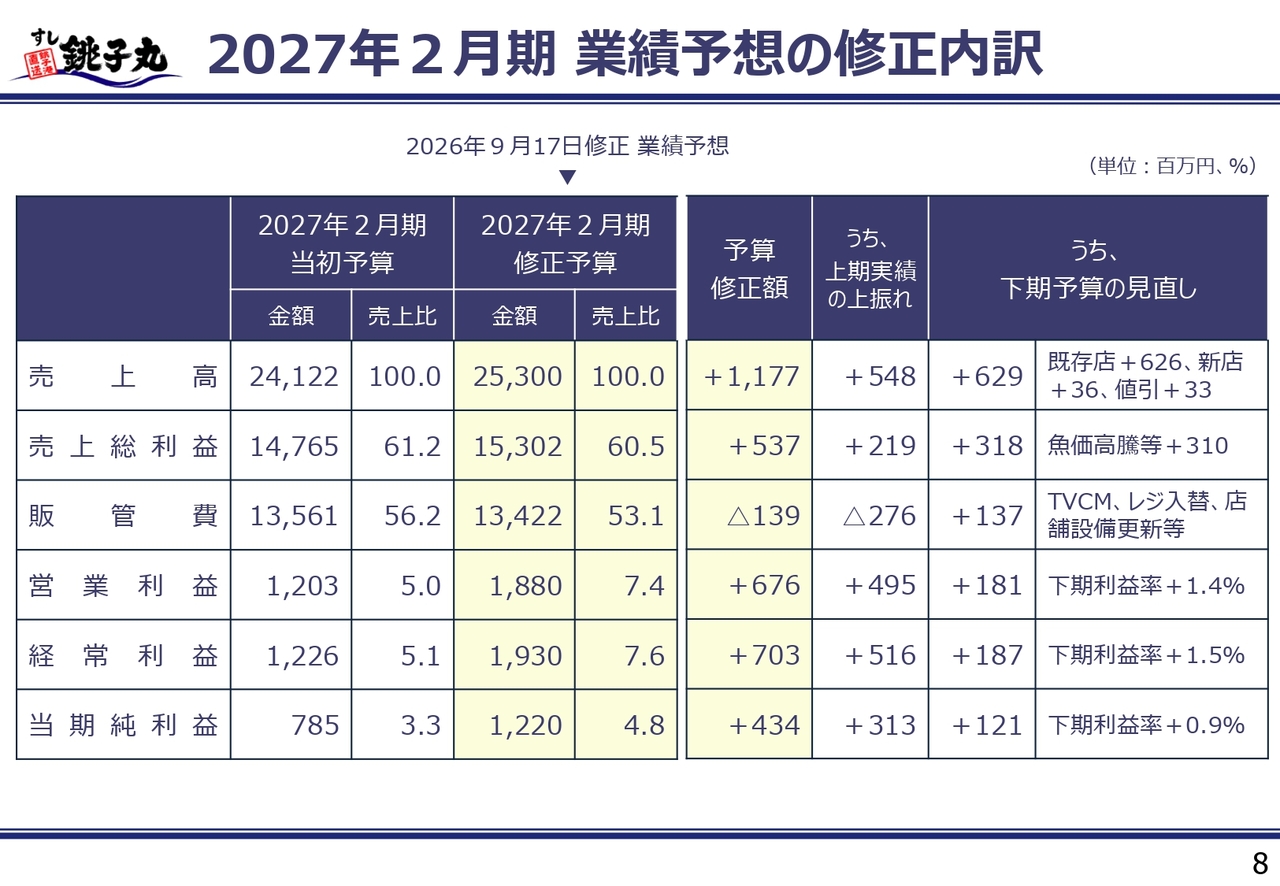
業績予想の修正内訳です。通期の業績予想を修正し、9月17日に開示しました。修正の内訳をスライドで示しています。
上期の実績が当初想定を大幅に上回って推移したこと、下期の事業環境や施策の見直しを踏まえ、通期の業績予想を上方修正しました。
売上高は修正後の予算で253億円となり、当初の通期予算に対して11億7,700万円の増加となっています。内訳としては、上期実績の上振れが5億4,800万円、それ以外の要因として下期の既存店および新店の売上高の積み増しで6億2,900万円を見込んでいます。
売上総利益は修正後の予算で153億200万円となり、当初の通期予算に対して5億3,700万円の増加となっています。下期においては、魚価の高騰などによるコスト上昇を3億1,000万円ほど織り込んでいます。
販管費は修正後の予算が134億2,200万円で、当初の予算に対しマイナス1億3,900万円となっています。上期は費用の抑制効果が2億7,600万円ありました。一方、下期はテレビCMの拡充、店舗のPOSレジの入れ替え、その他店舗の設備更新などにより、当初予算より約1億3,700万円の追加設備投資を見込んでいます。
結果、営業利益は修正後の予算で18億8,000万円に着地し、当初予算に対して6億7,600万円の増加となりました。
当期純利益は修正後で12億2,000万円に着地し、当初予算に対して4億3,400万円の増加となっています。
上期で生じた利益の上振れを取り込むとともに、下期においては営業利益率プラス1.4パーセントの押し上げ効果、金額にしてプラス1億8,100万円を見込み、営業利益・経常利益ともに前期および当初計画を上回る予算としています。
2027年2月期 修正業績予想の前期比
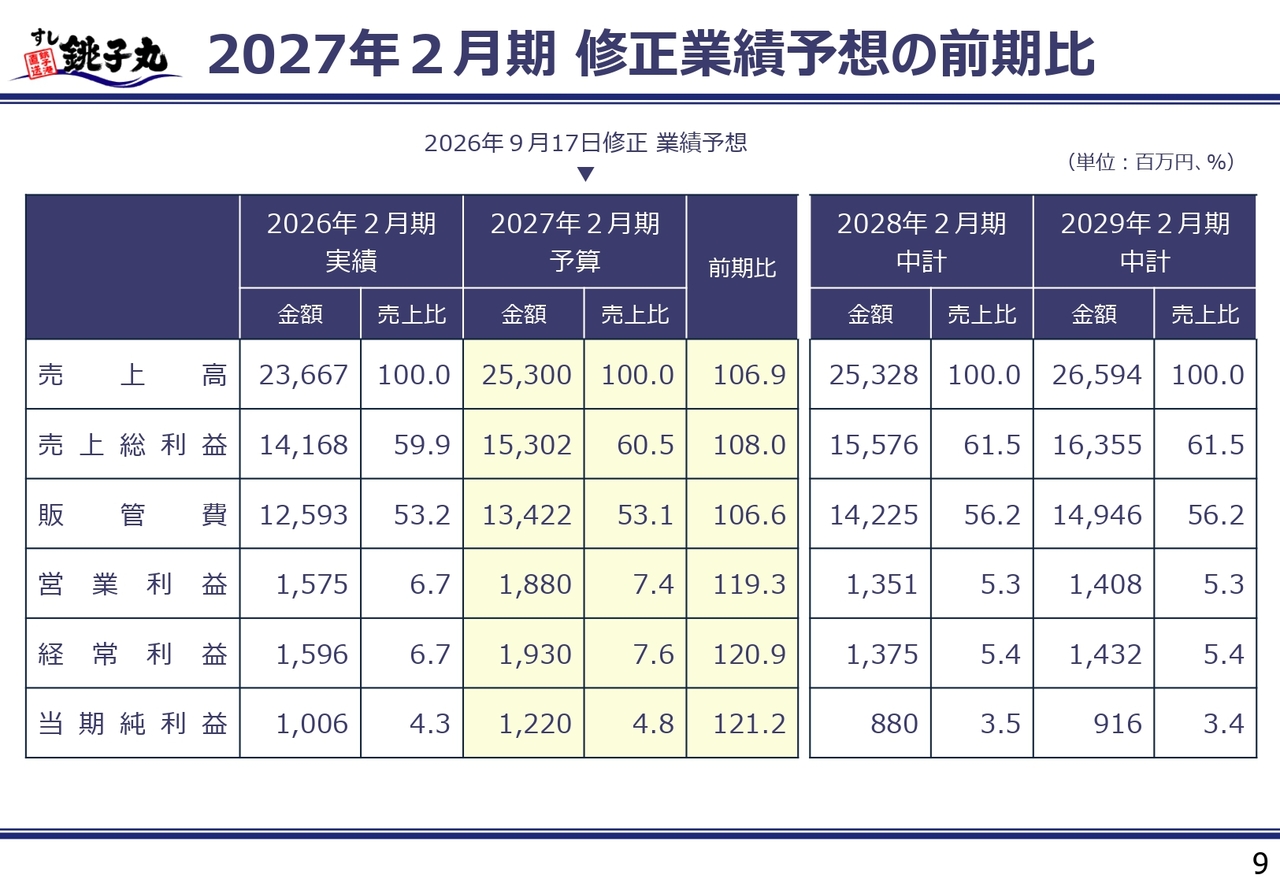
修正後の通期業績予想の前期比についてです。売上高は前期比106.9パーセント、営業利益は前期比119.3パーセント、当期純利益は前期比121.2パーセント、営業利益率は前期の6.7パーセントから7.4パーセントへの向上を計画しています。
スライドの右側には3ヶ年の中期経営計画が記載されていますが、営業利益ベースで見ると、すでに中期経営計画最終年度の目標を達成しています。
当社の中期経営計画はローリング方式を採用しているため、来期以降の中期経営計画では事業環境の見通しを踏まえ、あらためて見直しを行っていきます。
キャッシュアロケーション
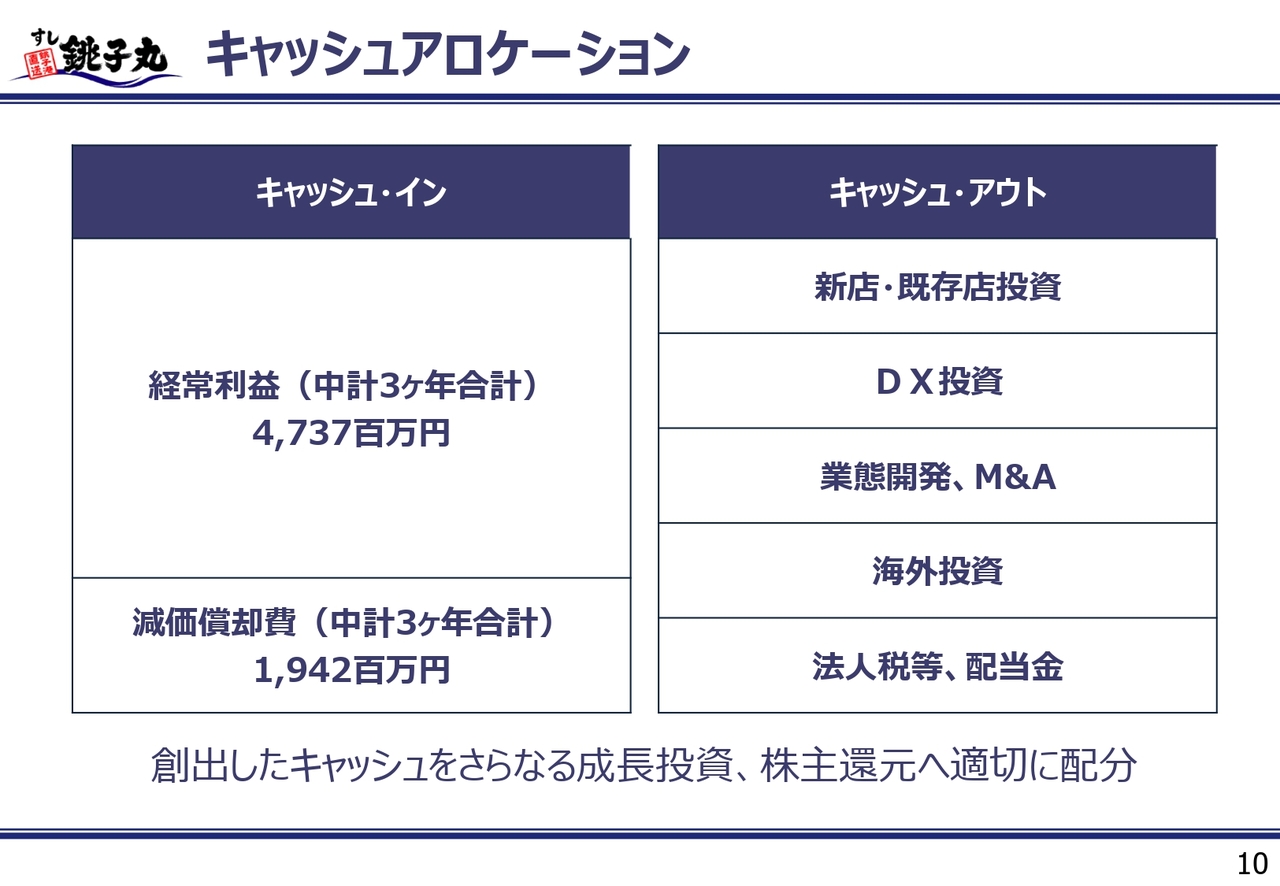
キャッシュアロケーションについてです。現在は見直し前の段階ですが、中期経営計画の3ヶ年累計で経常利益の合計額を47億3,700万円、減価償却費を19億4,200万円、合わせて66億円程度のキャッシュインを創出する計画です。
創出したキャッシュの配分については、スライドで示している主要分野に戦略的に投下していきます。
1点目が新店・既存店への投資です。都心型モデル店舗の出店および既存店舗の強化に配分していきます。
2点目はDX投資で、お客さまのアプリデータの活用や店舗オペレーションの効率化に振り向けます。
3点目が業態開発、M&Aで、新業態の開発や新規事業の立ち上げに取り組みます。
4点目が海外投資で、米国事業をはじめとする海外事業における多店舗展開に投資します。
5点目が法人税等・配当金で、適切な納税と株主還元の拡充を行います。
創出したキャッシュをさらなる成長投資と株主還元へ適切に配分するという基本方針を掲げており、これに基づいて資本効率を意識した経営を徹底していきます。
株主還元
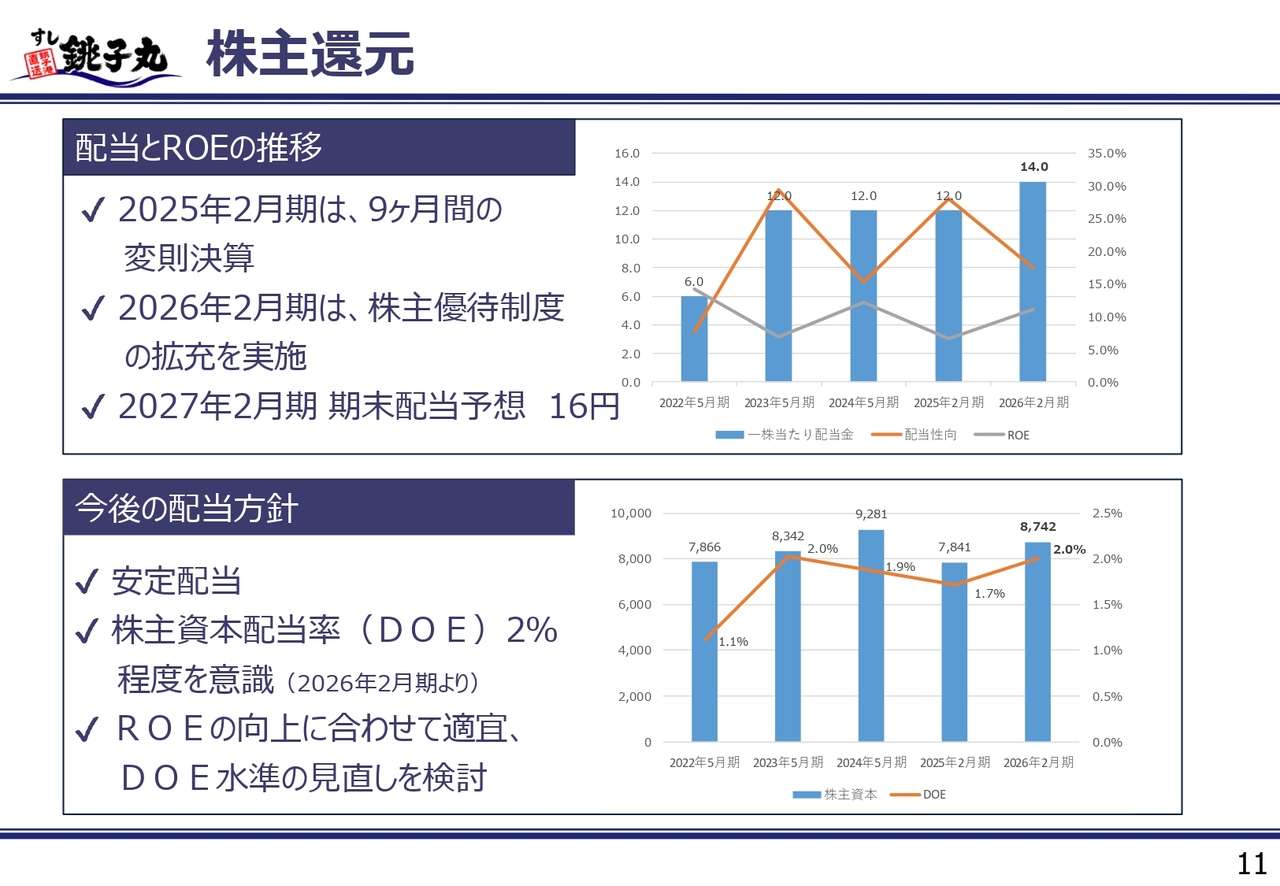
株主還元についてです。2027年2月期の期末配当予想は、上期の業績が上振れしたことを踏まえ、前期比2円増配となる1株当たり16円を予定しています。
配当方針としては安定配当とし、前期より株主資本配当率(DOE)2パーセント程度を意識した還元を実施しています。この株主資本配当率は相対的に低い水準ですが、ROEの向上に合わせて株主資本配当率の見直しを検討していきたいと考えています。
以上で、業績のご説明を終わります。ありがとうございました。
2027年2月期の取組課題
石井憲氏(以下、石井):代表取締役社長の石井です。私からは、当社の戦略と今後の取り組みについて、成長に向けた具体的な施策やその進捗状況をお話しします。
現在、外食産業を取り巻く環境は、原材料や消耗品の高騰、人手不足など、依然として厳しい状況が続いています。
このような中で、当社が持続的な成長を遂げるためには、既存の枠組みにとらわれない収益構造および運営オペレーションの改革、さらに「銚子丸」ならではの新しい価値創造が不可欠であると考えています。
今期2027年2月期において、私たちが具体的にどのような課題を掲げ、どのように推し進めているのかを、順を追ってご説明します。
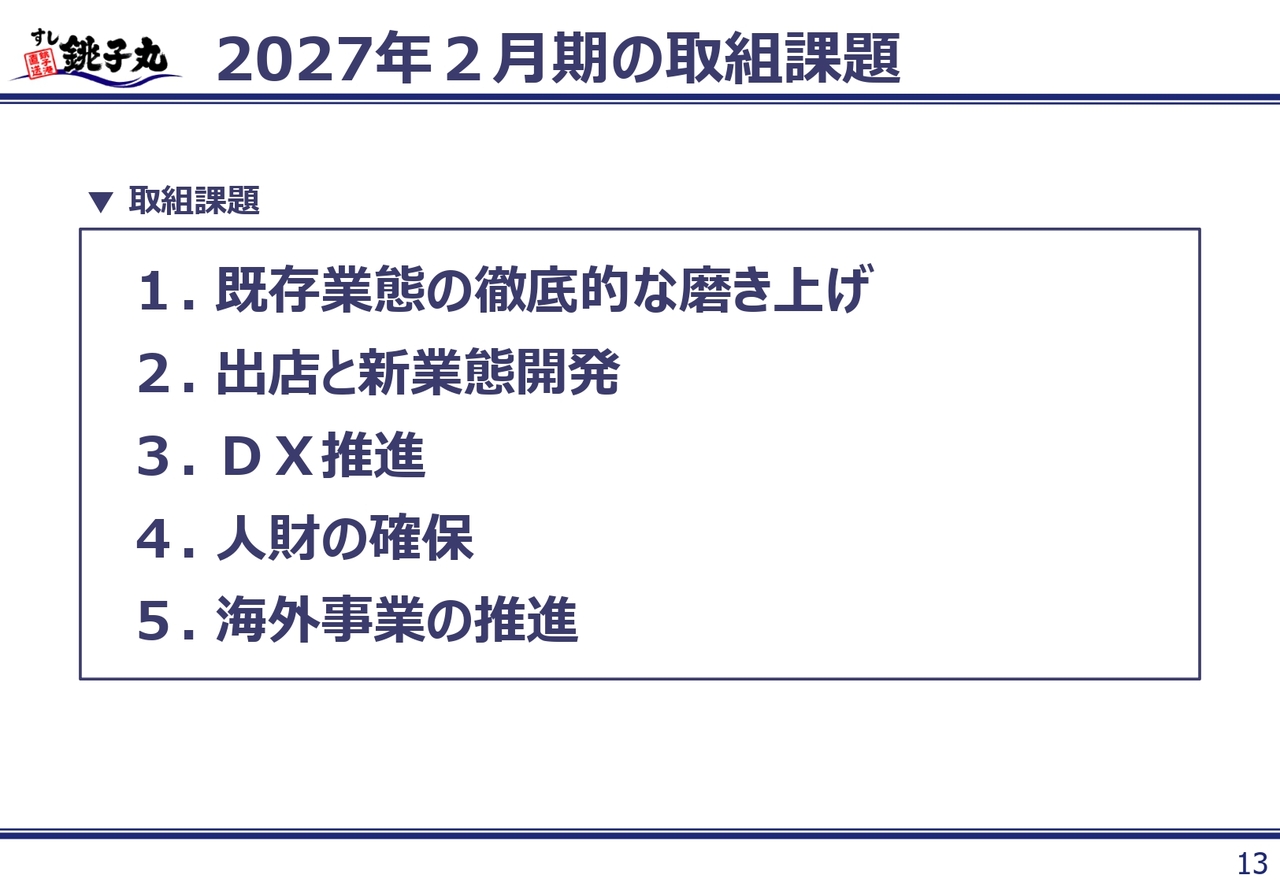
2027年2月期において、当社が重点的に取り組んでいる施策は、スライドのとおり大きく5つです。1つ目は既存業態の徹底的な磨き上げ、2つ目は出店と新業態の開発、3つ目はDXの推進、4つ目は人財の確保、5つ目は海外事業の推進です。
これらの施策は単なる個別の取り組みではなく、互いに連動することによって当社の企業価値を高める柱となっています。次のスライドからは、それぞれの課題に対する進捗と具体的な成果についてご説明します。
2027年2月期の取組課題の進捗
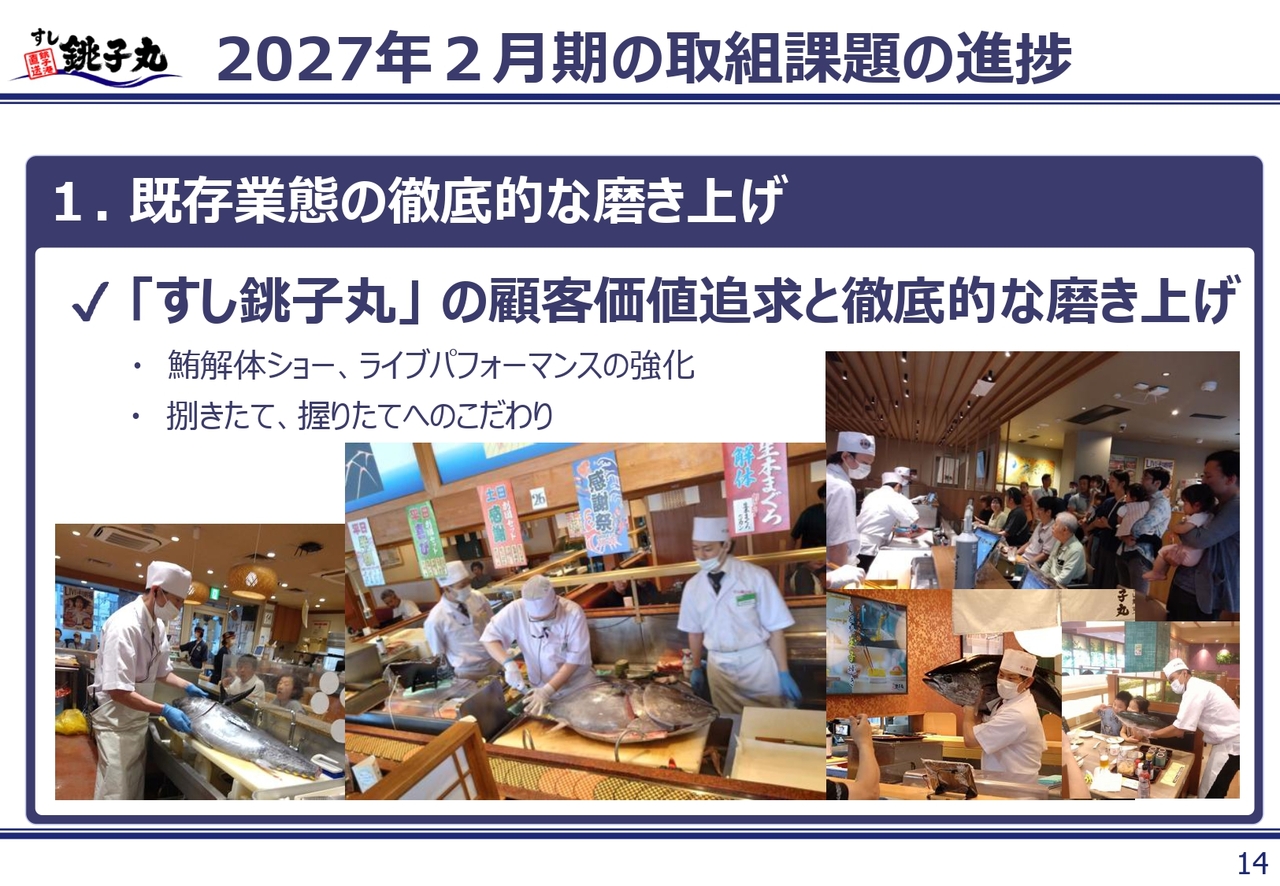
1つ目の課題である、既存業態の徹底的な磨き上げについてです。当社の根幹である「すし銚子丸」では、あらためてお客さまにとっての価値とは何かを追求し、ブランドの強みを再構築しています。
具体的には、「すし銚子丸」の代名詞ともいえる鮪解体ショーやライブパフォーマンスの強化を図っています。単にお寿司を食べていただくだけでなく、職人が目の前でダイナミックに鮪や鮮魚を捌き、声かけや活気あふれる演出を行い、店内をおいしい舞台として、良質な外食の時間を多くのお客さまに体験していただく取り組みです。
また、職人の技術による捌きたて・握りたてへのこだわりを徹底しています。機械化・自動化・省力化が進む外食業界において、あえて職人の手仕事やひと手間、鮮度感を前面に打ち出し、人間にしかできないおもてなしにこだわることが、他社との大きな差別化要因となっています。
また、毎月開催しているイベントや、6月に実施した「銚子丸感謝祭」など、旬のネタや高品質な食材を活かしたイベントを展開し、お客さまから大変ご好評をいただいています。
2027年2月期の取組課題の進捗
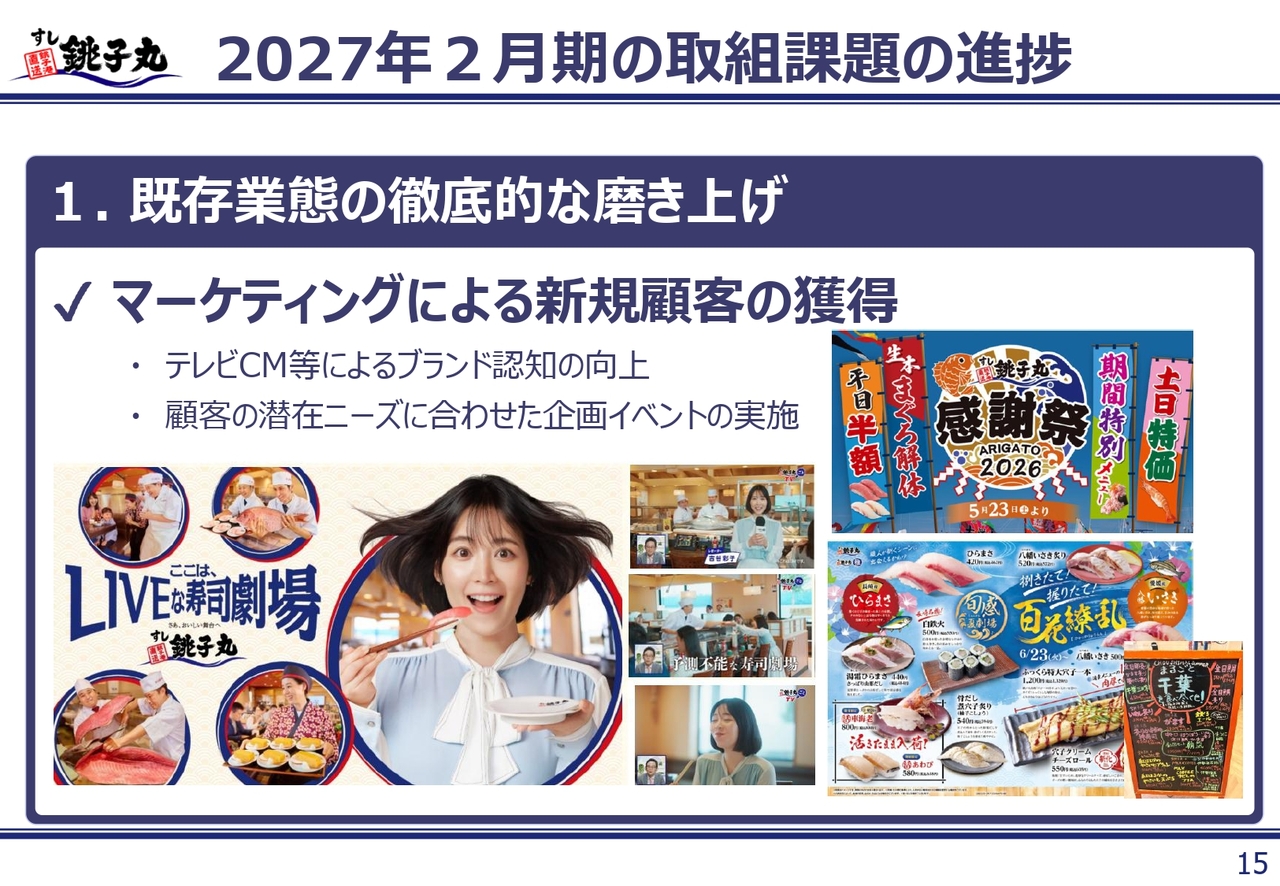
既存店の磨き上げにおけるもう1つの軸が、マーケティングによる新規顧客の獲得です。今期はテレビCMなどを積極的に投入し、ブランド認知のさらなる向上を図りました。「ここは、LIVEな寿司劇場」というメッセージを打ち出し、若い世代やご家族連れなど、これまで「すし銚子丸」に足を運んでいただけなかった層へのアプローチを強めています。
また、広報活動にも力を注ぎ、お客さまの潜在ニーズに対応したイベントや季節ごとの特別メニュー、旬の魚介類や地元産の食材、例えば千葉のお魚などを魅力的な料理と盛り付けで提供することで、来店頻度の向上にもつなげています。
2027年2月期の取組課題の進捗
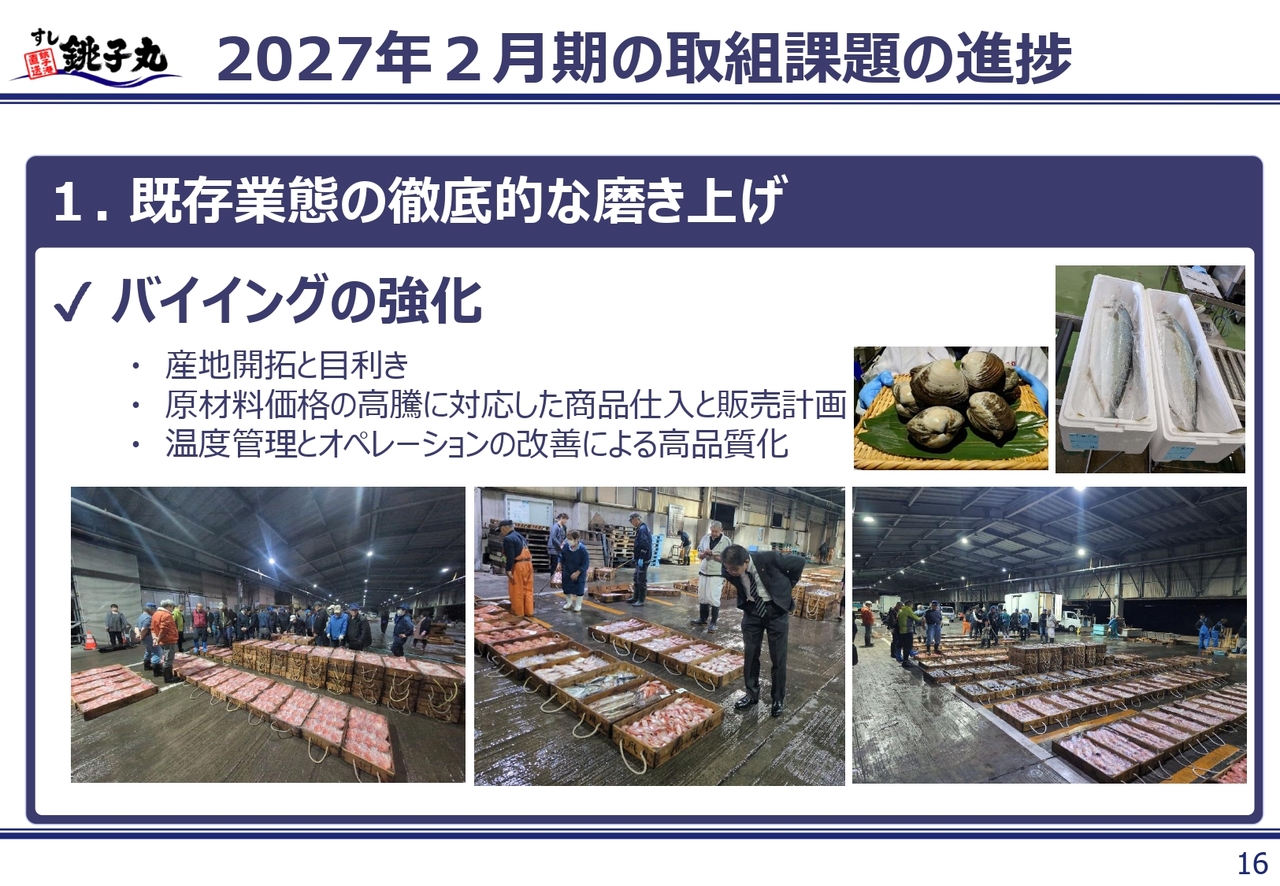
おいしさと採算性を支える仕入れ(バイイング)の強化についてご説明します。昨今の魚価高騰や原材料費の上昇は、外食産業にとって非常に大きな課題です。当社はこれらに対し、購買チームによる産地開拓と目利きの強化を徹底して行っています。
市場や産地に自ら足を運び、直接仕入れを行うことで、高品質な鮮魚を適正価格で調達する体制を構築しています。単に安く仕入れるのではなく、調達した原魚をどのような商品・メニューとし、どの価格帯で販売するのか、仕入れと商品開発の一体化を進めています。
特に、調理技術を持った職人が全店舗に配置されているという当社の強みを最大限に活かし、職人のひと手間・ひと仕事で商品の付加価値を高めてお客さまに提供しています。これにより、多くの外食店舗の中から当社を選んでいただき、再来店や口コミによる認知拡大を目指しています。
さらに、店舗への配送・保管における温度管理やオペレーションの改善を実施し、ドリップの減少や味の劣化を防ぐことで、お客さまに提供する段階で最高の品質を維持できるよう努めています。
これらにより、原価率の抑制と顧客満足度の向上を実現しています。
2027年2月期の取組課題の進捗
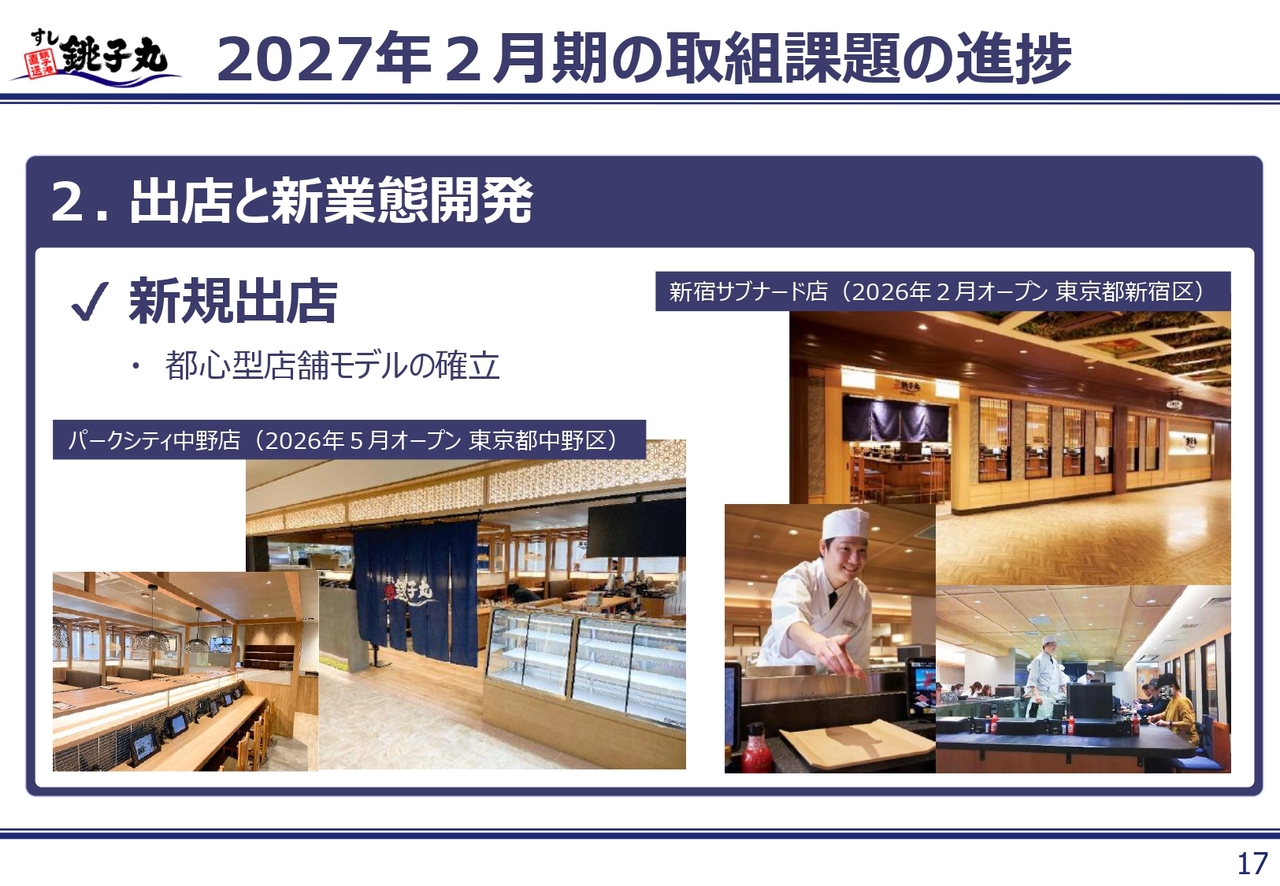
2つ目の課題である「出店と新業態開発」について進捗をご報告します。当社はこれまで郊外型のロードサイド店舗を中心に展開してきましたが、さらなる成長基盤の拡大を目指し、都心型の店舗モデルの確立に注力しています。
その代表的な事例として、2026年2月に「すし銚子丸 Shinjuku 新宿サブナード店」を出店し、2026年5月には「すし銚子丸 パークシティ中野店」をオープンしました。
都心型店舗モデルでは、郊外店とは異なる客層や需要に対応するため、店舗のレイアウトや内装デザイン、メニュー構成の最適化を進めています。これらのノウハウを蓄積し、今後の出店につなげていきたいと考えています。
2027年2月期の取組課題の進捗
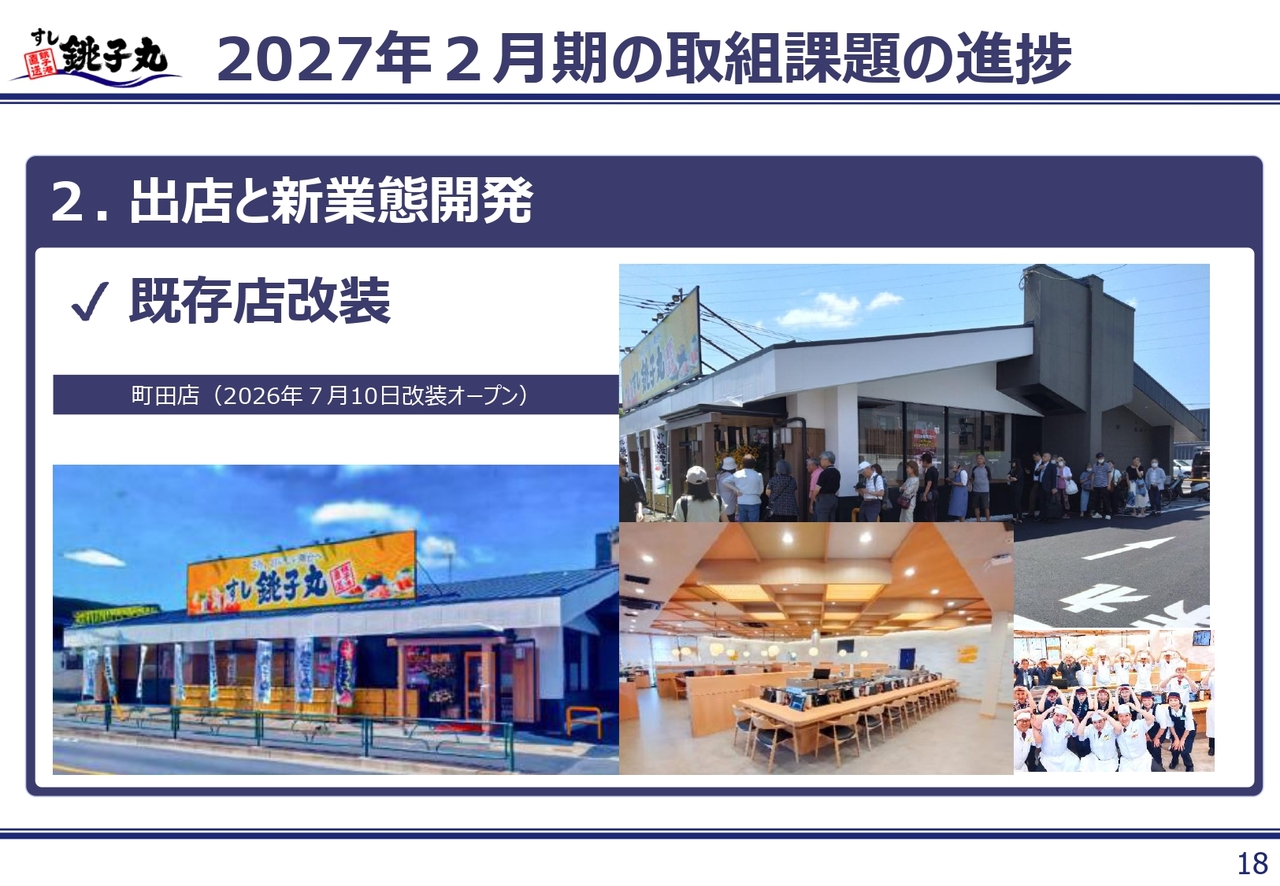
新規出店と並行し、既存店舗の改装も計画的に進めています。例えば、2026年7月10日にリニューアルオープンした「すし銚子丸 町田店」があります。オープンから年数が経過した店舗を中心に、時代のニーズやお客さまの嗜好に合わせ、店舗デザインを刷新しています。
客席環境の快適化だけでなく、厨房設備やバックヤードのオペレーション動線も改良し、従業員の働きやすさと生産性の向上にも寄与しています。改装後は客数・売上ともに堅調に推移しており、引き続き既存店の活性化施策として推進していきます。
2027年2月期の取組課題の進捗
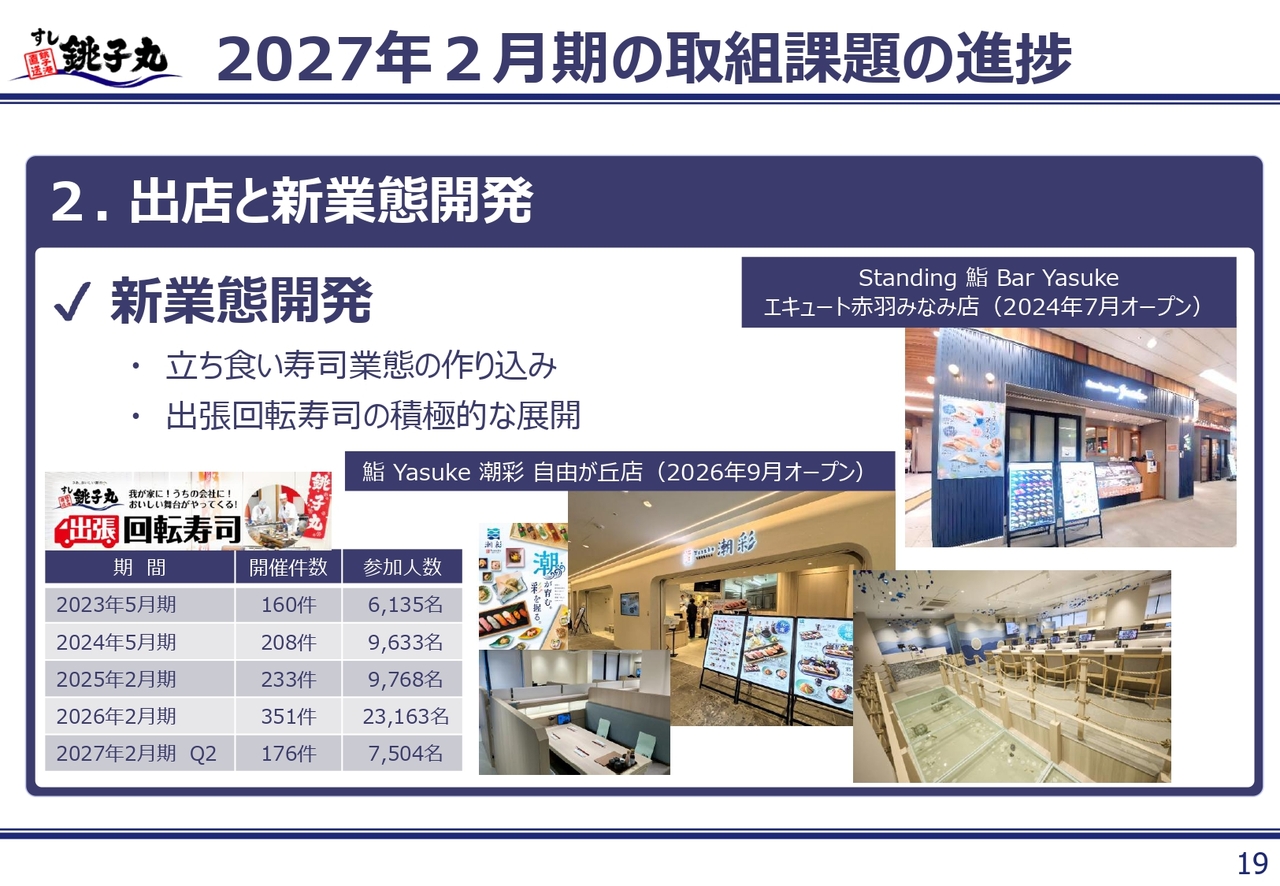
新たな需要を掘り起こす新業態開発と、出張回転寿司についてご紹介します。まず、新業態として、駅ナカなどの省スペース立地に対応する「Standing 鮨 Bar Yasuke エキュート赤羽みなみ店」の立ち食い寿司業態の開発を進めています。
また、新たな取り組みとして、2026年9月に「鮨 Yasuke 潮彩 自由が丘店」をオープンしました。コンセプトは「からだに、地球に、心地よい。サステナブルを味わう、ちょっと特別なお寿司」です。
日本食を代表する寿司事業を営む企業として、日本の食文化、特に魚食文化とその源である海洋環境を守り育てることを、当社は社会的責任の1つと考えています。
「鮨 Yasuke 潮彩」では、持続可能な食の提供を目指し、黒糖ぶりや黒糖しまあじといったこだわりの養殖魚を積極的に取り入れることで、天然水産資源の過剰漁獲を防ぎ、計画的な生産を通じて、流通過程でのフードロスやエネルギーの無駄遣いを抑えることを模索しています。
また、当社の独自の強みとして高い評価をいただいているのが、出張回転寿司の展開です。「我が家に!うちの会社に!おいしい舞台がやってくる!」をコンセプトに、企業イベントやパーティ、高齢者施設、個人宅へ専門のレーンと職人を派遣し、目の前でお寿司を提供するサービスとなっています。
スライド下段の実績表をご覧ください。2023年5月期の160件から年々増加し、2026年2月期には351件、年間で約2万3,000名のお客さまにご利用いただくまでに拡大しました。今期はすでに176件、7,500名を超える実績を達成しており、店舗以外のチャネルで「すし銚子丸」ブランドに触れていただく強力なマーケティングツールとしても機能しています。
2027年2月期の取組課題の進捗
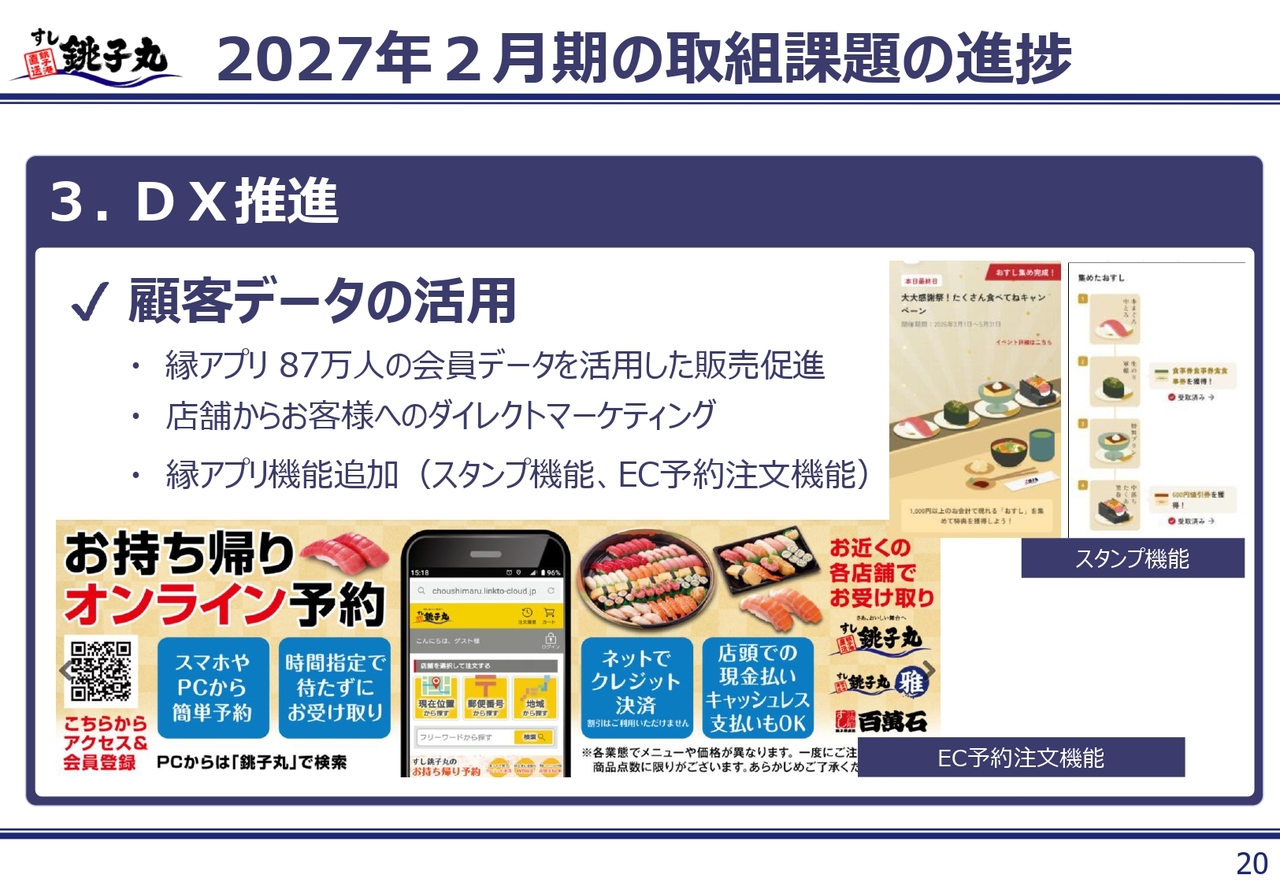
3つ目の課題である「DX推進」についてご説明します。当社の公式アプリ「縁アプリ」を通じて、約87万人の会員基盤を構築しています。今期は、この豊富な顧客データを活用し、ダイレクトマーケティングを一層強化しています。
具体的には、アプリ内にスタンプ機能やEC予約注文機能を新たに追加しました。お持ち帰り寿司のオンライン予約をスマートフォンやパソコンから簡単に完了できるようにし、店頭での受け取り時間の短縮や、キャッシュレス決済による利便性の向上を実現しています。
また、会員さま一人ひとりの利用頻度や好みに合わせたキャンペーンを配信することで、客数の増加に成果を上げています。
2027年2月期の取組課題の進捗
4つ目の課題である「人財の確保」についてご説明します。
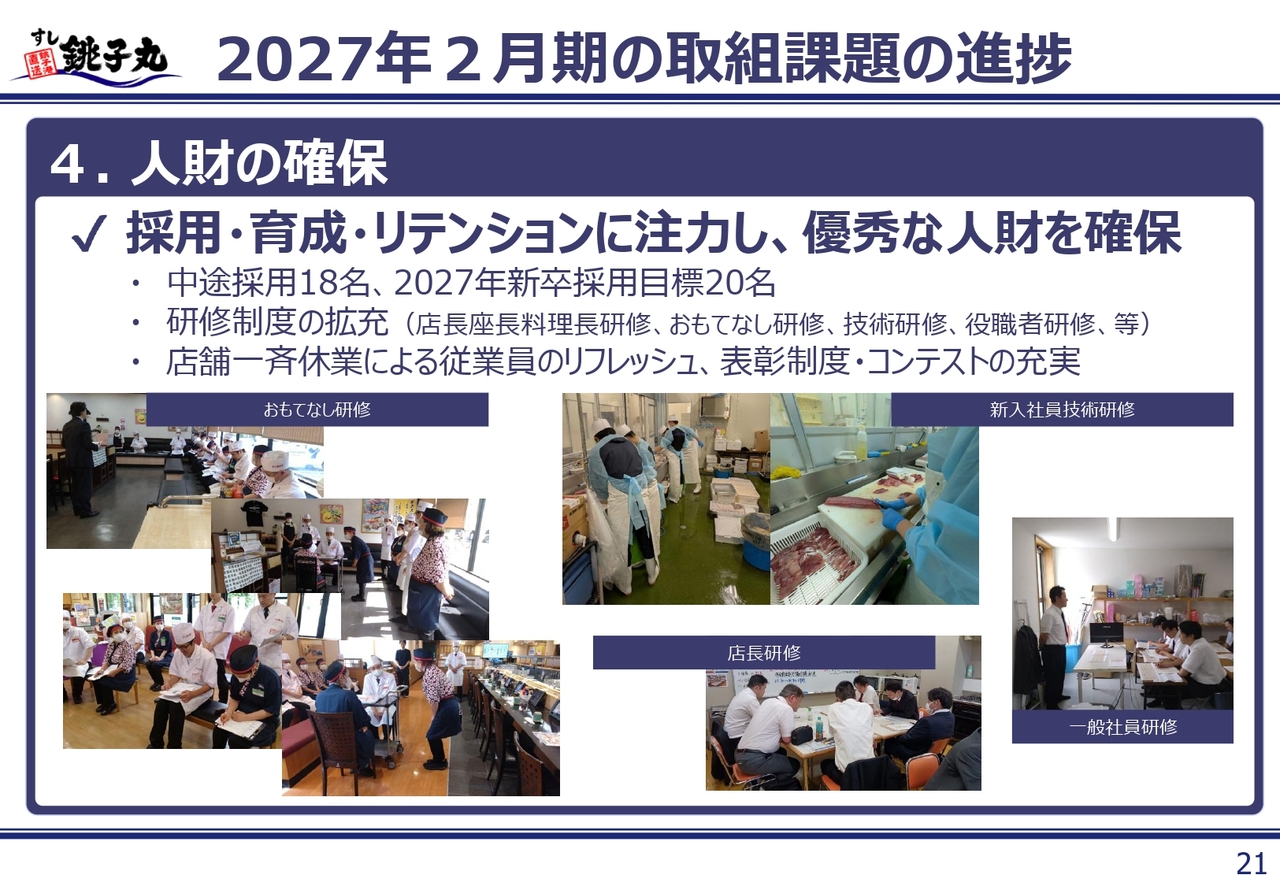
飲食業界における人手不足が叫ばれる中、当社では、採用・育成・リテンションへの注力、ならびに優秀な人財確保を重要戦略と位置付けています。今期は中途採用18名に加え、2027年の新卒採用目標を20名とし、積極的な採用活動を展開しています。
人財の成長とサービスクオリティの維持・向上のため、研修制度の拡充にも力を入れています。店長研修や役職者研修をはじめ、新入社員向けの技術研修、接客の質を高めるおもてなし研修など、階層ごとに教育カリキュラムを体系化しました。
さらに、従業員のリフレッシュとモチベーション向上のため、全店一斉休業日の設定や表彰制度、社内コンテストの充実を図り、安心して長く働ける職場環境作りを進めています。
2027年2月期の取組課題の進捗
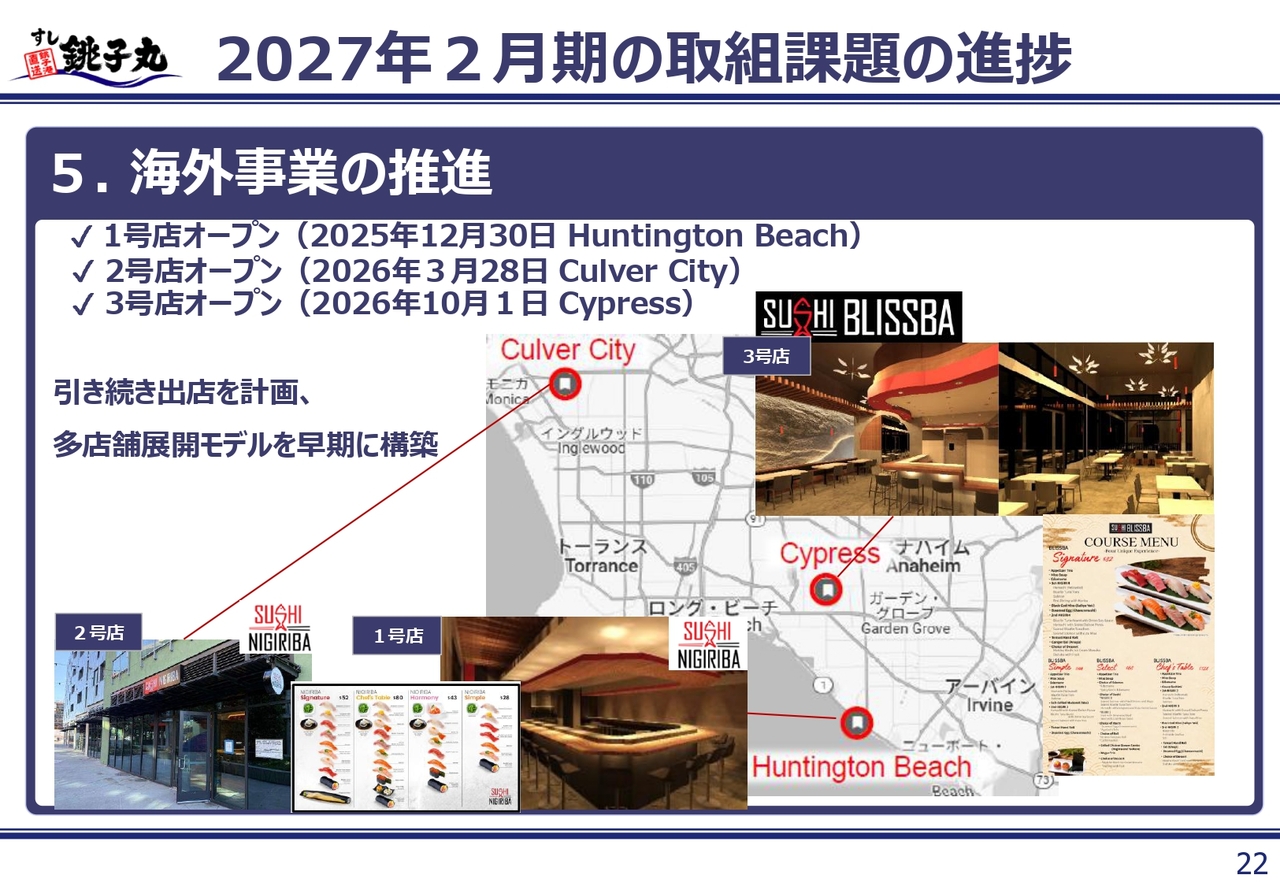
5つ目の課題である「海外事業の推進」についてご説明します。当社は、中期的な成長の牽引役として米国カリフォルニア州を中心に海外展開を進めています。1号店であるハンティントンビーチ店を2025年12月30日にオープンし、2号店のカルバーシティ店を2026年3月28日にオープン、3号店のサイプレス店を2026年10月1日にオープンしました。
1号店、2号店は「SUSHI NIGIRIBA」という屋号の下、職人が握る本格的な寿司体験を現地のお客さまに提供しています。メニューについても、コースやセットメニューをはじめ、現地のニーズと採算性を考慮した価格設定を展開しています。
今後は、店舗のオペレーションを安定させるとともに、多店舗展開可能なモデルを早期に構築し、さらなる出店計画を推進していきます。日本の本物の寿司文化を世界へ広げると同時に、収益の第2の柱へと成長させていきます。
以上、2027年2月期における当社の5つの主要施策と、その進捗についてご説明しました。
質疑応答:上期実績の上振れ要因について
司会者:「好決算おめでとうございます。期初想定が保守的すぎたのでしょうか? 上振れ要因をどのように分析されていますか? インパクトのあった順番に教えてください。下期・来期への継続性を含めて解説をお願いします」というご質問です。
菱沼:上期実績の上振れ要因について、客数と客単価のどちらのインパクトが大きいかという点では、上期は客数のインパクトが大きかったです。特にテレビCMの効果がありました。
さらに、昨年11月に実施した鮪解体ショーの全店同時開催でギネス記録を達成しましたが、この挑戦の前後で各種メディアへの露出が増加し、テレビ番組などでご紹介いただく機会が増えました。それにより、新規のお客さまを獲得できたことが一番大きい要因だと考えています。
客単価に関しては、昨年12月に実施した価格改定により、1貫当たり概ね10円の値上げを行いました。その効果が上期も継続しています。この価格改定によるプラス10円の影響は、今期の11月で一巡することになります。
客数については、メディア露出やテレビCMの効果を維持するため、お客さまが飽きないマーケティング施策に下期も取り組む予定です。
質疑応答:都心部への出店戦略と銚子丸の差別化要因について
司会者:「『梅丘寿司の美登利』の待ち行列を見ると、都心型店舗モデルに大きな需要を感じます。都心型の競合として意識しているお店はどこですか? また、差別化ポイントはどこになりますか?」というご質問です。
石井:確かに足元では、新宿、中野、自由が丘といった都心部への出店を進めています。しかし、特定の他社を競合として意識しているわけではありません。あくまで銚子丸の持つ強みを活かし、その立地に合わせたお客さまへの対応を社内で議論し、ロケーションに応じた取り組みを行っています。
具体的には、他社では実現が難しいことを私たちが可能にしている点の一例が、昨年実施した鮪の解体ショーでギネス記録を達成したことに象徴されるように、調理場に職人が常駐し、高い調理技術力を持っていることだと思います。
そのため、単にお寿司を提供するだけではなく、解体ショーやライブパフォーマンスなど、この強みを活かしながら、外食において楽しい時間と空間をお客さまに提供することが重要だと考えています。
そして、それをさまざまなロケーションにおいて、コンパクトな店舗でもどのように演出できるかを工夫しながら、声掛けや活気あふれる演出にこだわっています。
これが他社にはできないことだとすれば、当社の強みとして差別化の要因になると考えています。
質疑応答:海外店舗の現状と課題について
司会者:「3つの海外店舗の単月ベースでの収支状況と、想定比状況をお教えください」というご質問です。
菱沼:海外店舗に関しては、ご来店いただいたお客さまからGoogle評価で高評価をいただいており、非常にご満足いただいている状況です。
ただし、お店がまだ十分に認知されていないことや、アメリカの国民性として、日本のようにオープンと同時にお客さまがどっと押し寄せるわけではなく、営業を続ける中で徐々にお客さまが増えていくスタイルだと聞いています。
当面の課題としては、新規のお客さまの獲得と認知の向上が挙げられます。その中でお客さまを増やしながら、店舗オペレーションの最適化や原価コントロールについて模索している状況です。そのため、具体的な実績についてはまだお伝えできる段階ではありません。
質疑応答:食料品の消費税減税に伴う外食業界への影響と対応について
司会者:「来年4月以降の食料品の消費税減税が実施された場合の、貴社への影響をどう考えていますか? また、それに備えて、テイクアウトの強化への取り組みなどはされていますか?」というご質問です。
石井:来年4月に予定されている食料品の消費税減税に伴い、外食との差異が生じることで、お客さまがテイクアウトに移行し、外食の客数が減少するのではないかという懸念があります。
実際に、私たちが加盟している日本フードサービス協会からも、政府に対して後押しとなる施策を求める要望を出しています。しかし、我々としては、このような向かい風が吹く中で、「お客さまはなぜ外食を選び、お店に足を運んでくださるのか?」という原点をあらためて探るよい機会にしたいと考えています。
当社の強みを活かし、せっかくお客さまがご家族で集まり、「今日の外食はどこにしようか?」や「お寿司を食べるならどこにしようか?」といった際に、「すし銚子丸」の屋号がファーストチョイスとして挙がるようにするため、来年4月を待つことなく、現在から商品・サービスの磨き上げを徹底することが、お客さまに選ばれることにつながると考えています。
もちろん、現在もテイクアウトのご注文はいただいており、わかりやすい価格設定やお客さまのご要望に応じて対応しますが、テイクアウトを主軸とするわけではありません。だからこそ、店内飲食の存在意義をしっかり確認し、さらに磨き上げることで、お客さまを減らすことなく4月を迎えたいと思います。
質疑応答:都心進出する地方チェーンについて
司会者:「回転寿司業界は、大手全国チェーンだけでなく、最近は地方の有名チェーンの都心進出が目立ちます。地方の有名チェーンで、御社が脅威に感じるようなチェーンはありますか?」というご質問です。
石井:確かに、地方の有名チェーンが都心に進出した際には、我々も勉強の一環としてお店にうかがうことがあります。競合が進出した際には、「敵が来た」というよりは「何か学ぶべきことが必ずやあるだろう」という視点でお店にうかがっています。
そこでお客さまに認知されている点があれば、「我々にできることはないだろうか?」という学びの場にしたいと思っています。そのような意味で、他社が都心に進出される度に、自店の強みや弱みを見直す良い機会になると捉えています。
我々の強みがお客さまにしっかりと伝わっているか、また、そのための研修や指導が適切に行われているか、といった視点を持って取り組んでいます。
石井氏からのご挨拶
石井:銚子丸は、「私たちの『真心』を提供し、お客さまの『感謝と喜び』を頂くことを私たちの使命といたします」という経営理念の下、既存店の磨き上げをはじめ、DXや人財育成、海外展開に至るまで、全社一丸となって改革を進めています。
原材料・消耗品・建築コストの高騰や、食料品の消費税減税に伴う外食産業への逆風といった環境変化に対しても、単なる値上げに頼るのではなく、品質向上とオペレーション改革による価値創造で応えていきたいと考えています。
株主・投資家のみなさまには、当社の持続的な成長と企業価値向上に、引き続き温かいご支援とご期待を賜りますようお願い申し上げます。ご清聴ありがとうございました。

関連銘柄
| 銘柄 | 株価 | 前日比 |
|---|---|---|
|
3075
|
1,705.0
(10/20)
|
-2.00
(-0.11%)
|
関連銘柄の最新ニュース
-
決算プラス・インパクト銘柄 【東証スタンダード・グロース】引け後 ... 10/15 15:48
-
決算プラス・インパクト銘柄 【東証スタンダード・グロース】寄付 …... 10/15 09:28
-
銚子丸(3075) 2027年2月期 第2四半期(中間期)決算短信... 10/14 15:30
-
銚子丸、上期経常が33%増益で着地・6-8月期も16%増益 10/14 15:30
-
14日の主なマーケットイベント 10/14 07:50
新着ニュース
新着ニュース一覧-
-
今日 06:11
-
-
今日 06:03