サーバーワークス、AWSなどクラウド事業が伸長し上期営業利益922%増 通期の連結業績予想を上方修正
エグゼクティブサマリー
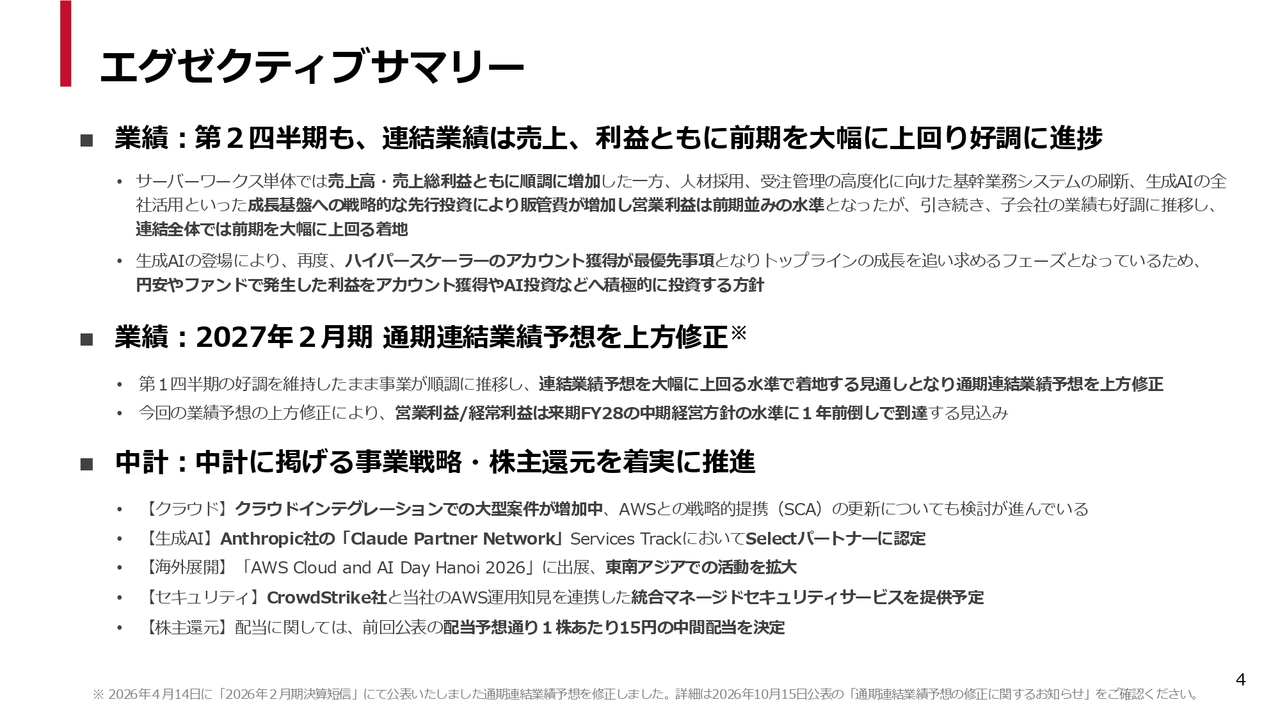
大石良氏(以下、大石):みなさま、こんにちは。サーバーワークス代表取締役社長の大石です。それでは、2027年2月期第2四半期の決算についてご説明します。
まずはサマリーです。第2四半期の連結業績は売上・利益ともに前期を大幅に上回り、好調に進捗しています。
サーバーワークス単体でも売上・売上総利益は順調に増加しました。一方で、人材採用や前期に起きた赤字プロジェクトを撲滅することを目的とした基幹業務システムの刷新、生成AIの全社的な活用などに戦略的な投資を行っています。この結果、販管費が増加し、営業利益は前期並みとなっています。
子会社の業績は好調に推移しており、連結全体では前期を大幅に上回る結果となりました。また、生成AIの登場に伴い、ハイパースケーラーのクラウドビジネスが再成長軌道に乗っています。このため、アカウント獲得を最優先事項とし、利益の成長も重要視しつつ、トップラインをさらに伸ばしていく段階へとあらためてギアを切り替えています。
このような業績を受け、2027年2月期の通期連結業績予想を上方修正しました。これにより、営業利益と経常利益は、FY28の中期経営方針の水準に1年前倒しで到達する見込みです。
中期経営計画に掲げる事業戦略も着実に進捗しています。クラウド事業ではクラウドインテグレーションや大型案件の増加が進んでおり、AWSとの戦略的協業契約についても、具体的な更新に向けた準備が進んでいます。
生成AIの分野では、Anthropicさまの正式なパートナーに認定されています。海外においては、ベトナムとタイを中心に具体的な活動を進めている状況です。
また、昨今はセキュリティの話題が非常に取り上げられていますが、当社もクラウドセキュリティに注力しています。CrowdStrikeさまと当社のAWS運用知見を統合した、統合マネージドセキュリティサービスの提供を開始する予定です。
株主還元については前回公表の配当予想どおり、1株当たり15円の中間配当を決定しました。
業績ハイライト
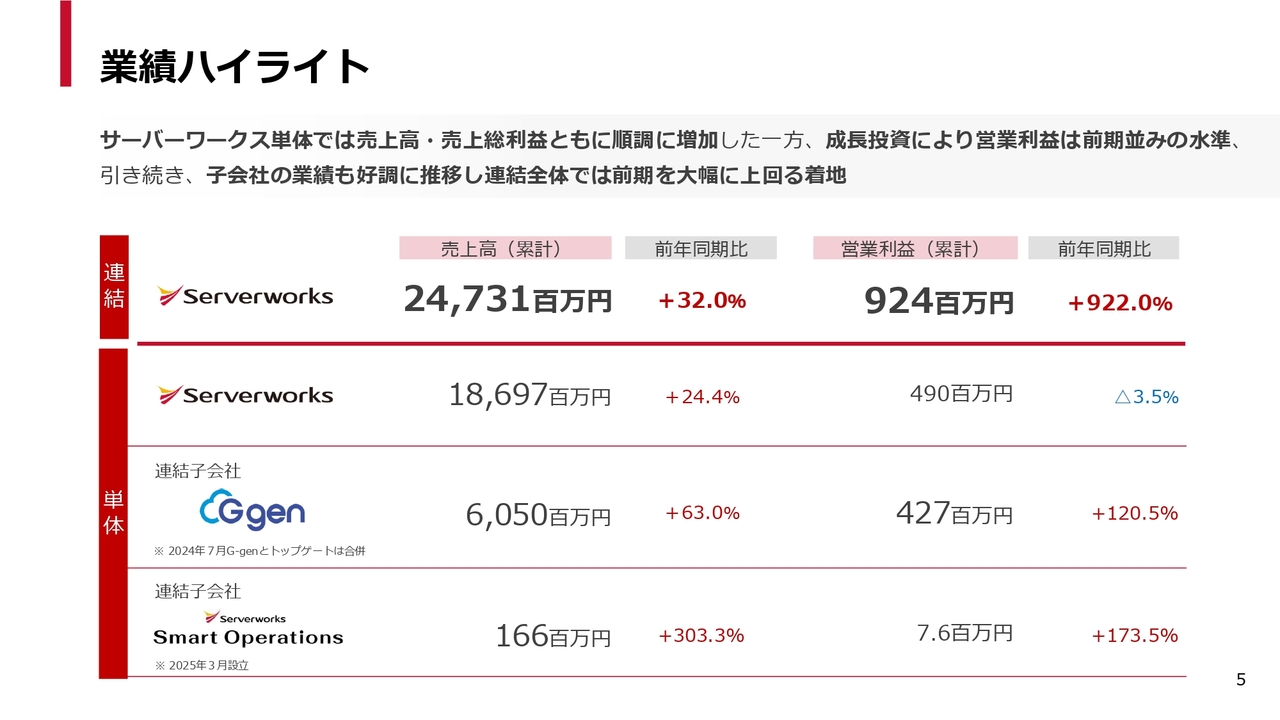
業績ハイライトです。累計の連結売上高は247億3,100万円で、前年同期比32パーセントの成長を記録しました。営業利益も累計で9億2,400万円と、前年同期比922パーセントの成長を達成しています。
単体では、サーバーワークスが186億9,700万円で前年同期比24.4パーセントの成長を示しましたが、営業利益は4億9,000万円と前年同期比でマイナスとなっています。この点については後ほど詳しくご説明します。
連結子会社であるG-genも順調です。売上高は60億5,000万円で、前年同期比63パーセントと非常に高い成長を見せています。営業利益は4億2,700万円で、前年同期比120.5パーセントの成長を達成しました。
(参考)主要科目の前年同期比較
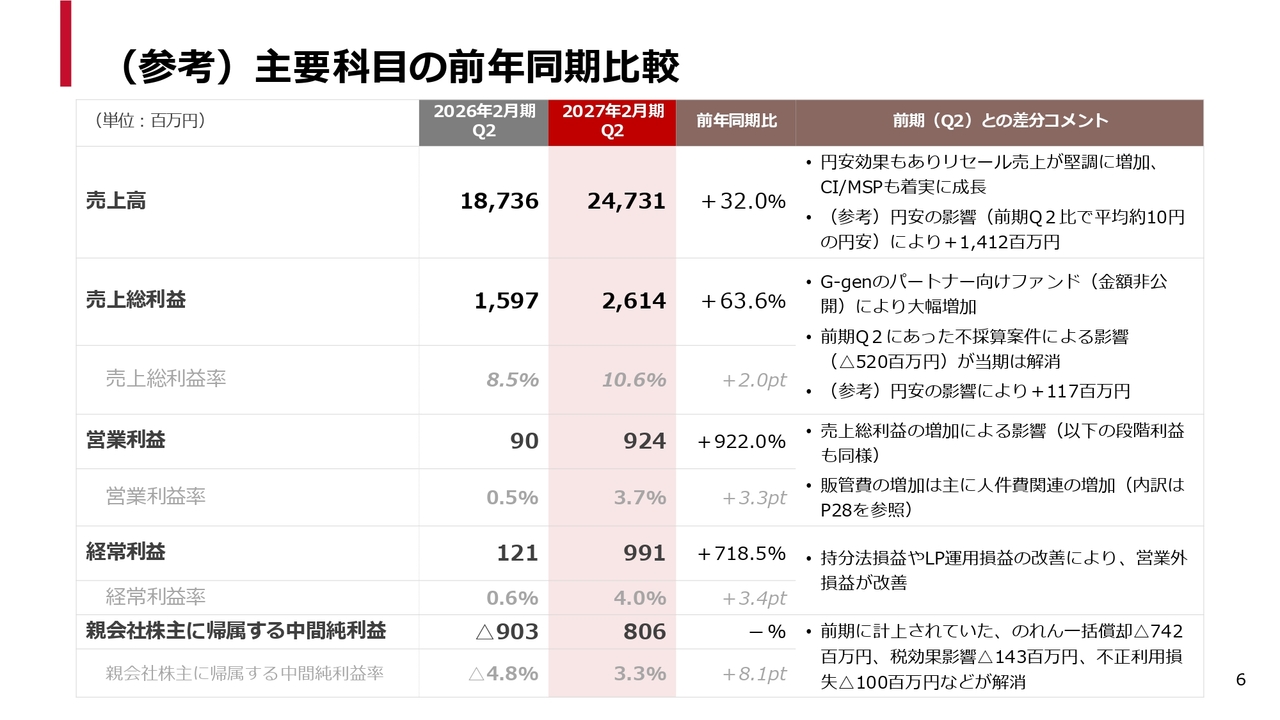
こちらは主要科目の前年同期比の比較です。売上高については円安効果もありましたが、それ以上にAWSや「Google Cloud」といったリセールの売上が順調に増加した結果、247億3,100万円となり、前年同期比32パーセントの成長を記録しています。
売上総利益は26億1,400万円となり、こちらも成長しています。その要因として2点挙げられます。1つ目は、金額は非公開ながらもG-genのパートナー向けファンドが増加していること、2つ目は、前年の非常に大きな不採算案件が解消されたことです。これらにより利益を実現できました。
この流れを受けて、経常利益は9億9,100万円となりました。持分法損益およびLP運用損益の改善により営業外損益も改善し、全体の利益が増加している状況です。
通期連結業績予想の修正
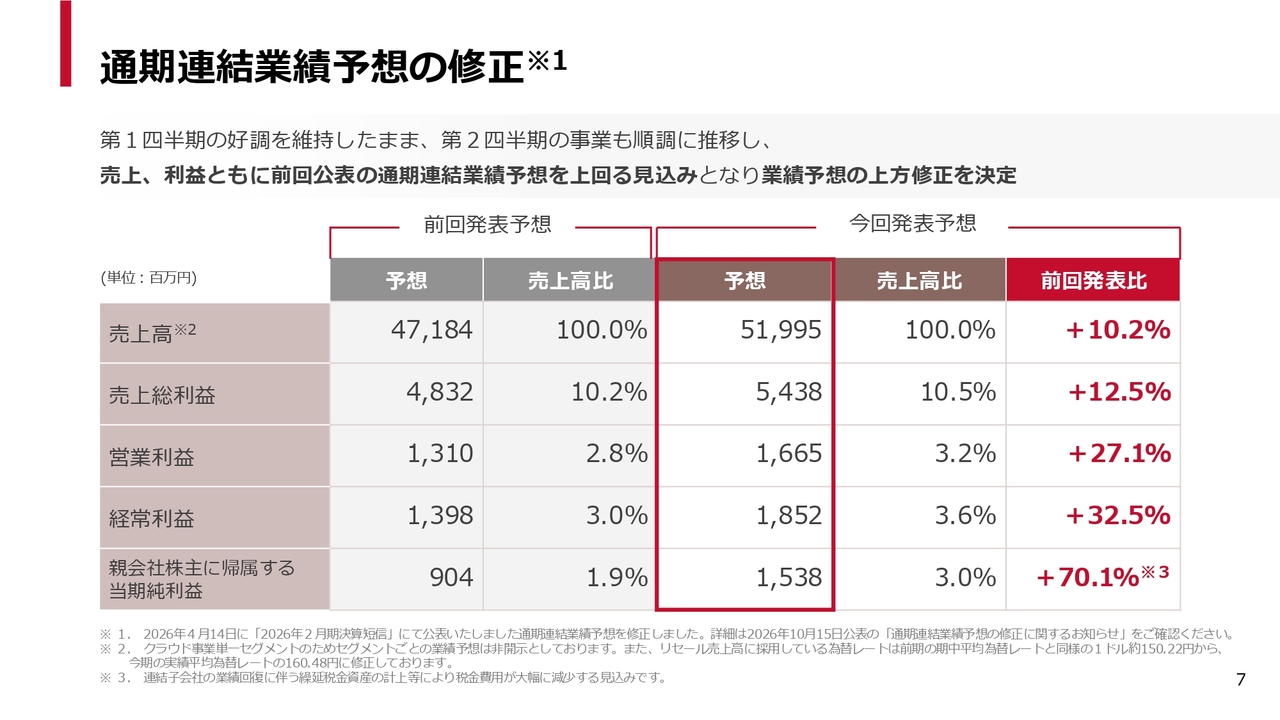
この流れを受けて、すでに開示したとおり通期の連結業績予想を上方修正します。売上高は前回発表比10.2パーセント増の519億9,500万円、営業利益は前回発表比27.1パーセント増の16億6,500万円、経常利益は前回発表比32.5パーセント増の18億5,200万円と修正しました。
特に親会社株主に帰属する当期純利益が非常に大きくなっていますが、これは子会社の繰越欠損金があったためです。子会社の利益が大きくなることにより税金の負担が減少し、結果として当期純利益が増加しています。
中期経営方針との比較 -来期FY28中期経営方針の利益水準に到達-
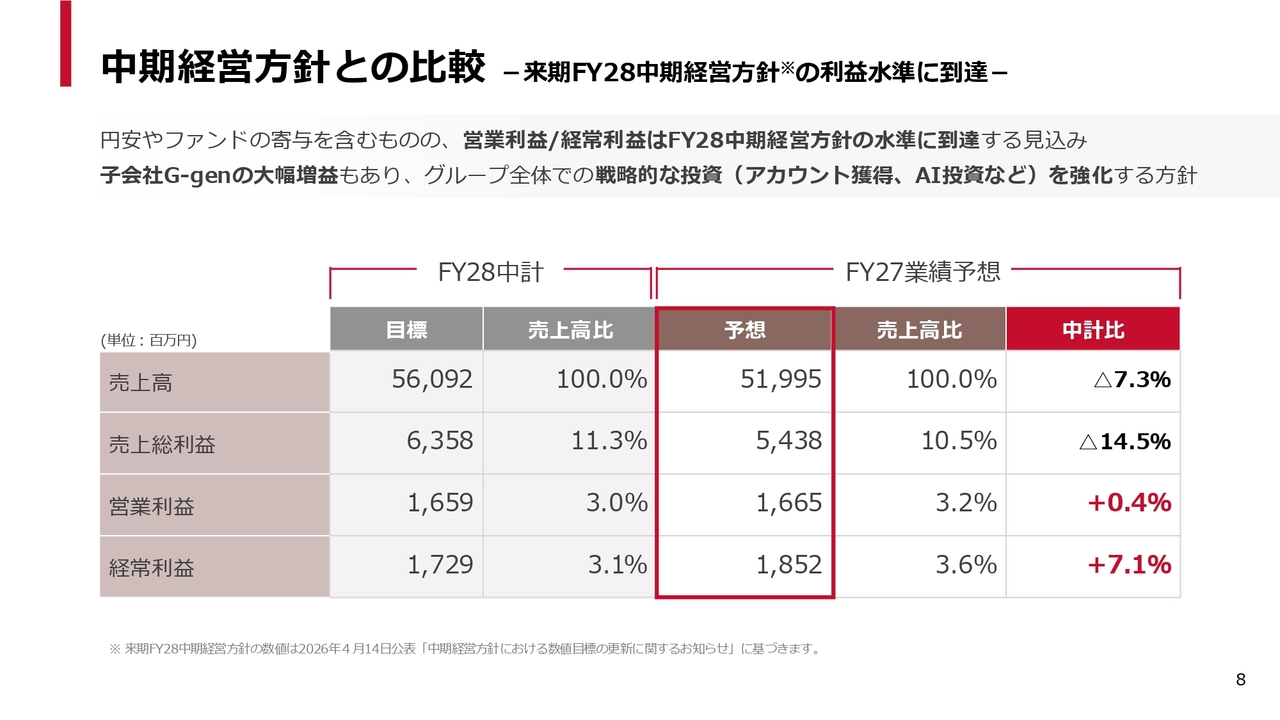
先ほど、「今回の増益により、中期経営方針を1年前倒しで達成する見込みである」とお話ししました。
スライド左側に示したのは、従来発表していたFY28中期経営計画の水準です。売上高はやや遅れがありますが、利益はほぼ同じ水準を今年度中に達成する見込みであると発表しています。
主要トピックス クラウド関連
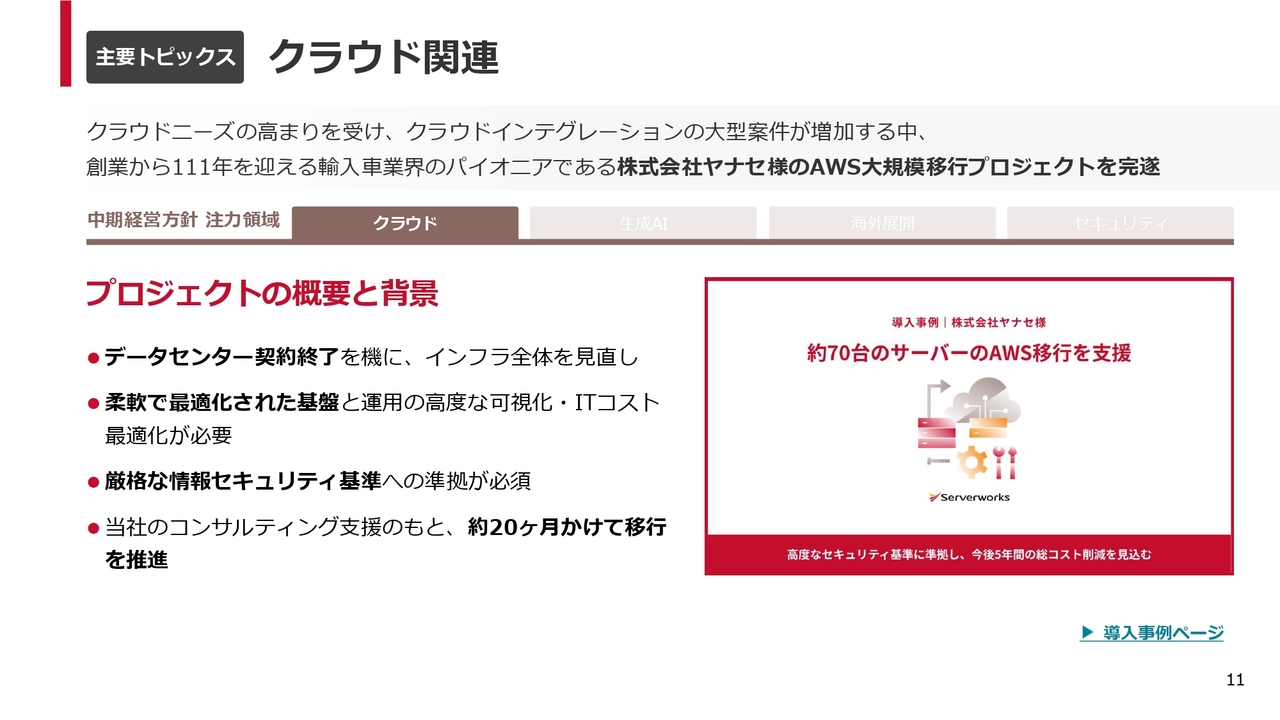
第2四半期のトピックスについてご案内します。まずはクラウド関連のトピックスです。
創業111年を迎える輸入車業界のパイオニアであるヤナセさまの、AWS大規模移行プロジェクトを完遂しました。これはデータセンター契約の終了期を迎えた際にインフラ全体を見直し、AWSへ移行するプロジェクトで、パートナーとしてサーバーワークスが選ばれたという内容です。
主要トピックス 生成AI関連
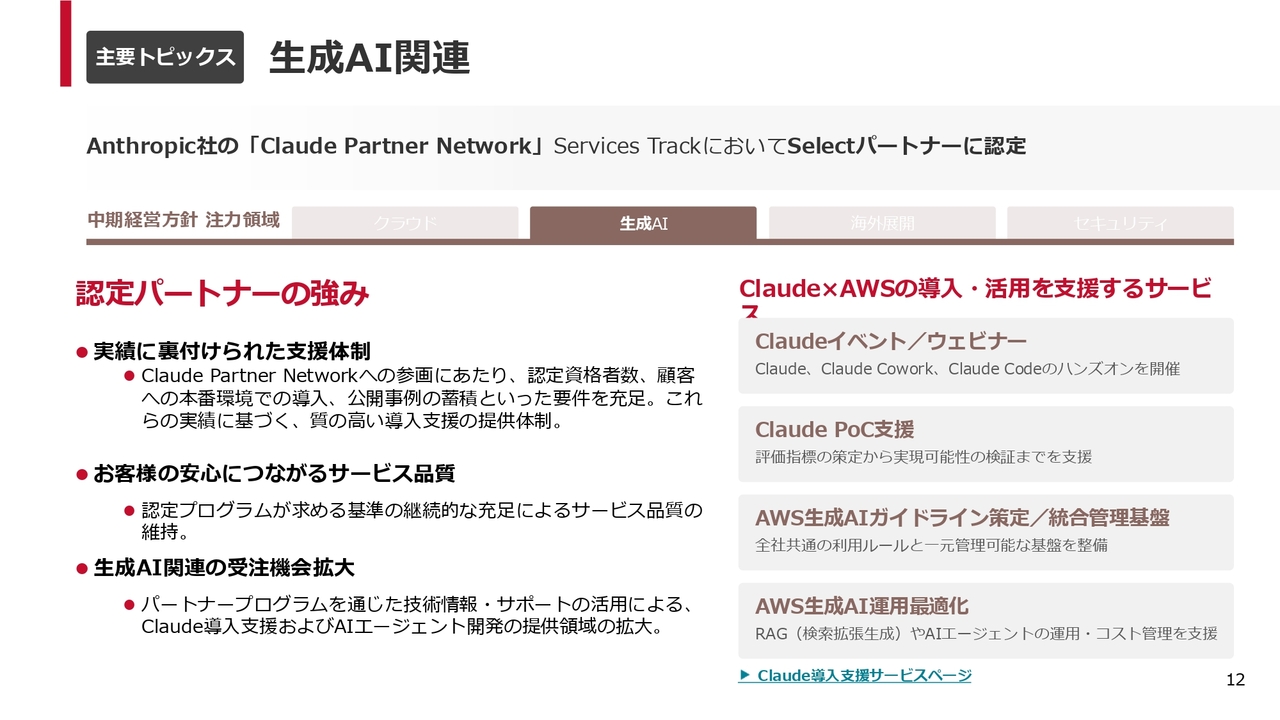
生成AI関連では、Anthropicさまの「Claude Partner Network」において、Services TrackのSelectパートナーに正式認定されました。
当社では「Claude」を積極的に活用するだけでなく、優れたエンジニアの育成を行ってきました。その結果、今回パートナー認定を受けることができました。
主要トピックス 生成AI関連(グループ会社)
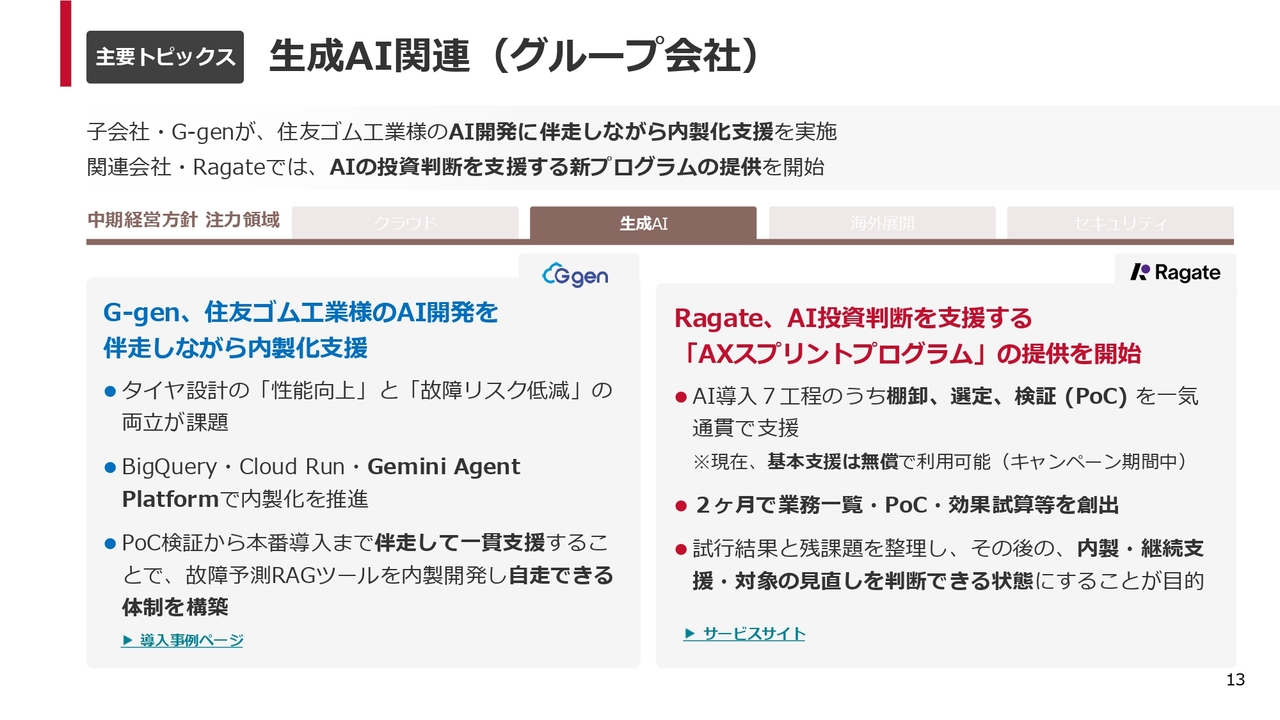
グループ会社における生成AI関連のトピックスです。G-genでは住友ゴム工業さまのAI開発を伴走支援しました。
今期からグループに加わったRagateは、AI専門のコンサルティングと開発を実施しています。同社はAI投資判断を支援する「AXスプリントプログラム」というプログラムを提供し、共同で市場への展開を図っています。
参考情報 AIによるクラウド市場の再加速
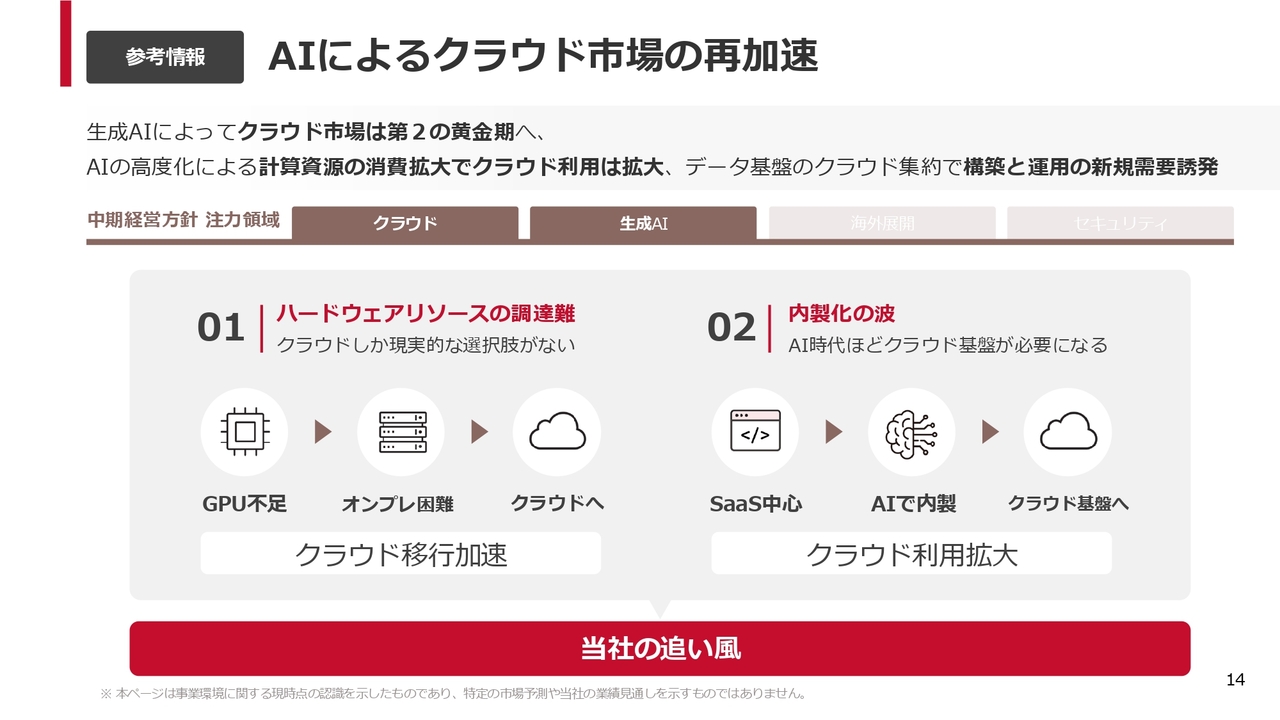
AIによってクラウドが再加速している状況についてご説明します。この要因として、大きく2つ挙げられます。
1つ目は、ハードウェアリソースの調達難です。現在、OpenAIさまやAnthropicさまといった企業が非常に大量のコンピューティングリソースを買い集めている影響により、一般企業がリーズナブルな金額でコンピューターを購入しづらい状況です。このため、やむを得ずクラウドに移行する流れが生まれています。
2つ目は、内製化の波です。「Claude Code」や「Codex」などのツールを活用することで、これまでSaaSを契約していた業務を、AIで内製化できるようになってきています。内製したツールはどこかで動かす必要がありますが、そちらにクラウド基盤であるAWSや「Google Cloud」が選ばれ、結果的にクラウド利用が拡大しています。
この流れは、当社にとって非常に強い追い風となっています。
主要トピックス セキュリティ関連
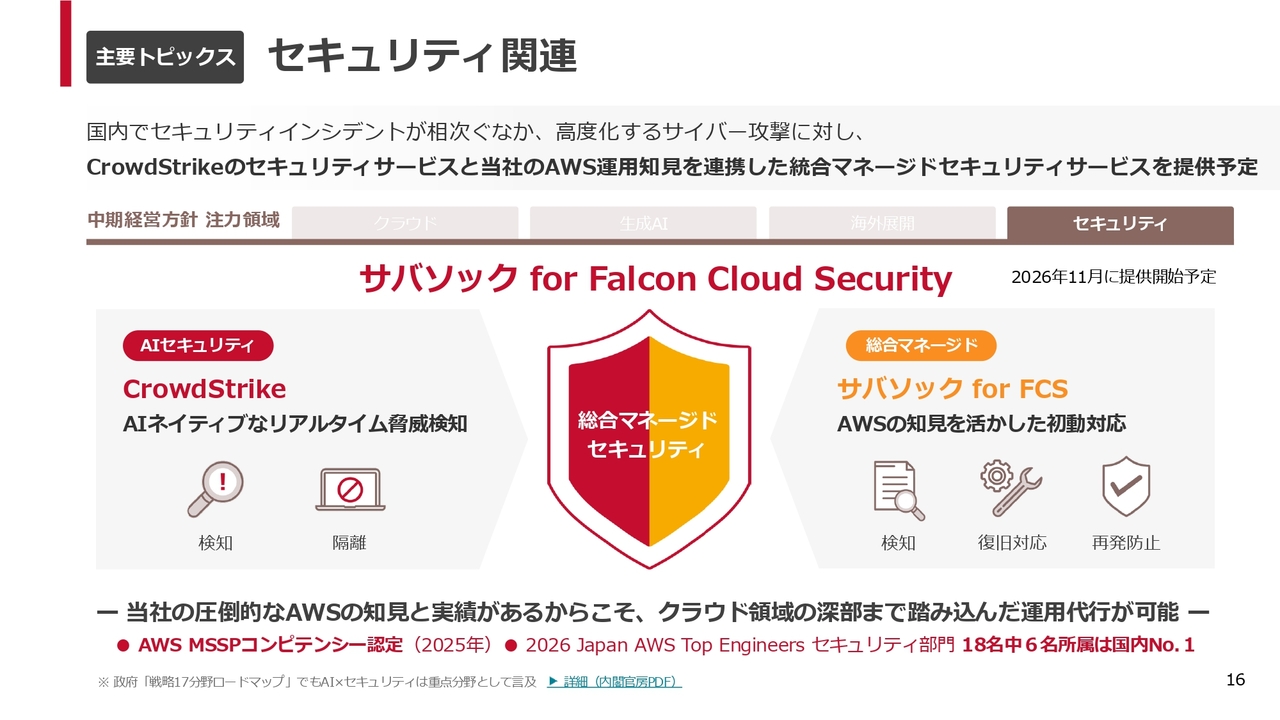
セキュリティ関連については多くのニュースが連日報道されていますが、当社も早くから注目し、非常に力を入れている分野です。
CrowdStrikeさまのセキュリティサービスと、当社のマネージドサービスを組み合わせた、総合マネージドセキュリティサービス「サバソック for Falcon Cloud Security」を提供する予定です。
CrowdStrikeさまはすでにエンドポイントセキュリティの分野で有名なソリューションを提供していますが、こちらに24時間365日体制でセキュリティサポートを提供する当社のサービス「サバソック」を組み合わせることで、お客さまが安心してAWS環境やその他のオンプレミスサーバーを含む環境を当社にお任せいただける体制を目指しています。
主要トピックス 株主還元関連
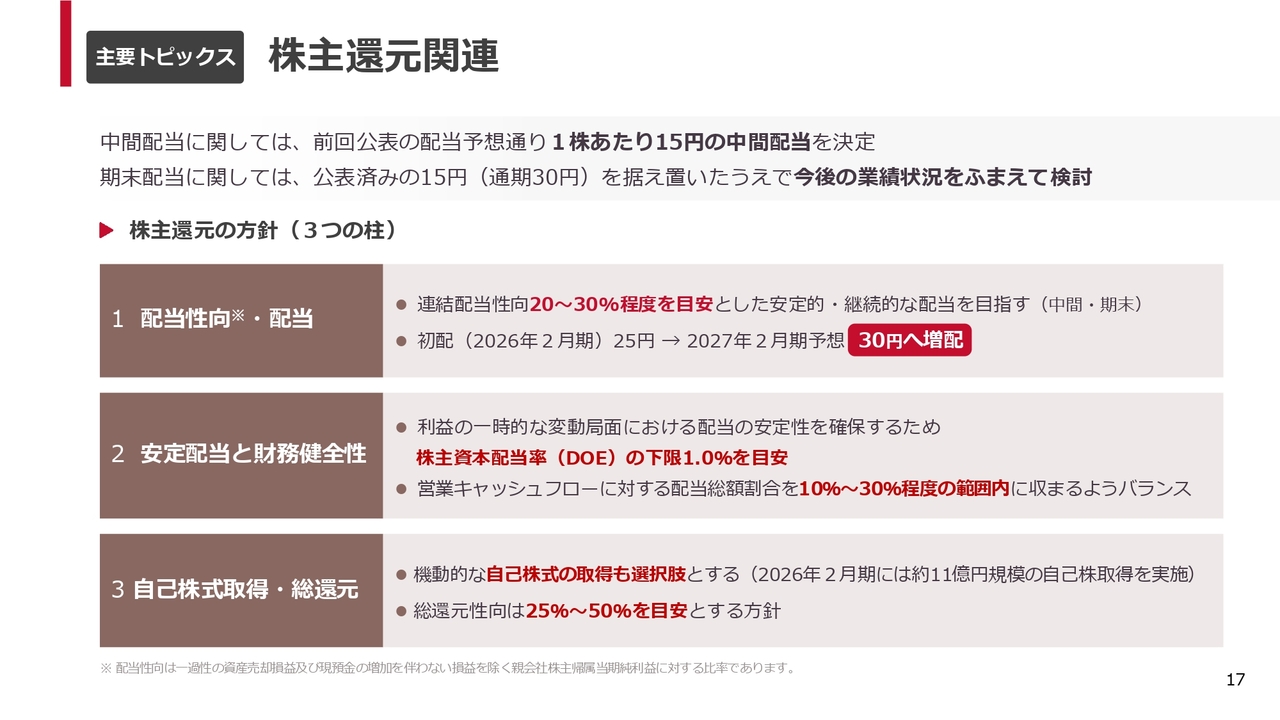
これまでご説明したように事業は非常に堅調ですので、株主のみなさまへの還元もしっかり進めていきたいと考えています。
昨年に初配を実施し、今期は30円の増配を計画しています。また今回は、1株あたり15円の中間配当を決定しました。今後も株主還元の取り組みを進め、総還元性向25パーセントから50パーセントを目安に進めていきたいと考えています。
売上高の推移 -連結・各社-
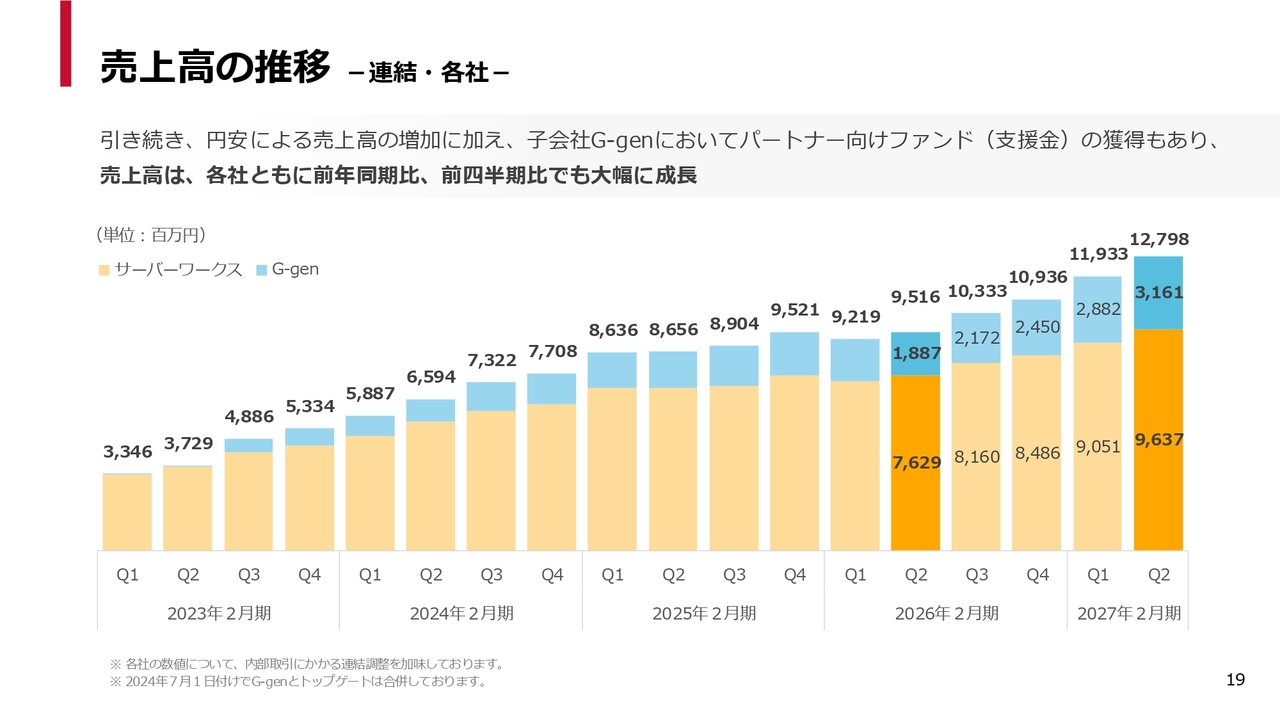
第2四半期の業績について、詳しくご説明します。
まずは四半期ごとの売上高推移です。第2四半期のみで127億9,800万円と、非常に力強い成長を示しています。昨年は大きな解約により一時的に苦労した時期もありましたが、それ以外は順調に回復し、成長を遂げていることがわかると思います。
(参考)売上高の推移 -急成長するG-gen-
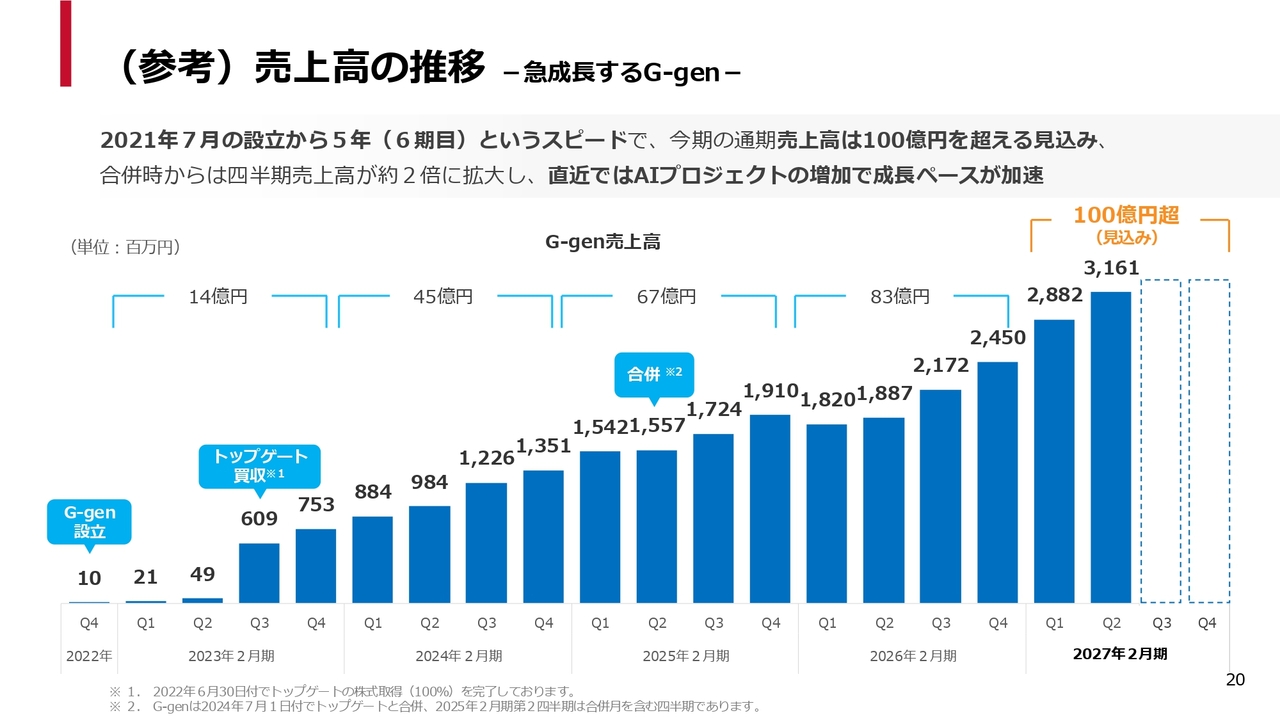
ご参考までに、スライドにはG-genの四半期ごとの売上高推移を示しています。もともとはトップゲートの買収が起爆剤となっていますが、2027年にはARRが100億円を超える見込みで、非常に力強い成長を見せています。
製品・サービス区分別 -各社売上構成-
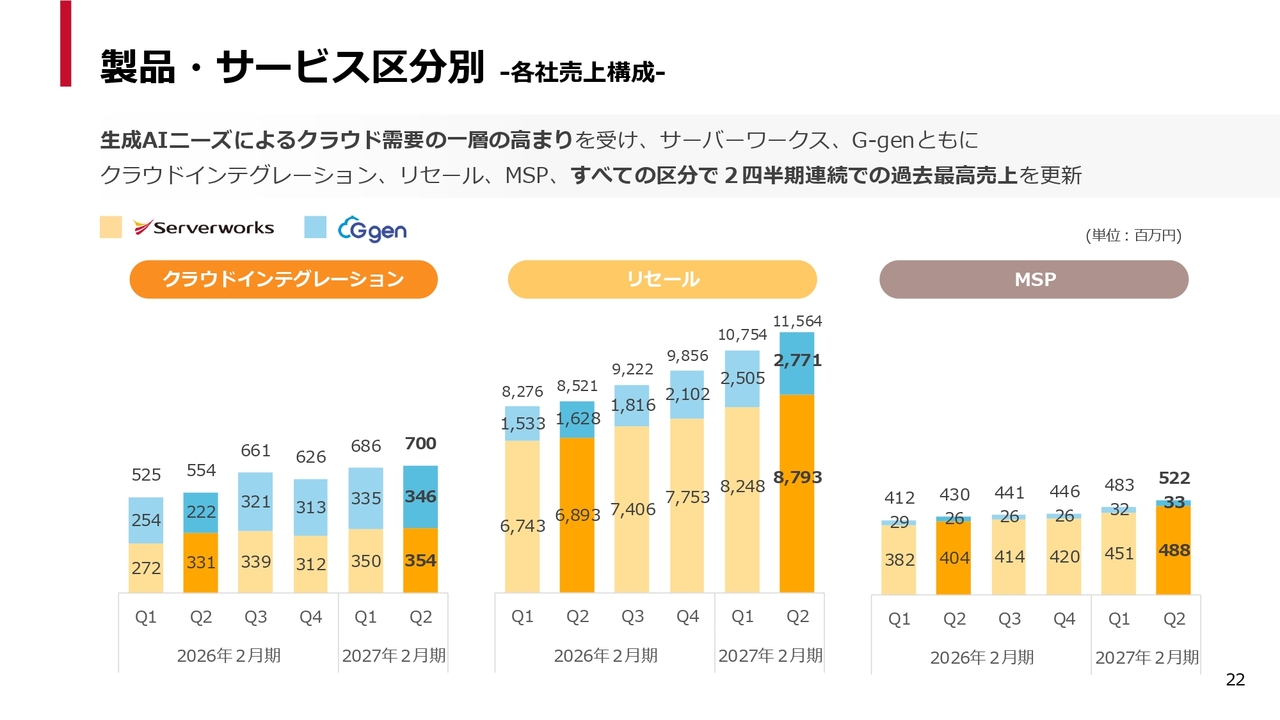
製品・サービス区分別の売上高です。クラウドインテグレーションは前期の反省を踏まえ、単価をあまり上げず確実にデリバリーできるものに注力していく方針です。そのため成長が若干鈍化して見えるかもしれませんが、確実に成長している分野の1つです。
リセールについては、ご覧のとおり着実に伸びています。MSPについても非常に大きな運用案件が入り、着実に成長している状況です。
クラウドインテグレーション -各指標の推移-
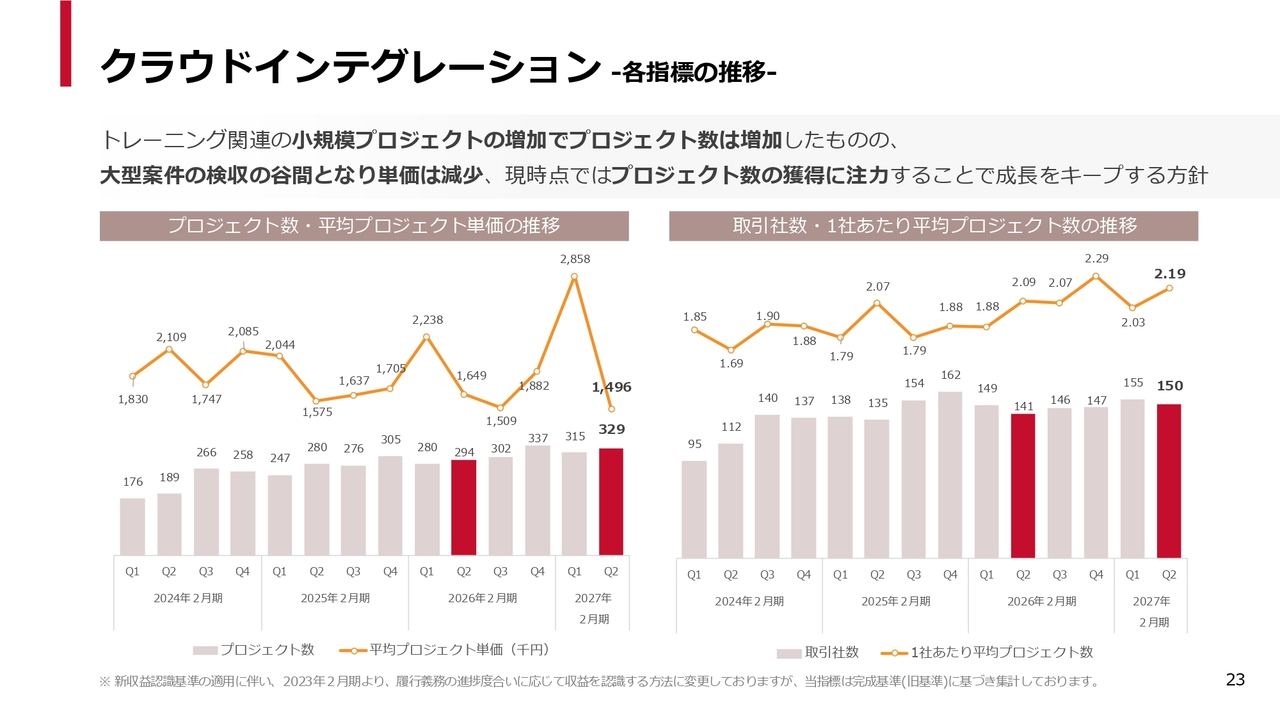
先ほどご説明したとおり、クラウドインテグレーションについては前期の反省を踏まえ、大きな案件を狙うよりも確実にデリバリーできる案件に注力する方針としています。その結果、単価の伸びは限定的となる一方で、しっかりと利益を出せる体制となってきています。
リセール -AWSアカウント数・ARPUの推移-
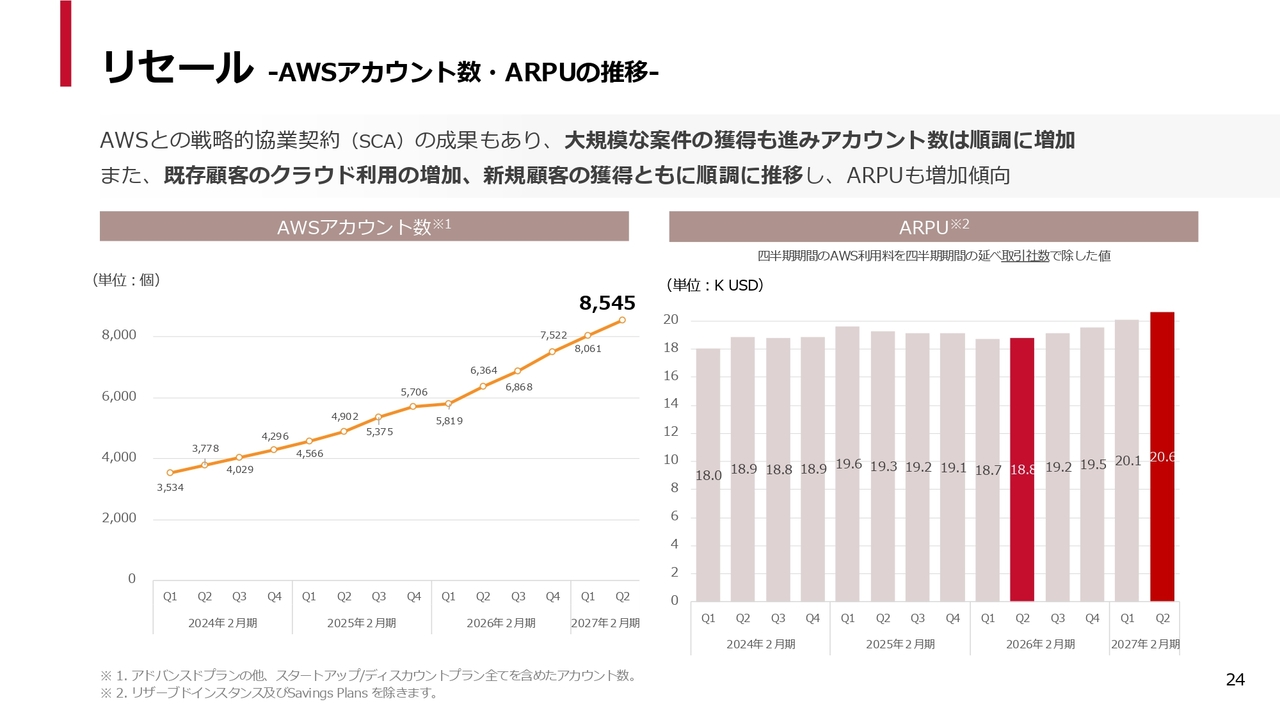
リセールも順調に伸びており、アカウント数と単価のいずれも増加しています。
単価については繰り返しお伝えしているとおり、あまり伸びすぎないよう注意しながら、お客さまへのコストコントロールのアドバイスやコンサルティングを提供しています。一方で、生成AIの利用増加によりお客さまの利用量が伸びたことから、若干上昇しています。
AWS利用料の推移(米ドルベース)
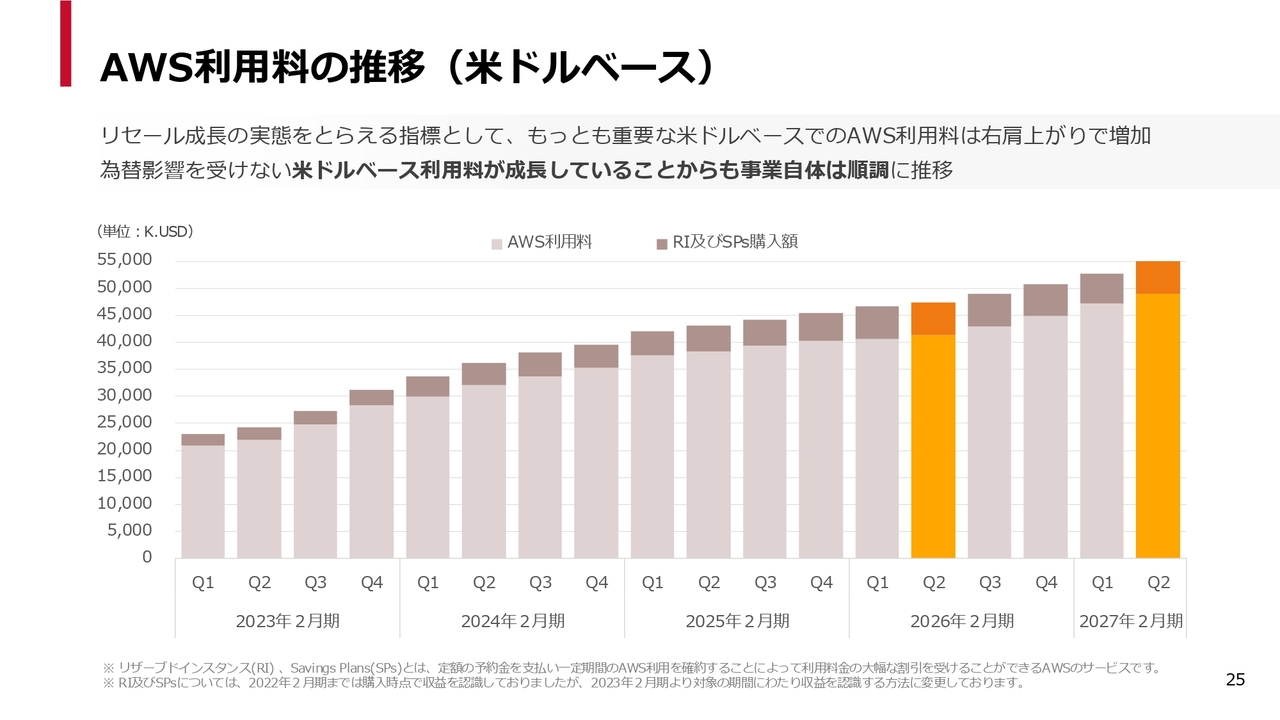
米ドル換算したAWS利用料の推移です。再び加速しており、非常に力強い成長が見て取れます。
為替レートの推移
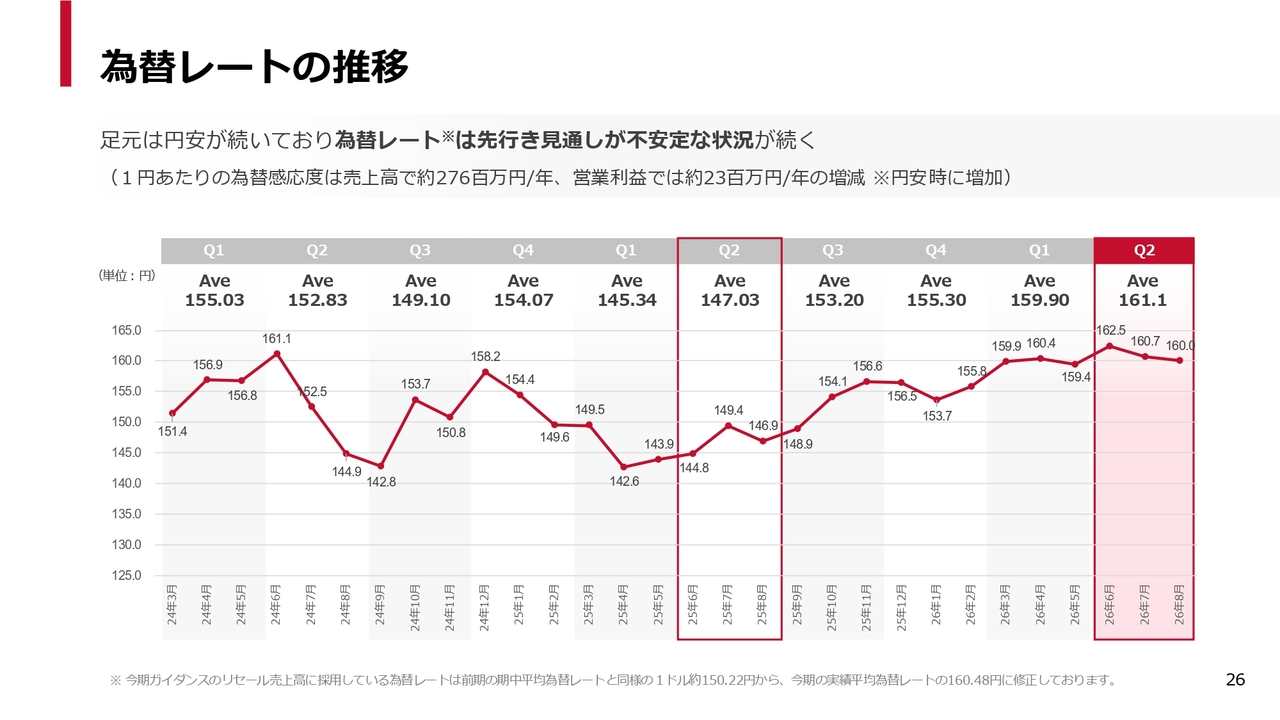
為替レートはみなさまもご承知のとおり、少し円高に振れています。とはいえ依然として1ドル160円前後と、円安の状況が一定程度継続しているものと理解しています。
営業利益額/ 営業利益率の推移
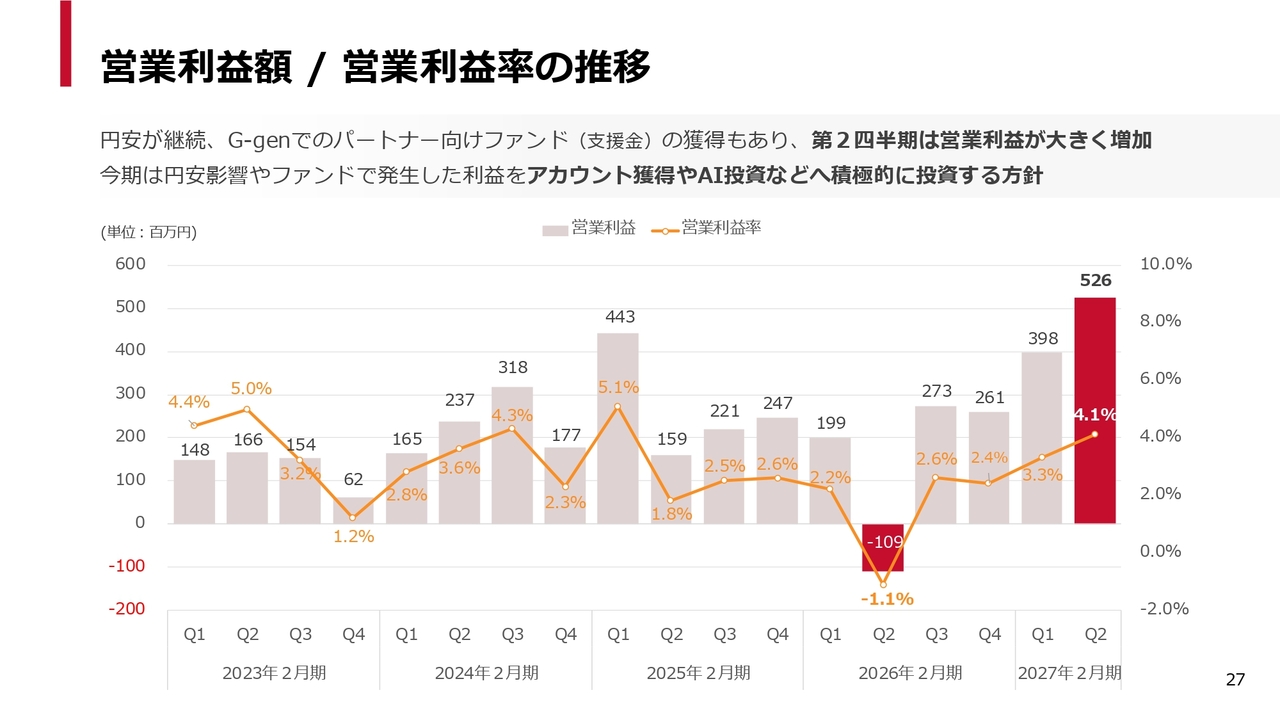
営業利益額の推移です。前年の第2四半期は非常に大きなマイナスが出ましたが、しっかりと回復していることがわかると思います。
営業利益の前年同期比増減要因分析
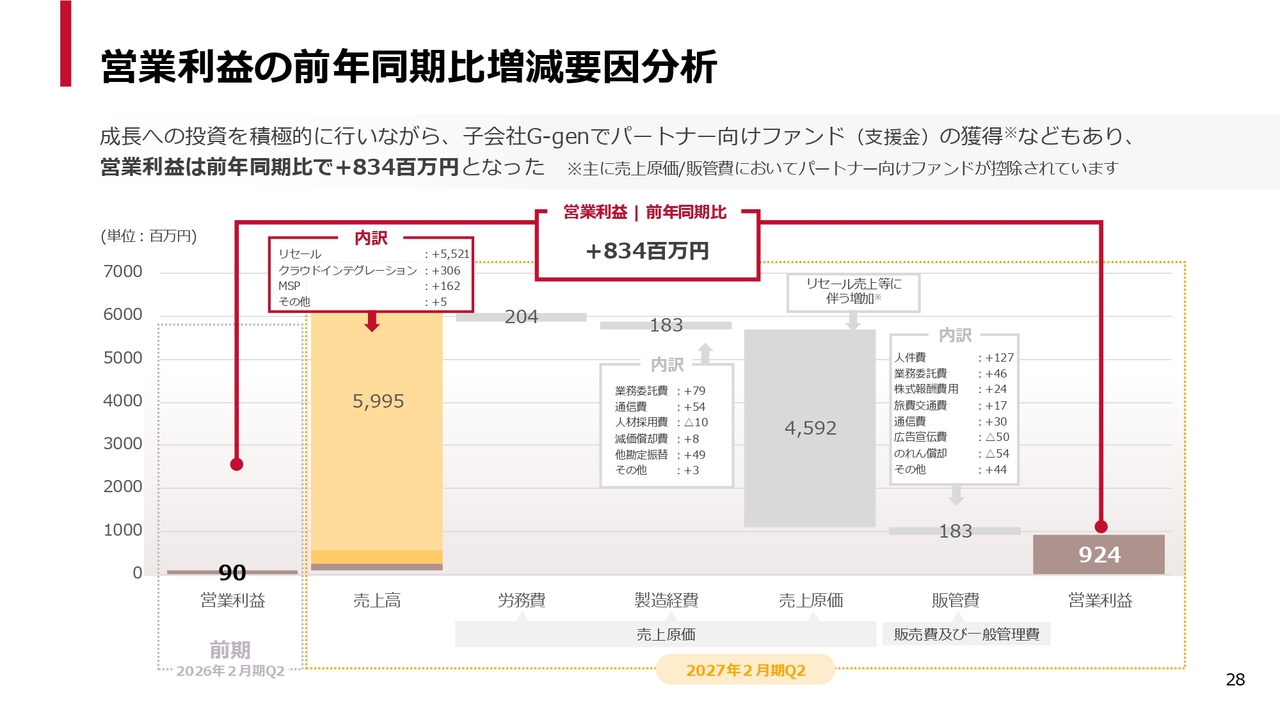
営業利益の前年同期比較です。詳細な分析が必要な方はご参照ください。
LTV(顧客生涯価値)
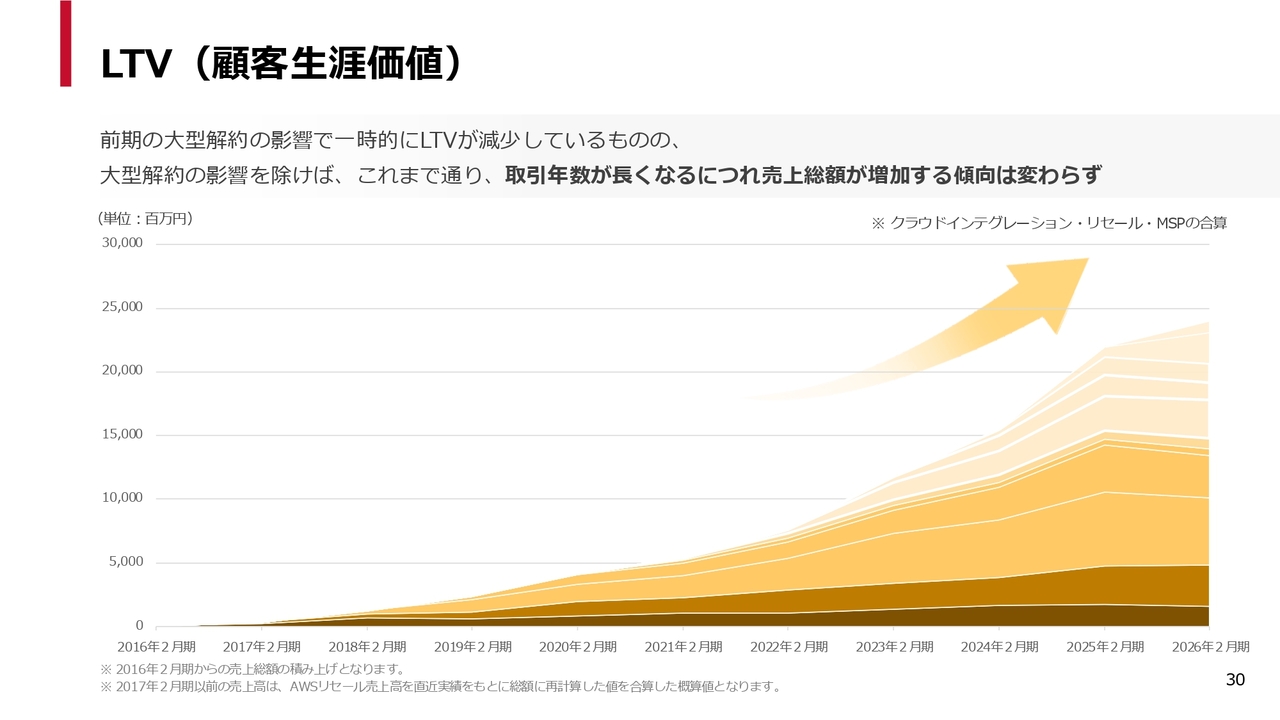
こうした取り組みが奏功し、LTVも順調に積み上がっています。
2027年2月期第2四半期に関する想定Q&A
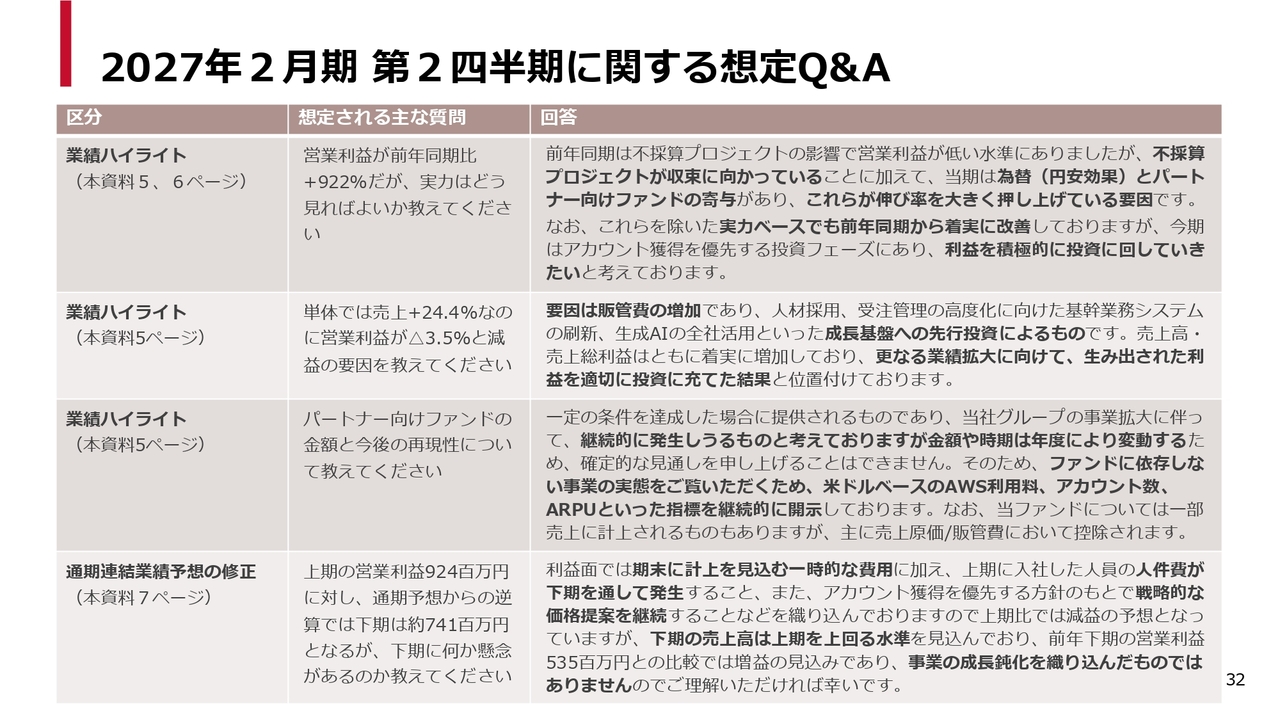
ここからは想定Q&Aとして、みなさまからいただくであろうご質問について、あらかじめ準備した回答をご説明します。
1つ目は、業績ハイライトについてです。「営業利益が前年同期比でプラス922パーセントということだが、実力はどう見ればよいか」というご質問です。
前年同期比では、不採算プロジェクトの影響が1つの要因として挙げられます。今期は、不採算プロジェクトの影響が解消したことに加え、円安効果やパートナー向けファンドの貢献があり、大幅に利益が伸びている状況です。
ファンドに関しては一部外的要因もありますが、これらを除いた実力ベースでも前年度から着実に改善しています。
一方で、生成AIの影響により、クラウド市場やセキュリティ市場も今後大きく成長すると考えています。この成長分野には、当社としても積極的に投資し、利益を積極的に投資へ回していきたいと考えています。
2つ目は、単体で売上が24.4パーセント増加した一方で、営業利益が3.5パーセント減少した要因についてのご質問を想定しています。
その最大の要因は販管費の増加です。人材の採用が堅調であるだけでなく、生成AIやセキュリティといった新しい技術を持つ人材の採用も必要となっています。さらに、受注管理の高度化に向けた基幹業務システムの刷新を進めていることも影響しています。
また、生成AIの全社活用などを目的とした先行投資が増加し、それに伴い販管費も増加している状況です。これらはすべて先行投資の一環として捉え、業績拡大に向けて利益を適切に投資した結果であると理解しています。
3つ目は、パートナー向けファンドの金額および再現性についてです。こちらはこれまでも継続的に発生しており、今後も同様の認識です。ただし、金額・時期・期間については先方の都合などにも左右されるため、現時点で確定的な見通しをお伝えすることは難しい状況です。
そのため、ファンドに依存しない事業の実態をご覧いただけるよう、先ほどもご案内した米ドルベースの利用料やアカウント数などの資料を積極的かつ継続的に開示し、みなさまの投資判断の材料をご提供したいと考えています。
4つ目は、通期連結業績予想の修正についてです。上期の営業利益が9億2,400万円であるのに対し、逆算すると下期が7億4,100万円となり、なにか下期に懸念があるのかとの疑問が生じるかと思います。
これについては、利益面において期末に計上を見込む一時的な費用がある点、上期に入社した人員の人件費が下期に発生する点、さらにアカウント獲得を優先する方針のもと、さまざまな戦略価格を提案している点などが影響しています。
これらを総合すると、上期比では減益予想となっていますが、一方で売上高は引き続き成長すると考えています。そのため、事業の成長が鈍化したということではなく、コストがテールヘビーとなっている影響だとご理解いただければと思います。
グループ人員数推移と採用進捗
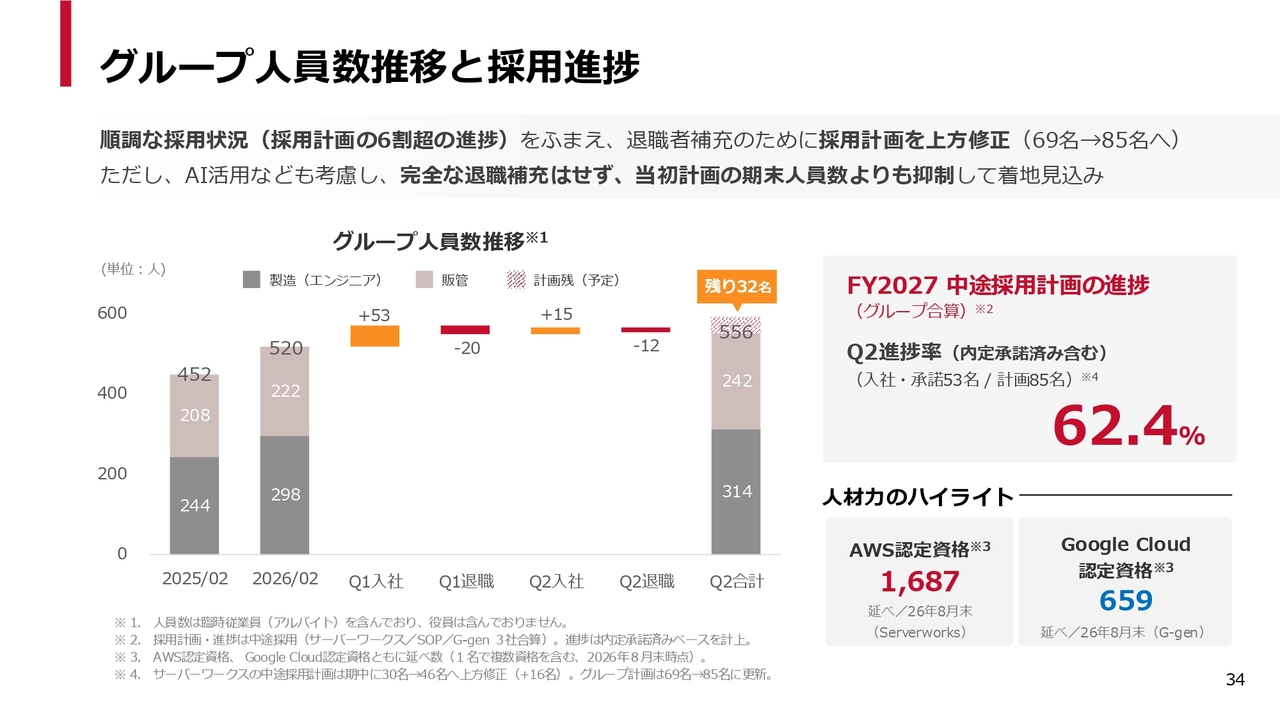
ここからは補足資料をお示しします。
スライドのチャートから、採用も順調に進捗していることをご理解いただけると思います。また、資格保有者も多数在籍しており、国内トップクラスのAWSや「Google Cloud」の専門家が揃っている状況です。
【再掲】生成AI活用による採用戦略の変化
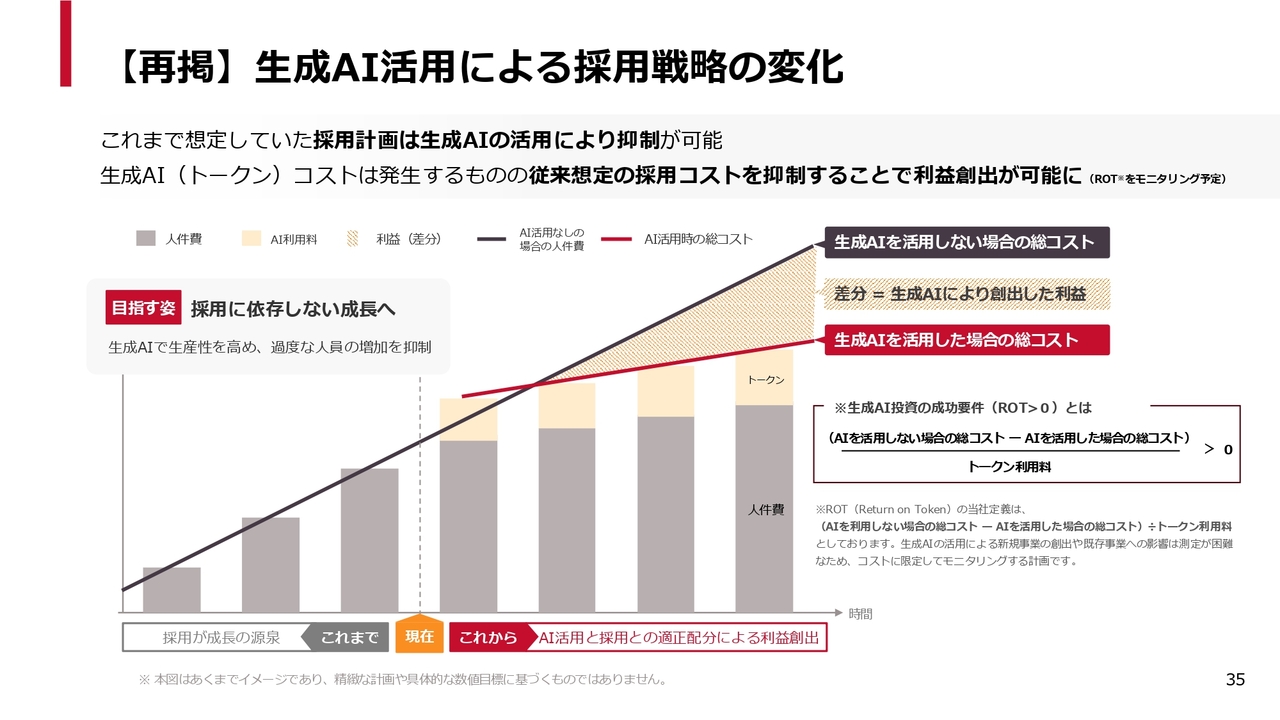
こちらは、生成AIの活用によってどのように利益を実現していくかを示したチャートです。
従来の事業構造は労働集約的な性質があり、採用によって人件費が増加し、それに伴い事業が成長していく計画でした。しかし現在は、生成AIの登場によって、採用計画を緩やかにしてもビジネスが成立すると確認されています。
一方で、生成AIは安価ではなく、利用には費用がかかります。チャートの「トークン」と書かれている部分がそれに該当します。この費用差を表しているのが、チャート内のオレンジ色の部分です。
生成AIによる利益創出についてご説明します。生成AIは全社で本格的な展開を今期から開始したばかりであり、そのためコストが先行しています。ただし、採用計画の適正化と生成AIを適正に活用することで、2年後、3年後には確実に利益を創出できるよう進める計画です。
このプランは、生成AIによって事業が急激に変わるのではなく、2年から3年の時間をかけて着実に利益を実現していくものです。このようにご理解いただければ幸いです。
IR活動状況
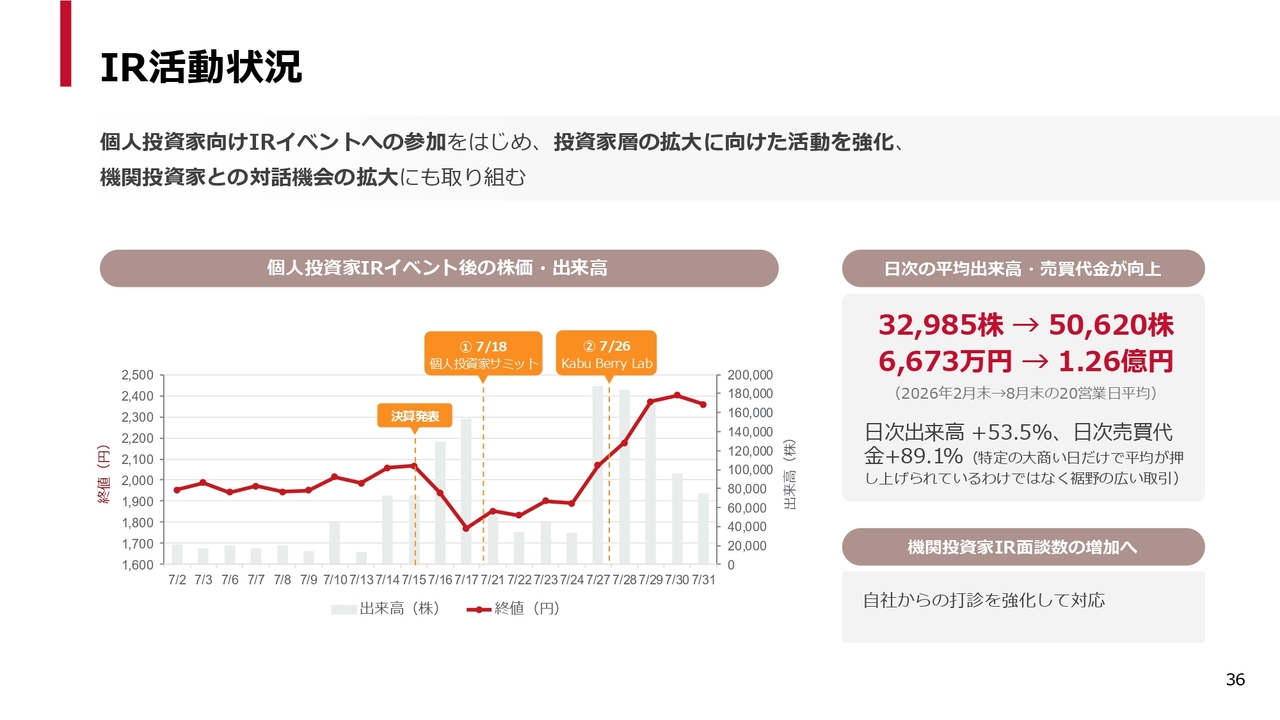
IR活動についても、今期から非常に力を入れています。専門のスタッフを配置し、個人投資家向けイベントへの露出を増やしています。これらの活動が奏功し、取引高が増加し、結果として株価も少しずつ上昇基調にあると考えています。
もちろん、事業の業績が最優先であると理解していますが、これらを広く投資家のみなさまにご理解いただけるIR活動も同様に重要であると考えています。今後もこのような活動にしっかりと注力することで、当社を知っていただき、株価の向上につなげていきたいと考えています。
私からのご説明は以上です。ご清聴、ありがとうございました。
質疑応答:中期経営計画の上方修正見込みについて
司会者:「FY28中計の利益水準を1年前倒しで達成するということであれば、中計は上方修正するのでしょうか?」というご質問です。
大石:ご指摘のとおり、中期経営計画の2年目にして3年の計画をすでに達成する見込みです。一方で現在は、生成AIの登場や年度ごとの変動要因が大きい状況にあります。
そのため、今後の売上高および利益については、これらの変動要因を除いた事業の実態に基づいて再精査を行い、決定事項が生じた場合には速やかに発表する考えです。
質疑応答:ファンドを除いたG-genの実力について
司会者:「G-genのファンドを除いた実力について教えてください」というご質問です。
大石:先ほどもお伝えしたとおり、具体的な金額はNDAなどもあり非公表としています。ただし、ファンドを除いても実力ベースで明確に改善しており、ARRも100億円を超える規模感となってきています。しっかりと成長しており、実力ベースでも黒字を見込んでいます。
質疑応答:生成AIの活用による業績拡大見込みについて
司会者:「生成AIで業績はどこまで伸びるのか、現時点の想定でよいので教えてください」というご質問です。
大石:さまざまな要因から、当社のビジネスは引き続き成長していくと考えています。特に、「お客さまに販売する」という側面と「社内の業務を効率化する」という側面があります。
お客さまへのご提供という観点では、先ほどお伝えした2点のとおりです。現在、ハイパースケーラーやAnthropicさま、OpenAIさまなどの企業がコンピューティングリソースや部品を買い集めた結果、お客さまがコンピューターを購入できなくなり、クラウドの利用が進んでいます。
また、内製化が進むという情勢はほぼ確実です。お客さまがこれまで契約していた高額なSaaS製品を「Claude Code」や「Codex」などで内製化し、それを動かす基盤としてAWSや「Google Cloud」を利用するという流れは確実に起きており、すでに足元でも始まっていると考えています。
一方で、当社自身のAI活用も進んでいます。クラウド技術の「デリバリー」と呼ばれる領域はもちろんのこと、当社が得意とするサポートやMSP(保守・運用サービス)といった側面でも、これまでは労働集約型で、頭数がそのまま売上や利益に直結する構造でした。
しかし、生成AIを効果的に活用することで、人員をそれほど増やさなくても、お客さまにこれまでと同等もしくはそれ以上の品質のサービスを提供できる可能性が大いに高まってきています。
現時点で全サービスをAIで完全に自動化できているわけではありませんが、この分野での取り組みを進めています。コストを適切にコントロールすることで、お客さまへのサービス品質を損なうことなく、利益を創出できると考えています。
現在はまだ定量的な目標値を開示する状況には至っていませんが、多少時間はかかるものの、確実に当社の利益に貢献すると考えています。
質疑応答:戦略的提案と利益構造について
司会者:「リセールでは、アカウント獲得を優先するために大型案件で戦略的な値引きを行っており、足元の単体の採算はその分抑えられていると理解しています。これらの値引きは、獲得した顧客がMSPやインテグレーションなど利益率の高いサービスを追加で利用することで、回収していく想定でしょうか?
だとすれば、値引きで獲得した顧客がおおむねどの程度の期間で採算に乗ってくるのか、足元での手応えについてお聞きしたいです」というご質問です。
大石:過去のご説明で誤解を招く表現があった場合はお詫びします。戦略的な提案は、逆ざやや赤字で実施されている状況ではありません。リセールでもきちんと利益を出せる状態にしていますが、利幅が限定的というのが正しい内容です。
その上で利益率をさらに向上させるため、さまざまなコンサルティングサービスやマネージドサービス、セキュリティサービスなど、いわゆる「アップセル」と呼ばれるかたちでお客さまに追加でご購入いただくことにより、利益を獲得するというのが基本スタンスです。
したがって、リセールアカウントの取得により赤字になることはなく、むしろ獲得すればするほど利益の絶対額は増加していきます。
社内ではこの構造を「ミルフィーユ」と呼んでおり、一つひとつのサービスの利幅は限定的でも、それらが積み重なることで価値を生み出すという考え方に基づいています。このスタンスで、今後も着実に利益を積み重ねていきたいと考えています。
質疑応答:タイでの展開について
司会者:「タイ現地法人では、インターネットイニシアティブ(IIJ)さまとの協業を通じたASEAN展開の布石と理解しています。当面は投資フェーズかと思いますが、FY27の費用計画への織り込み度合いと現地での収益貢献を見込む時間軸について、考え方を教えてください」というご質問です。
大石:ご認識のとおり、投資フェーズにあります。一方で、タイについてはAWSもリージョンを立ち上げたばかりの状況であり、クラウドマーケット自体もまだこれからです。
非常に大きな投資というよりは、マーケットの成長に合わせて限定的に投資額を増やしていくことを基本方針としています。そのため、今期において突然赤字が広がることはなく、限定的なコストを投下し、時間をかけてマーケットの成長とともに事業を拡大していく考えです。
質疑応答:AI活用と採用投資のバランスについて
司会者:「生成AIによる採用抑制とROTのモニタリングは、中期の利益率を左右する打ち手と受け止めています。一方で、御社はリセールの面獲得やインテグレーション件数の拡大など人手を要する成長も担っており、採用抑制と供給能力の確保は両立が難しいようにも見えます。
AIで代替する領域と採用投資を集中させる領域の線引き、およびROTがプラスに寄与し始める時間軸について、考えを教えてください」というご質問です。
大石:当社の基本スタンスとして、AIで代替できる領域と採用投資を集中させる領域を分けて考えています。特に、生成AIで代替や効率化が進められるのは、社内の領域や、先ほどお伝えした保守サービスのような定型的な業務が多いと理解しています。
一方で、当社が得意とするエンタープライズ向けのお客さま対応や、昨今力を入れているセキュリティ領域、生成AIにおけるFDE(高度人材)が必要とされる領域では、ビジネスを成長させるために、引き続き採用が必要だと考えています。
AWSには優れたエンジニアを表彰する制度がありますが、当社は2026年度に、「トップエンジニア」という認定でセキュリティとAI分野において国内No.1のポジションを獲得しています。この分野では、さらに専門性を高めていく必要があると考えています。
リセールの領域の拡大とセキュリティやAIといった高度領域への進出を両立させるため、専門人材の獲得を進める一方で、反復業務や社内の定型業務にはAIを積極的に活用します。これにより、ヘッドカウントの増加に依存せず、しっかりと利益を創出できると考えています。
具体的な時間軸については明言が難しいのですが、先ほどのチャートで示したとおり、2年から3年のスタンスでしっかりと利益に貢献していけるものと考えています。
質疑応答:手元資金と事業構造に基づく財務方針について
司会者:「御社は自己資本比率が45パーセント近くあり、有利子負債もわずかで、財務はとても堅実だと思います。それにもかかわらず、DOEの下限は1パーセントで、上場企業平均の2.6パーセントと比べるとかなり低く見えます。手元資金を還元に回す余地は十分あるのではないでしょうか?」というご質問です。
大石:まず、財務のほうを健全にご評価いただき、ありがとうございます。
手元資金だけを見ると、「還元できるのではないか?」というご指摘はもっともだと理解しています。しかし当社のビジネスは、AWSやGoogle、最近ではAnthropicさまといった大手ハイパースケーラーに対するドル決済が発生します。そのため、見た目以上に安全資産が必要な状況です。
特に当社では、AWSのリセールというビジネスが多くを占めています。AWSの利用料は米ドル建てで当社がAWSに支払い、お客さまからは使った分を円でいただくというビジネス構造となっています。
さらに、お客さまがAWSの利用量を増やすだけでなく、マーケットプレイスを通じてさまざまなソフトウェアライセンスを購入できるようになってきています。こうした環境では、突然お客さまの調達が増える場合もあります。
このような状況において、当社も機動的にAWSやGoogleといったハイパースケーラーに対して、ドル建てでの支払いを確実に行う必要があります。ドルの金利が高いことはみなさまもご存知かと思いますが、これを逆に考えると、当社がドルで借り入れを行う場合は金利が高くなり、逆ざやのリスクが生じる可能性もあります。
したがって、見た目以上に現金をしっかりと確保しておくことで利益を確保し、お客さまが安心して取引できる事業構造を維持していると理解しています。
DOEの1パーセントという基準は、下回らない下限の目安として設定しています。他社と比較すると低く見える点は認識していますが、これが当社の強みであり、事業上の優位性につながっているとご理解いただければと考えています。
質疑応答:情報漏洩に関するAWSのセキュリティ対策について
司会者:「最近、大手企業を含む数多くの情報漏洩のニュースが続いています。クラウドに預けたデータは、本当に安全なのでしょうか? AWSは大丈夫ですか?」というご質問です。
大石:まず、昨今発生している情報漏洩については、クラウドから直接漏洩したものではなく、お客さまの設定の不備などによって脆弱性が突かれるケースが大半です。
AWS自体がセキュリティを突破されたという事実は過去に一度もなく、非常に高いセキュリティレベルを維持しており、物理的にも安全性が確立された領域内にあります。
AWSは「責任共有モデル」という仕組みを採用しています。これは、銀行のキャッシュカードと暗証番号の関係に似ており、キャッシュカードと暗証番号を厳重に管理すれば、銀行が突破されることがほぼないのと同様です。重要なのは、お客さまがキャッシュカードや暗証番号をしっかり管理することです。
このため当社では、そうした管理方法を支援するコンサルティングサービスや、環境が適切に保護されているかをチェックするソリューションを提供しています。これらを通じて、お客さまがより安心してAWSや「Google Cloud」を利用できる環境を提供することが、我々のミッションであると考えています。
質疑応答:生成AIによる社内生産性向上の現況について
司会者:「生成AIによる社内生産性の向上について、実際の状況を教えてください。全社的な生成AI活用による社内の開発・運用・営業プロセスにおける生産性向上効果は、数字としてどの程度表れているのでしょうか?」というご質問です。
大石:定量的には、残念ながらまだ数字として明確に断言できる状態にはありません。
一方で、定性的には、すでに社内で2つの取り組みが進んでいます。1つ目は、開発業務の自動化による採用抑制です。例えば、私自身が「クラウドオートメーター」のようなSaaSサービスを開発し、これまでに数百社のお客さまにご利用いただいています。
システム開発や社内システム運用に生成AIを組み込むことで、業務効率の改善に加え、リソースを増やさなくてもサービス品質を維持することがすでに実現できています。今後も、こうした取り組みを積極的に進めていきたいと考えています。
もう1つは、当社が契約している約200のSaaSの棚卸しです。コスト効率が悪いSaaSについては「Claude Code」などを活用して実際に置き換えを進めており、当初の想定よりも順調に進捗しています。すでにいくつかのSaaSを自社製品に置き換えることが始まっており、このプロセスを通じてSaaSライセンスコストの削減を実現しています。
これらの取り組みは今期より開始したものですので、今期以降に数字が積み重なっていく見込みです。しっかりと社内で集計し、株主や投資家のみなさまに具体的な成果をお示しできるよう、来期以降に可能な範囲でお伝えしていきたいと考えています。
質疑応答:不採算案件の発生リスク管理とシステム刷新について
司会者:「ガバナンス、前期不採算案件の完全再発防止、今期通期計画に対する第2四半期の進捗状況と、前期に発生した不採算案件の発生リスクが完全にコントロールされているのでしょうか?」というご質問です。
大石:前期は株主・投資家のみなさまにご心配とご迷惑をおかけしましたが、今期は不採算案件の発生リスクを非常に高い精度でコントロールできており、上期の業績も順調に進捗していることは、みなさまにご覧いただいたとおりです。
特に、受注管理や案件の審査プロセスについては、AIを効果的に活用しつつ厳格化に取り組んでおり、受託前に採算性や技術リスクなどをしっかり洗い出せる体制をすでに整えています。
また、先ほどサマリーでお伝えしたとおり、基幹業務システムの刷新を開始しました。このシステムが実際に稼働するのは来期からですが、新しい基幹業務システムの導入により、リアルタイムモニタリングが可能になるよう取り組んでいます。
これにより、各プロジェクトの原価・工数・進捗状況を可視化し、それをリアルタイムで確認できるようになります。その結果、不採算案件や赤字案件が発生した場合でも、早期に検知して早期に対策を講じることが可能となります。
これらを組み合わせることで、今後、プロジェクト管理体制の強化を図り、案件の質をしっかり担保することで、不採算案件や赤字案件が発生しないような体制をさらに強固にしていきたいと考えています。
質疑応答:AIの大口案件とシェア拡大の進捗について
司会者:「AI時代に向けてシェア拡大戦略を進めているとのことですが、足元で大口案件の獲得などの成果は出ているのでしょうか?」というご質問です。
大石:AI自体の大口案件ではありませんが、シェア拡大に向けて活動を進める中で、非常に大きく有名なお客さまのアカウント獲得が足元で順調に進捗しています。
このようなお客さまは、これからAIを活用するフェーズにどんどん移行していくと考えています。現在、ハイパースケーラーのアカウントを取得しているお客さまが、今後AIやセキュリティの分野でアップセルを進めていき、それが成果として花開くものと考えています。
引き続きこのような取り組みを続け、業績の拡大につなげていきたいと考えています。
大石氏からのご挨拶
大石:みなさま、本日は当社の決算説明会にご参加くださいまして、誠にありがとうございました。ご覧いただきましたように、生成AIの登場によってクラウドが再成長している状況です。これに加え、セキュリティの分野も今後非常に伸びることが期待されます。
生成AIの登場によって「SaaS is Dead」と言われるようになり、当社のようなシステムインテグレーターも需要が激減するのではないかという懸念がありました。
一方で、私自身も生成AIを利用する中で、生成AIを活用してお客さまの業務を改善したり、新しいシステムを構築したりする分野においては、プロフェッショナルの存在が不可欠であることを実感しています。
当社においても、今後は技術をさらに磨き、より多くのお客さまにクラウド・セキュリティ・生成AIの3つを掛け合わせたソリューションを提供することで、ビジネスの拡大を図りたいと考えています。
株主および投資家のみなさまにおかれましても、引き続きご支援を賜りますようお願い申し上げます。本日は誠にありがとうございました。

関連銘柄
| 銘柄 | 株価 | 前日比 |
|---|---|---|
|
4434
|
3,045.0
(15:30)
|
+498.00
(+19.55%)
|
関連銘柄の最新ニュース
-
サーバーワークス、「Claude 導入パッケージ on Amazo... 今日 18:17
-
決算プラス・インパクト銘柄 【東証スタンダード・グロース】引け後 ... 今日 15:48
-
<動意株・16日>(大引け)=モノタロウ、メタリアル、プリモGHDなど 今日 15:33
-
東証スタンダード(大引け)=値上がり優勢、セキュアヴェ、プリモGH... 今日 15:32
-
サーバワクス(4434) 2027年2月期第2四半期決算説明会 書... 今日 15:30
新着ニュース
新着ニュース一覧-
今日 21:43
-
今日 21:42
-
今日 21:41
-
今日 21:41