ククレブ・アドバイザーズ、企業不動産の売却・有効活用支援で大幅増収 中計初年度目標を達成し今期も成長へ
2026年8月期 通期決算説明
宮寺之裕氏(以下、宮寺):みなさま、こんにちは。ククレブ・アドバイザーズ株式会社代表取締役の宮寺です。本日はお忙しい中、当社2026年8月期(第8期)の決算説明会にご参加いただき、誠にありがとうございます。
冒頭にCREの需要について触れますが、本日はWeb上で多くの個人投資家の方々にもお聞きいただいており、かつまだ当社の株式にご投資されていない方もいらっしゃると聞いています。
毎回ご参加いただいている方にとっては若干冗長かもしれませんが、まずはCRE(Corporate Real Estate)、つまり企業不動産のマーケットについてしっかりお話しした上で、本題に入りたいと考えています。
当社が取り組むCREとは何か
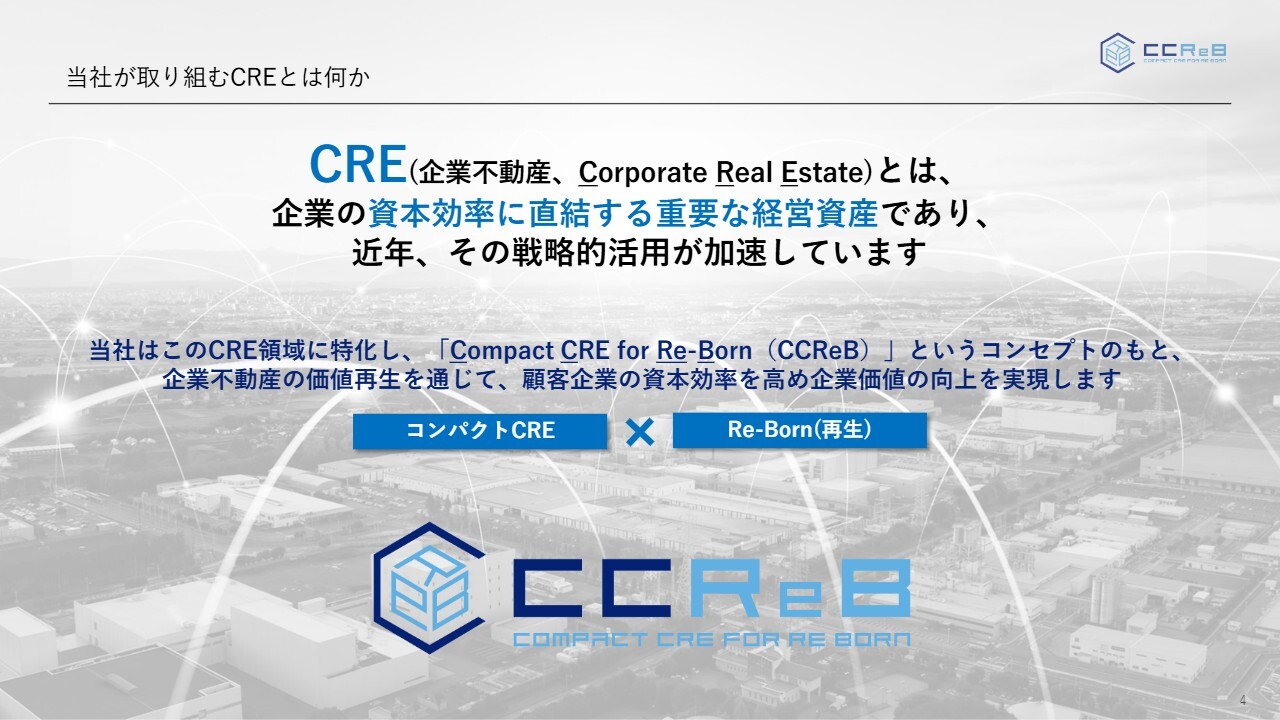
本日は「CRE」という言葉を頻繁に使用しますが、このCRE(企業不動産)は近年、経営において非常に重要な資産として位置づけられています。そのため、我々は不動産テックを活用し、この分野にフォーカスするというコンセプトを掲げています。
ここで、当社の社名「ククレブ」の由来についてご説明します。「Compact CRE for Re-Born」の頭文字をつなげて「ククレブ」と呼び、「Compact CRE」と「Re-Born(再生)」に着目して、企業が保有する資産を活用し、企業価値を高めていただくことをビジネスの主軸としています。
このCREのビジネス領域における当社のポジションについて、次にご説明します。
高い参入障壁を有するCRE市場において、当社は独自のポジションを確立
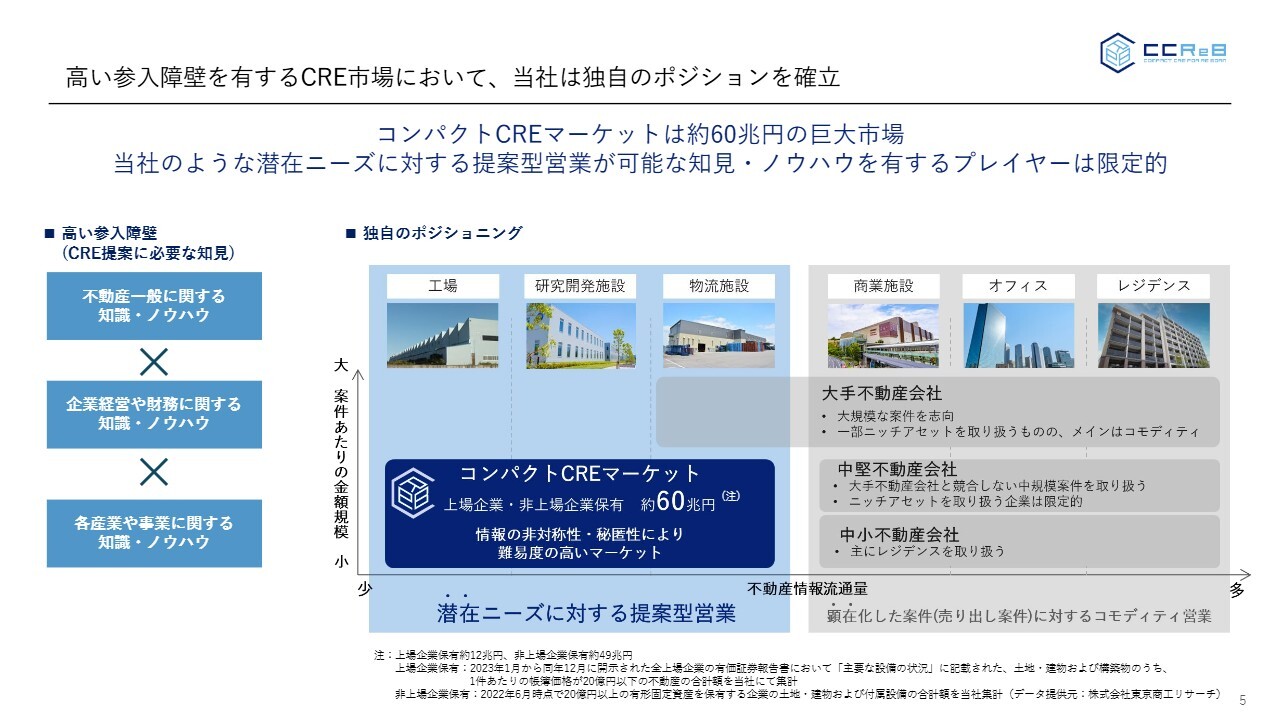
こちらのスライドでは、不動産を6つに分類し、当社が得意とするセクションとして、工場、研究開発施設、物流施設を挙げています。取り扱う物件の金額は、基本的に20億円以下をターゲットとしており、20億円以上の物件も取り扱っていますが、主に20億円以下にフォーカスしている点が当社の特徴です。
当社がこの範囲にフォーカスしている理由として、不動産業界全体を見渡すと、さまざまな会社が存在する中で、大手不動産会社が金額や規模の観点からなかなか参入しにくい部分に着目しているためです。
一方、中堅・中小の不動産会社と取り扱う金額は同じですが、工場、研究開発施設、物流施設といった分野は非常にニッチです。企業でいえば、直接事業活動に使用する不動産が該当します。
当社は、これらの不動産に関してコンサルティングを行ったり、バランスシートを活用して活動したりしています。例えば、工場を売却したい場合には、生産活動の拠点を見直すなど、企業側の相談を受けながら業務を進めています。この分野は非常にノウハウが求められるため、高い専門知識が必要となる領域です。
我々は、専門性を必要とするこの分野において、参入障壁が非常に高いと考えています。その中で、提案型営業を通じて不動産を取得することを強みとしています。
巨大なCRE市場の中で、当社が狙う高成長領域
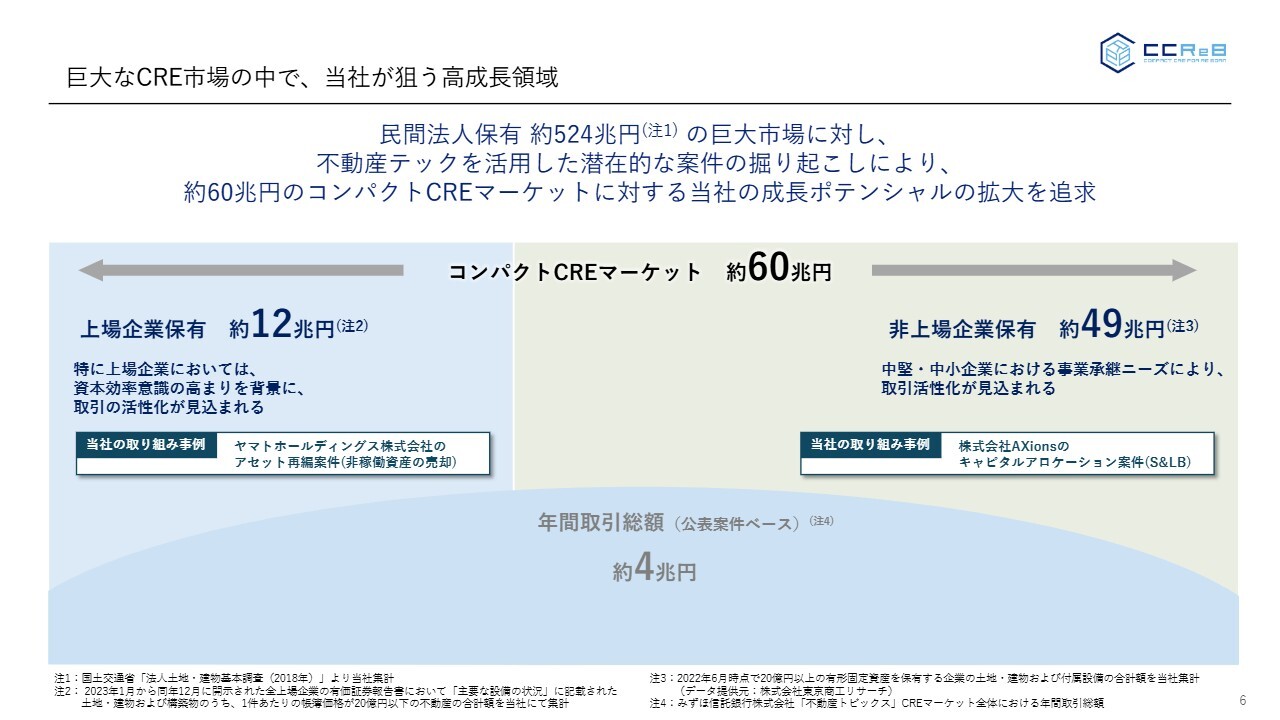
市場規模として、民間の法人が保有する不動産の規模は、統計資料によると約500兆円です。直近ではもう少し増加している可能性もありますが、いずれにしても、この500兆円規模の不動産に対し、当社は不動産テックを活用して潜在的な案件を掘り起こしていきます。
「コンパクトCREマーケット」と当社が定義する市場では、約60兆円の規模があります。このうち、上場企業が持つ不動産は12兆円、非上場企業が持つ不動産は49兆円です。これらの数値は統計資料に基づいており、当社はこれらの市場に注力しています。
また、当社は上場企業だけでなく非上場企業とも取引を行っています。上場企業については、例えばヤマト運輸株式会社が不動産を売却する方針を進める中で、当社のソリューションが少なからずお役に立てたケースがあります。
さらに、最近のプレスリリースでは、九州の物流会社である株式会社AXions(アクシオンズ)との取り組みについても発表しました。同社はキャピタルアロケーションのもと、不動産売却による資金を別の投資に振り分ける戦略を進めており、当社はセールアンドリースバックという手法で支援しています。
いずれにしても、上場企業・非上場企業を問わず、企業不動産という資産を切り離していく流れが、非常に大きな市場の特徴になっています。
資本効率意識の高まりを背景に、CRE戦略の必要性は急速に高まる
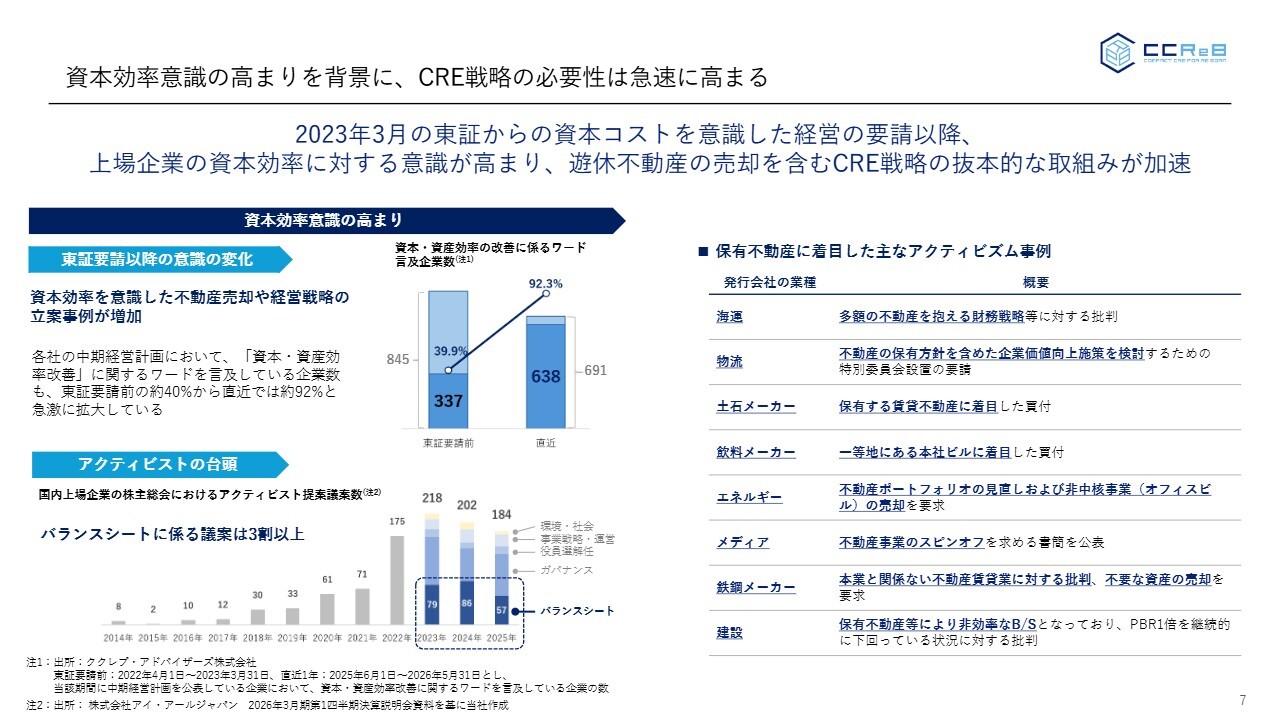
2023年3月、東京証券取引所(以下、東証)から「資本コストや株価を意識した経営の実現」に関する要請がありました。それを受けて、上場企業の資本コストや資本効率への意識が高まり、遊休不動産を含めた企業不動産の抜本的な見直しと取り組みが加速しています。
特に、東証の要請以降、現在では約9割の企業が中期経営計画に資本コストや資本効率について記載しています。少し前まではこれらを記載していない企業もありましたが、現在ではそれが完全に標準化されています。
CRE戦略の実行が、資本効率経営の実質化を加速する
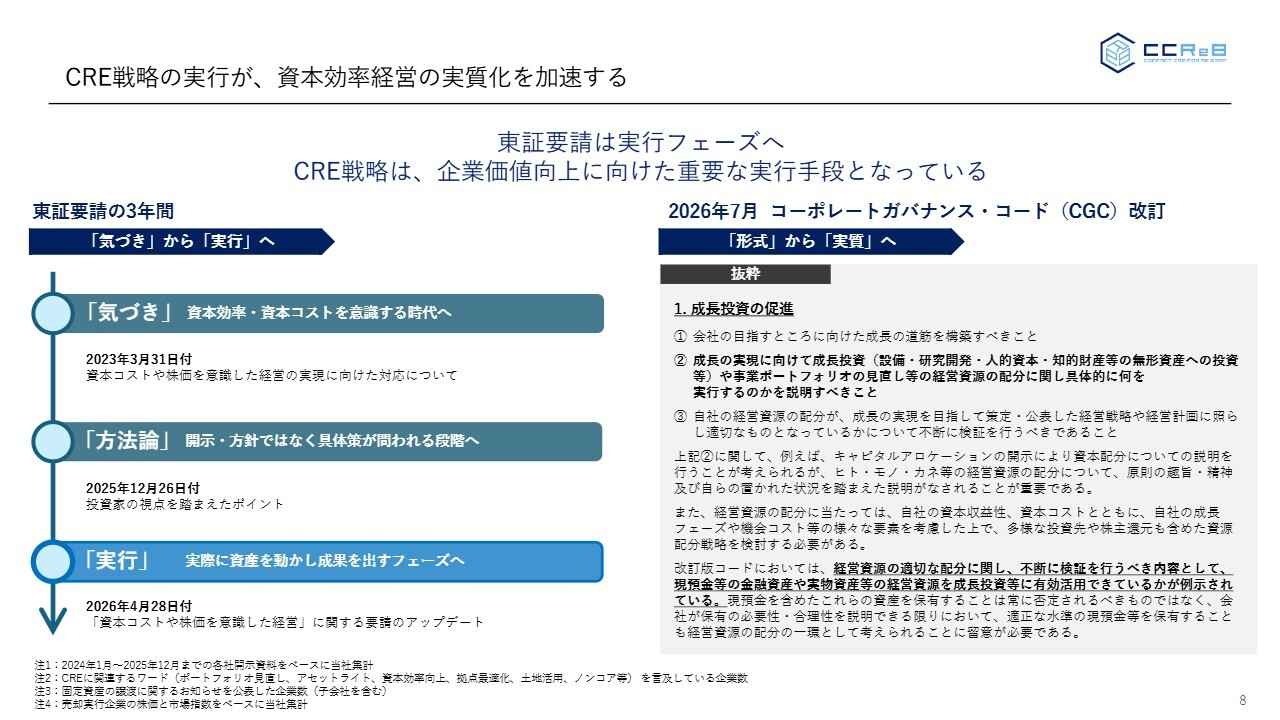
このような状況の中、これまでは東証の要請に基づき、いわゆる「気づき」の時代でしたが、各社の方針が整備されるにつれ、方法論というかたちになってきました。直近では、完全に実行フェーズに入っていると考えています。
実際、コーポレートガバナンス・コードの改訂や東証からの要請が非常に強まり、さまざまな資産がある中で私たちが注目している企業不動産は、資本効率経営の中でカギを握る重要なアセットです。そのため、直近では私たちへの仕事のご相談も非常に増加しています。
企業不動産という商材は、通常の不動産セクターの中でも非常に独自性が高く、今後さらなるマーケットの拡大が期待できると考えています。
上場企業に広がるCRE戦略の実行
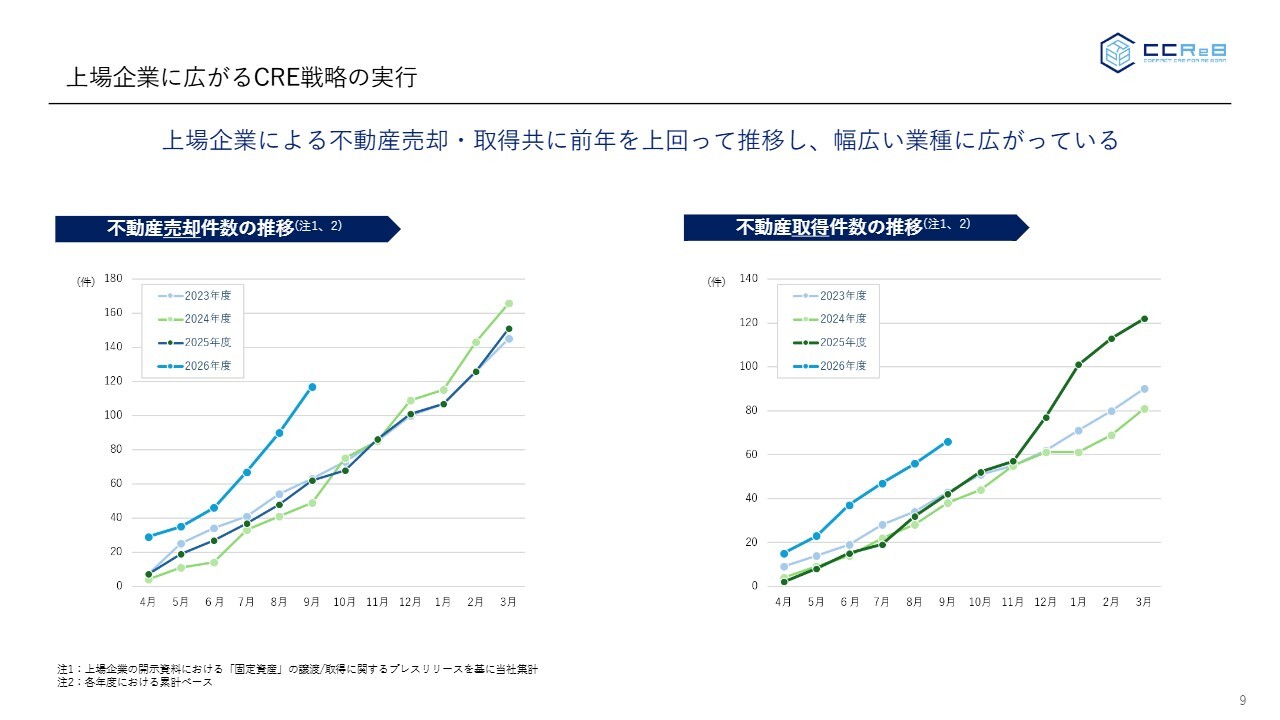
当社調べではありますが、CRE戦略の実行に関して、企業が開示している固定資産の譲渡や取得に関するお知らせを収集しています。これらは適時開示の基準に基づいて開示されていますが、バランスシートに対してインパクトがないものについては開示されない場合もあります。
実際に開示されている情報を見ると、2026年度はこれまでの年度と比べて不動産の売却が急激に進んでいることがわかります。
主な要因としては、企業側がまとまったかたちで不動産を売却していることが挙げられます。当然ながら、企業にとって不動産の売却は本業ではないため、CRE戦略の実行において、ある程度まとまった単位で売却を進めています。この中には、当社が取り扱うコンパクトな案件も含まれています。
一方で、不動産の取得も非常に高水準で推移しています。推察ではありますが、企業は不要な不動産を売却し、経営に必要な不動産には投資を行っていると考えています。
特に、企業による工場用地の取得が目立っています。後ほど詳しく説明しますが、最近では企業が生産拠点を日本に戻したり、日本での投資を拡大する動きが増えています。その中で、工場用地を探している、または居抜きの工場に投資したいという企業が非常に多く見受けられます。この資料は、そうした傾向を反映した内容となっています。
パイプラインの着実な拡大が、将来の業績成長を下支え
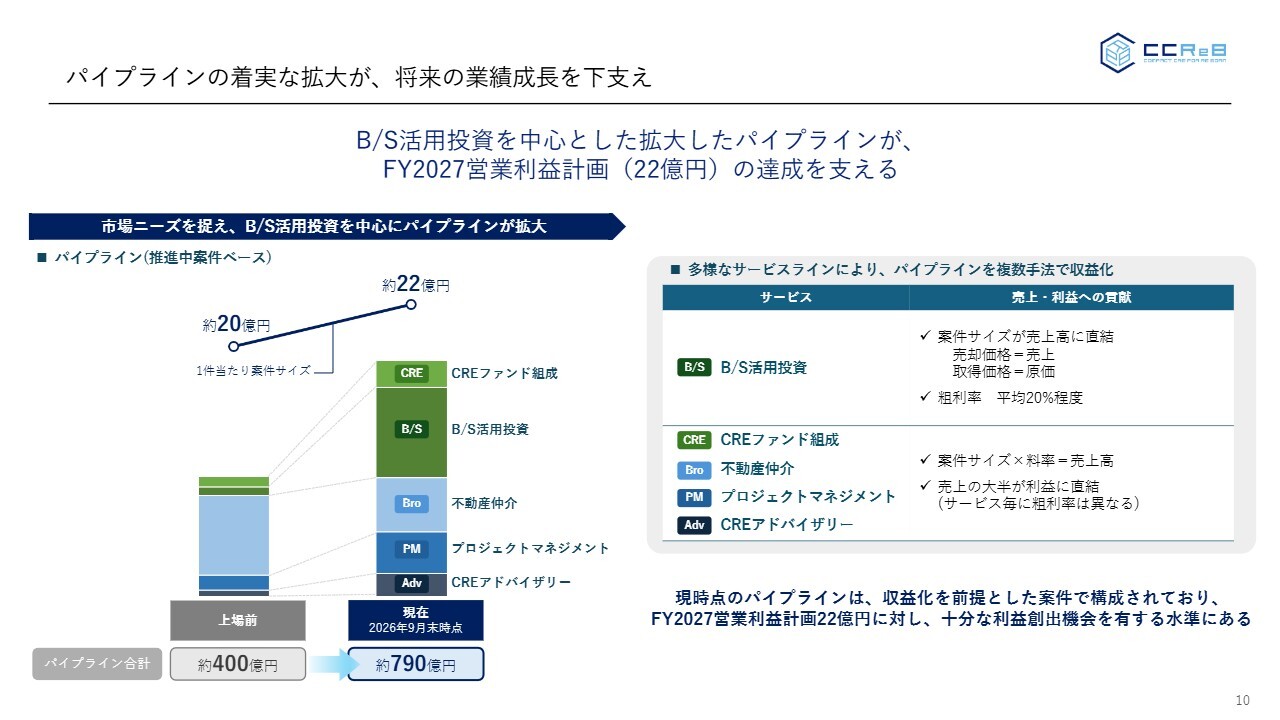
我々はこのようなマーケットの中で、着実にパイプラインを積み上げています。上場前は相談ボリュームが約400億円でした。それが上場後、当社の機能がかなり浸透してきたことや上場効果も相まって、今回の決算時点では約790億円となりました。
前四半期時点では740億円だったため、約50億円増加しています。ただし、当然この中で相談が減少するものもあれば、新たに加わるものもあります。
いずれにしても、これだけパイプラインがある状況であれば、後ほどご説明する今期の営業利益目標についても達成できると考えています。
2026年8月期 決算サマリー
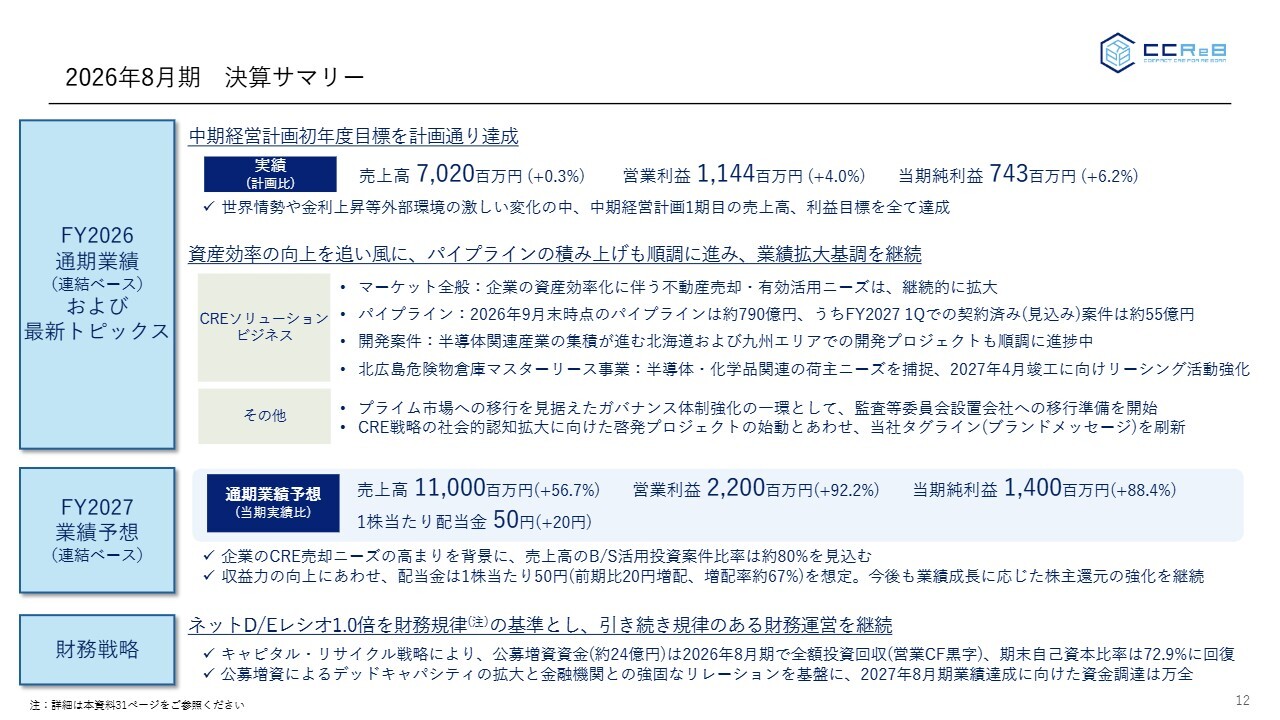
2026年8月期の決算サマリーです。まず、中期経営計画の初年度であり、売上・利益ともに計画の初年度の目標をすべて達成しました。
具体的には、売上高が70億2,000万円、営業利益が11億4,400万円、当期純利益が7億4,300万円となっています。計画比については、第2四半期で上方修正した計画との比較であり、前期比で大幅な増収となりました。
また、パイプラインについても先述のとおり、資本効率や資産効率の向上を追い風に、順調に積み上がっています。マーケット全般としては、これまでお話ししてきたように、企業の資産効率化に伴う不動産の売却や有効活用のニーズが大きく増加している状況です。
さらに現時点のパイプラインは総額790億円を保有しており、すでに2027年8月期第1四半期においては契約見込みを含めて55億円がすでに仕込み済みとなっています。
開発案件については、いくつかのプロジェクトが現在進行中です。特に半導体関連産業の集積が進む北海道、九州エリアでの開発プロジェクトは、順調に進捗しています。これについては後ほど詳しくご説明します。
また、前期に北広島市で進めていたプロジェクトについては、マスターリース事業として取り組んでおり、我々の見立てどおり、半導体や化学品関連の荷主ニーズを捉えています。このプロジェクトは来年4月に竣工予定で、現在リーシング活動を強化している段階です。
さらに、本日プレスリリースを出しましたが、当社はプライム市場への移行に挑戦することを以前よりお伝えしていました。この目標を見据え、ガバナンス体制の強化の一環として、監査等委員会設置会社への移行を発表しました。
また、CRE戦略の認知拡大を図るため、直近ではYouTubeに動画を公開しており、啓発プロジェクトの始動に合わせて、当社のタグライン、いわゆるブランドメッセージを刷新しました。
今期の売上高目標は、売上高110億円、営業利益22億円、当期純利益14億円としています。あわせて、1株当たり配当金を50円に設定し、30円から20円の増配となることを本日発表しました。
現在、企業の不動産売却ニーズが非常に高まっています。これは中期経営計画を策定した当初よりもさらに強力な状況となっており、当社としてはこのチャンスを見逃すわけにはいかないと考えています。そのため、可能な限り当社のバランスシートを活用し、対応可能な案件に取り組むことで、企業とのリレーションをさらに強化する方針です。よって今期の売上高の目標110億円におけるB/S活用投資の構成は、約80パーセントと見込んでいます。
配当については、先ほどお伝えしたとおり、50円です。今後も業績が成長していけば、株主還元を強化していきたいと考えています。
財務戦略については、ネットD/Eレシオ1倍を財務規律としています。前期は「キャピタル・リサイクル戦略」というものを公表しており、昨年の秋に公募増資を実施しました。その際に調達した約24億円は、前期の間にすべて不動産に投資しました。その上で、全額投資回収を達成しています。前期の営業キャッシュフローは黒字となり、その結果、期末時点での自己資本比率は72.9パーセントに回復しました。
昨年の公募増資によりデッドキャパシティが大きくなったことや、金融機関との強固な関係を基盤に、2027年8月についても、新たな増資を伴わずに成長を実現できると考えています。
CRE戦略の社会的認知拡大に向けた啓発プロジェクトを開始
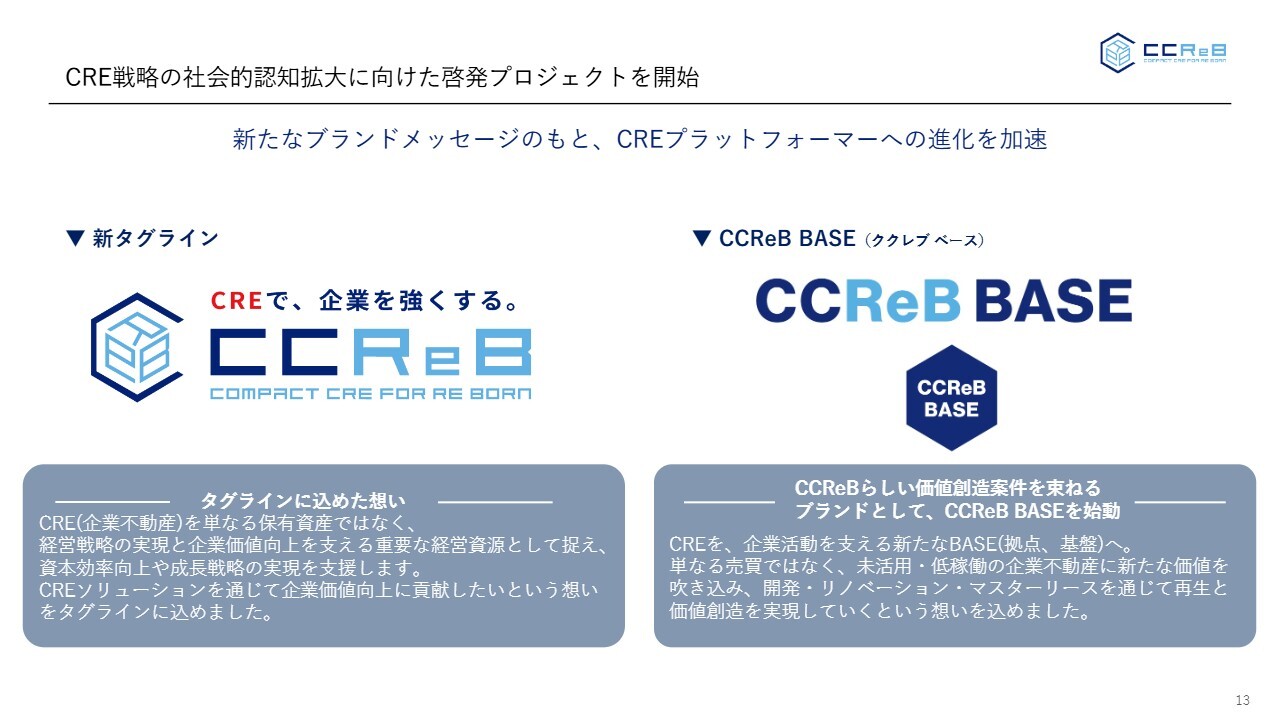
ここからは、CRE戦略の啓蒙についてご説明します。当社ではタグラインを設定しており、以前は「企業価値創造ソリューションカンパニー」という表現を用いていました。この思いは現在も変わらず、企業価値の創造を目指している会社ですが、メッセージがわかりにくいとの指摘がありました。
そこで今回、新たに「CREで、企業を強くする」というタグラインを設定しています。
これは、当社が推進するCRE戦略を通じて、クライアントのみなさまの企業価値を高めていきたいという思いを込めたものです。今後、このタグラインを活用しながら、ブランドメッセージを発信していきます。
もう1つ、「CCReB BASE(ククレブ ベース)」という要素を設けました。現在進行中の開発案件が3物件あり、将来的にも新たな開発が予定されています。これら物件に関して、私たちの考えとして、企業活動を支える新たな基盤であるという意義を持たせ、「CCReB BASE」というマークを付けました。
なお、これは開発案件だけではなく、当社が借り上げる物件や有効活用を支援する物件にも、「CCReB BASE」というブランディングを今後行っていきます。
2026年8月期 累計実績 エグゼクティブ・サマリー
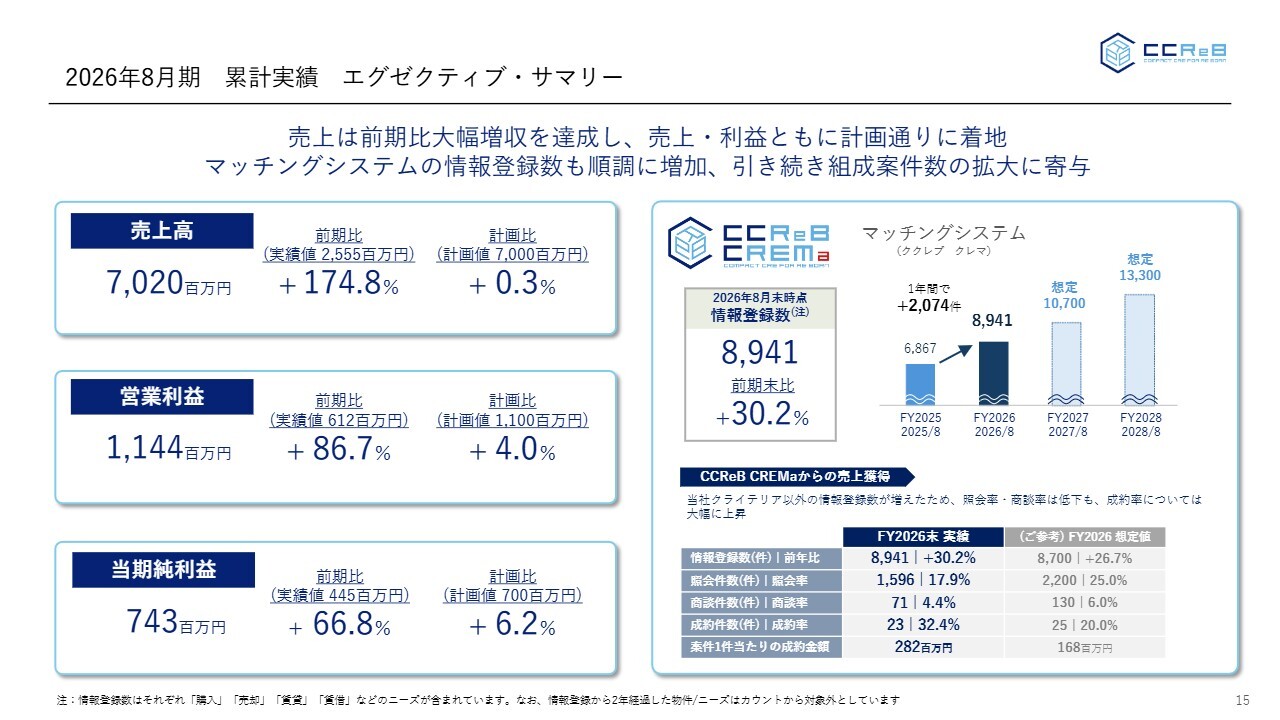
続いて、2026年8月期の実績です。先ほどと同様、売上高、営業利益、当期純利益を示しています。前期比、売上高は約2.7倍、営業利益は約1.9倍、当期純利益は約1.7倍となりました。
また、マッチングシステムについてもKPIとして情報登録数を公表していますが、2026年8月末時点で8,941件となり、前期比で30パーセント増加しました。
過去の資料でマッチングシステムの「CCReB CREMa(ククレブ クレマ)」からどれだけ売上を取るかという表をご覧いただいたと思いますが、その部分を抜粋しています。
中期経営計画で想定した値としては、8,700件に対して照会率25パーセント、商談率6パーセント、成約率20パーセントをかけた結果、1件当たり1億6,800万円という数字を出しました。しかし、実際の前期実績としては、情報登録数が大幅に増加しました。
「照会率」とは、マッチングが成立したものを「マッチしました」とお客さまに紹介する、いわゆる照らし合わせを行う率のことを指します。当初計画では25パーセントと設定していましたが、実績はそこから下がっています。
その背景には、「CCReB CREMa」の参加者が多くなっている中で、当社があまり取り扱わないアセット、例えば住宅やオフィスといったものも多く登録いただき、母数が増加したことがあります。その結果として、照会率が低下している状況です。
また、照会から商談につなげる割合は現状4.4パーセントとなっており、こちらも当初見込みの6パーセントよりも低い数値です。しかしながら、1件あたりの成約率については非常に向上しており、当初計画の20パーセントに対して32.4パーセントとなっています。その結果、このマッチングシステムを活用した業務は、引き続き効率的に推進できていると考えています。
1件あたりの成約金額も見込みより大きくなっています。
2026年8月期 累計実績(損益計算書)
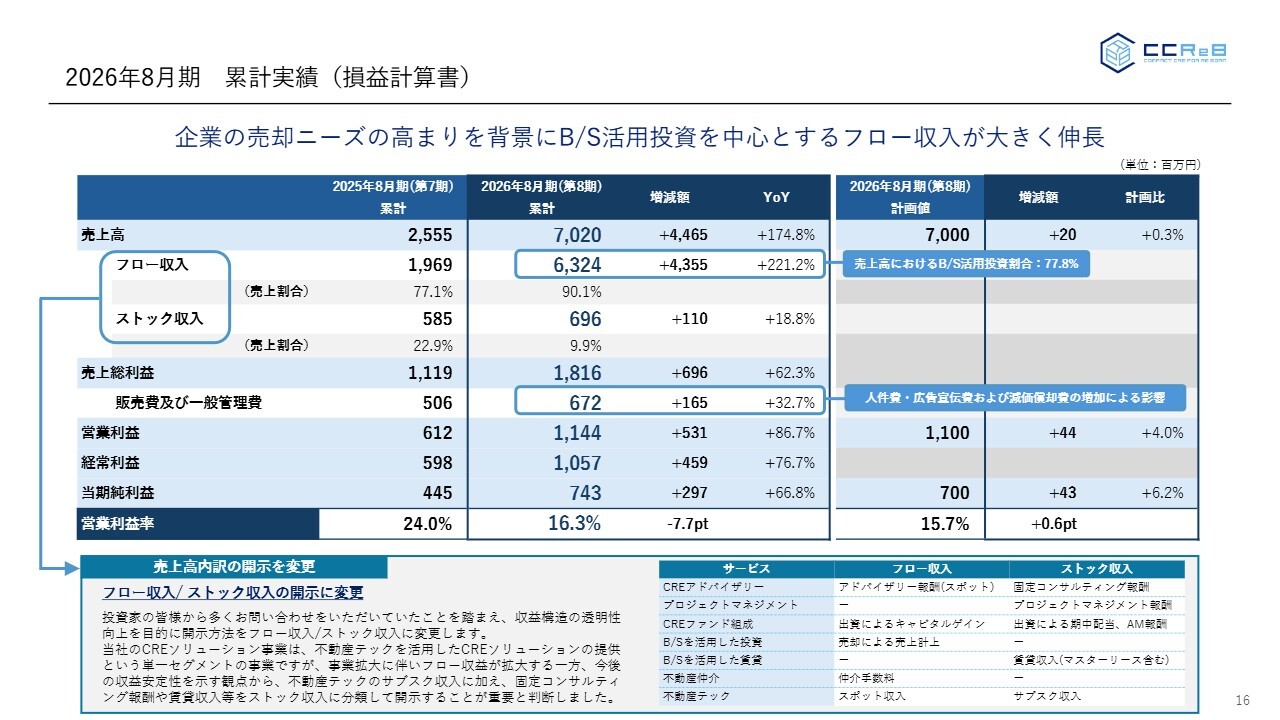
P/Lです。今回、こちらでは大きく開示方法を変更しました。
これまでは売上高の内訳を「CREソリューションビジネス」と「不動産テックビジネス」という形式でお見せしていましたが、これは当社の考えというより、もともとIPOを行う際に東証などから「不動産テックとCREソリューションというビジネスを売上で分けて出したほうが良い」といったご指摘を受け、分けていた経緯がありました。
しかし、もともと当社のビジネスモデルとしては、不動産テックを活用して「CREソリューション」を展開するという構造となっており、単一のセグメントと位置づけています。
一方で、これまで多数のIRを行ってきた中で、必ず質問として挙がるのが「フローとストックの売上はいくらですか?」というもので、「ストック収入イコール不動産サブスク、SaaSに似たもの」と捉えられることが多いのですが、それだけではありません。
そこで今回、スライドの右下にサービスごとのフロー収入とストック収入を分けて表示しています。これは、もともとCREアドバイザリーの中でフローとして得られる収入とストックとして得られる収入があったためです。
この分類によって、まず収益の透明性を高めるという目的があります。当社は四半期ごとの収益変動(ボラティリティー)が非常に大きいため、今後ストック収入の拡大を重点的に目指している点をお伝えする狙いもあります。そのため、今回このような表示方法に変更しました。
フロー収入やフロー収入は大きく進捗しています。2026年8月期は、販管費が人件費などの面で増加しましたが、それをしっかりこなして利益を達成しているのが、今回のP/Lの特徴です。
2026年8月期 実績(貸借対照表)
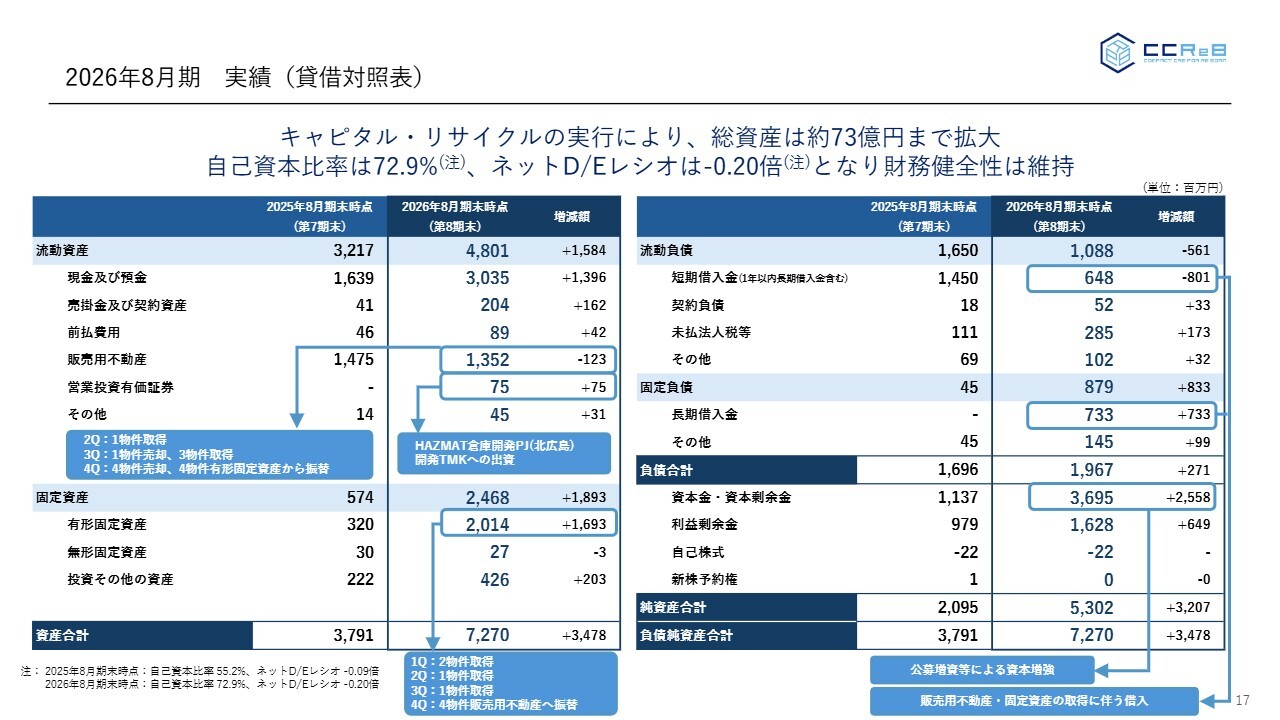
B/Sです。キャピタル・リサイクルを実行した結果、総資産は73億円と、前期の約2倍に拡大しています。ただし、いったん投資を回収し現預金に戻ったこともあり、自己資本比率は72.9パーセントとなっています。ネットD/Eレシオはマイナスであり、財務健全性はしっかり維持できています。
その中でB/Sの販売用不動産については、売却を進めている一方で、残りの販売用不動産と前期まで有形固定資産として計上していた一部を販売計画に基づき販売用不動産に振り分けました。その結果、2026年8月末現在の販売用不動産の在庫は13億5,200万円となっています。
有形固定資産についても振り分けを行いました。これらは依然として非常に重要なストック収入を生み出す原資であるため保有を続けていますが、来期以降、順次販売用不動産に振り替える計画です。
これにあわせて、借り入れも増加していますが、結果として財務健全性をしっかりと維持しながら成長している状況です。
2027年8月期 業績予想
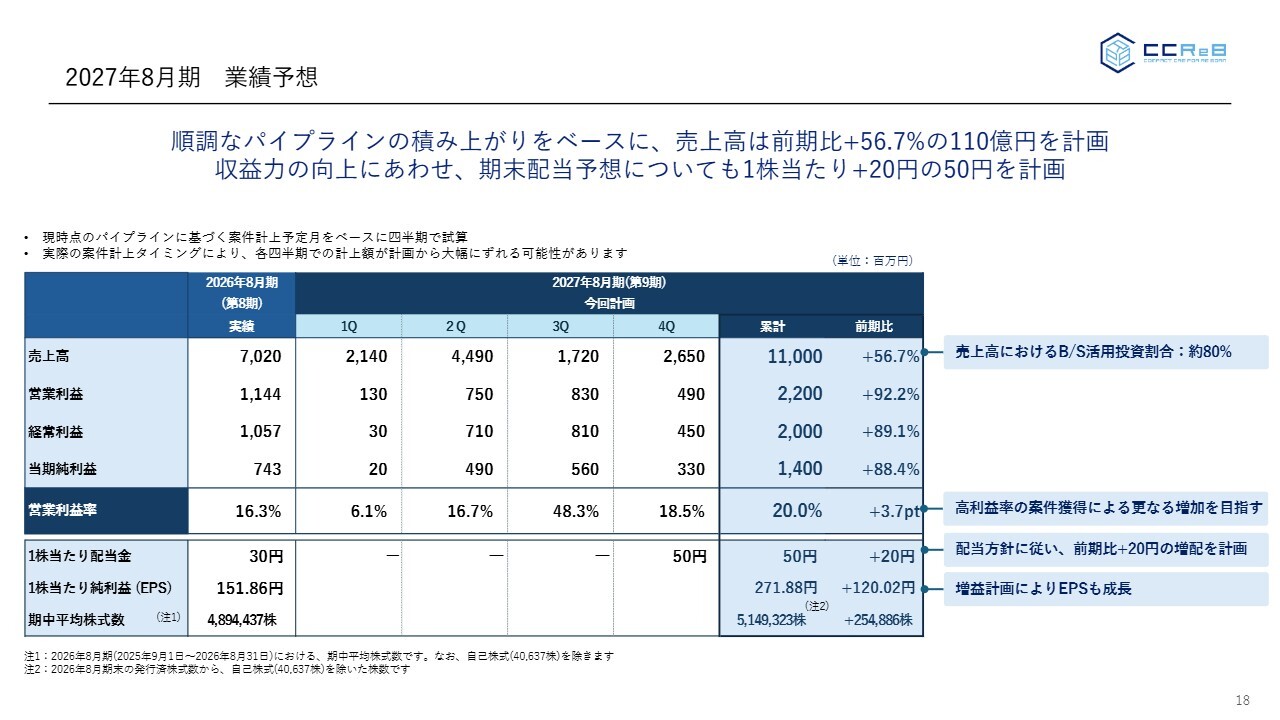
2027年8月期の業績予想です。先ほど申し上げた売上110億円と利益に対して、今回も四半期ごとの予測を発表しています。第1四半期から第4四半期までの予測は、スライドのとおりです。
2027年8月期 業績予想(ストック/ フロー内訳)
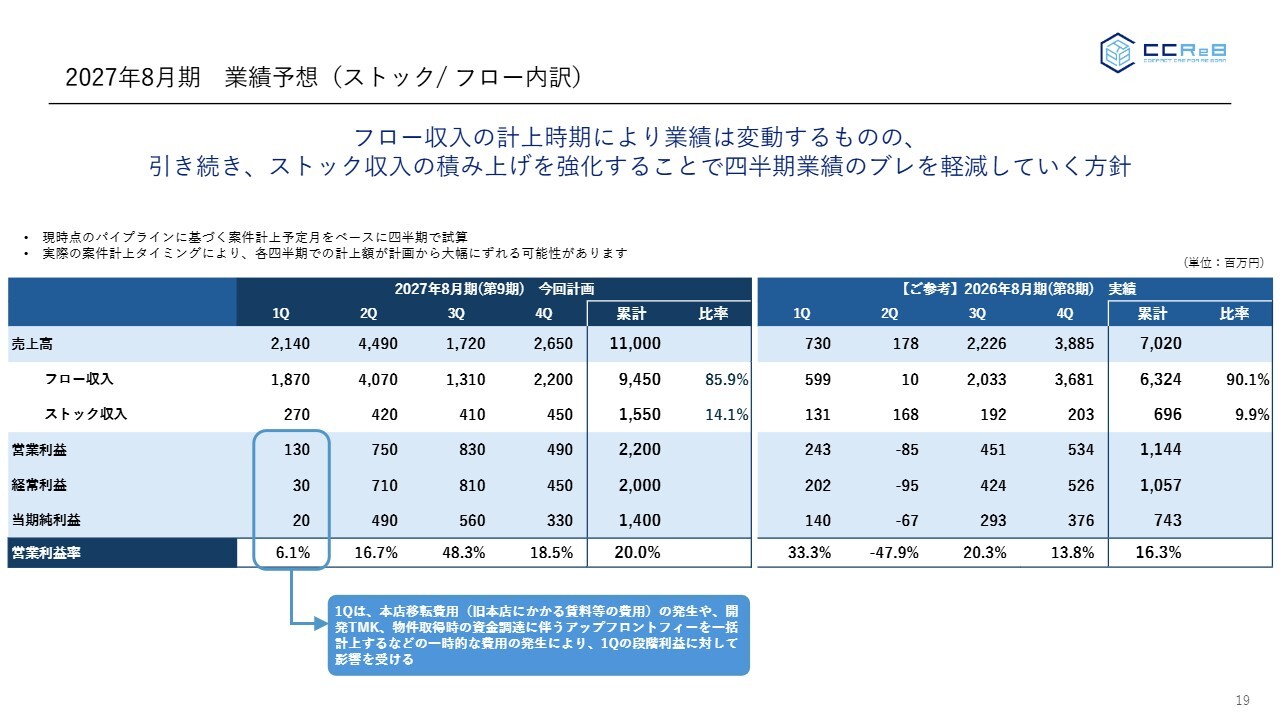
こちらのスライドに業績予想におけるストックとフローの内訳を示していますが、右側には前期実績を掲載しています。前期は完全に下期偏重で、第3四半期と第4四半期に集中した計画となっていました。
今期も第1四半期のスタートは緩やかになると予測しています。当社は販売によって売上が計上されるため、現在は仕込み段階にある状況です。
第1四半期の利益が非常に低く見えるのは、いわゆる借入のアップフロントフィーの一括計上が要因です。また、当社は9月にオフィスを移転しており、旧本社の原状回復費用などの関係で一時的に家賃が二重に発生しています。このような事情により第1四半期の利益が低くなっていますが、これも踏まえた上での今回の利益計画となっています。今後もこの計画を推進していきます。
ストック収入については、通期で15億5,000万円となり、前期の6億9,600万円からさらに拡大していく見込みです。引き続きストック収入を増やしつつ、四半期ごとの変動をなるべく小さくするよう推進することが、現在の戦略となっています。
中期経営計画 FY2026-FY2028 進捗状況
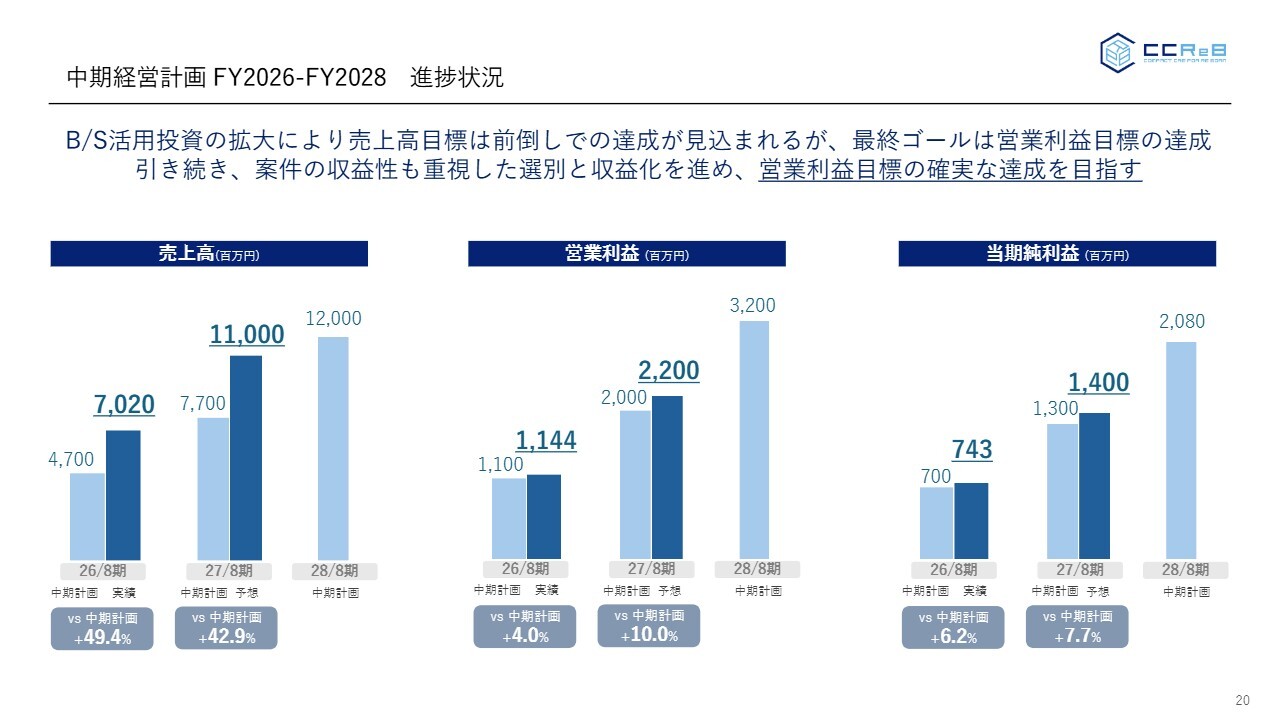
中期経営計画の進捗状況です。中期経営計画の1期目における計画では、売上高47億円を見込んでいましたが、結果として70億2,000万円を達成しました。また、営業利益は計画の11億円に対し、結果は11億4,400万円となりました。
2期目となる今期は、売上高が110億円、営業利益が22億円の計画ですが、2028年8月期の売上目標120億円に対して今期の計画は110億円ということで、中期経営計画の売上目標だけで見ると、ほぼ前倒し達成が可能であると考えています。
一方で、当社が特に重視しているのは営業利益の達成です。そのため、今期も案件を選別しつつ、売上計画の前倒し達成を目標にしながらも、しっかりと利益を達成することを今期の重要な目標と考えています。
足元における取組み
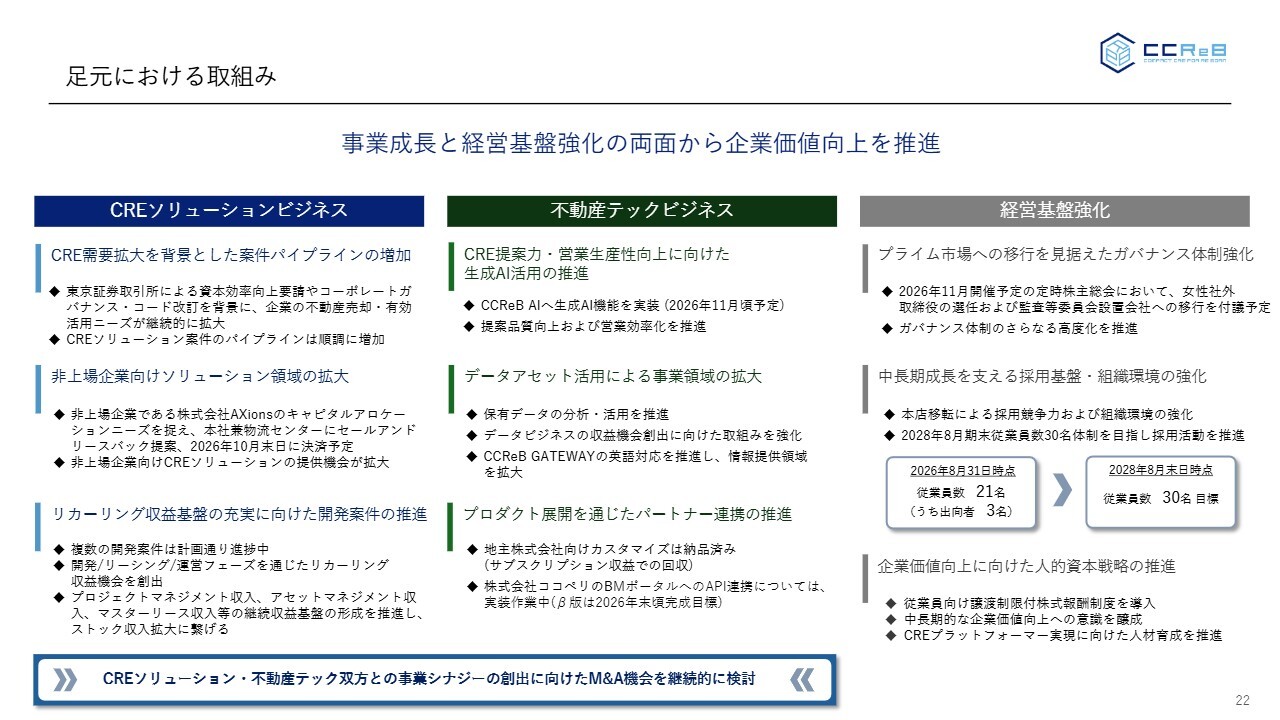
足元の取り組みについてご説明します。1つ目はCREソリューションビジネスです。先ほどから繰り返し申し上げているとおり、パイプラインは順調に増加しています。また、非上場企業からの相談も大幅に増加しています。先日、プレスリリースを行った株式会社AXionsの物件だけでなく、今後も非上場企業のニーズを捉えた提案を継続していきたいと考えています。
「リカーリング収益の基盤の充実に向けた開発案件の推進」と記載がありますが、これは1つのビジネスの中で複数回収益ポイントが得られるリカーリングモデルを指します。このモデルの中心は開発案件であり、開発後にアセットマネジメントを行ったり、マスターリースを行ったりします。さらに売却後は売却益を配当として享受するなど、1つの案件で複数回の収益ポイントを持つことが可能です。このような取り組みを着実に推進していきたいと考えています。
2つ目は不動産テックビジネスです。不動産テックの開発についても、当社は着実に取り組んでいます。CRE提案の活用として、当社の主力製品である「CCReB AI」に生成AI機能を実装しました。この機能は秋頃のローンチを予定していますが、すでにステージング環境での使用を開始しており、売却予測や「この不動産を買ってくれそうな企業を探したい」「どのような属性の企業がどのようなものを買いたいか」といった問い合わせに対して、回答する仕組みとなっています。
これは当社のデータベースを活用することで可能になっており、汎用的な生成AIでは実現が難しいレベルの回答が得られる点が特徴です。少人数の体制で営業を推進できているのは、このようなツールがあるからこそと言えます。マッチングシステムの「CCReB CREMa」も活用しながら、生産性向上を推進しています。
「データアセット活用による事業領域の拡大」と記載していますが、当社は保有データのさらなる深掘りを進めています。特に、当社が得意とする産業用不動産のデータを集めています。
これを活用することで、対顧客向けのSaaSモデルとしてのビジネスをアップデートする可能性もありますが、それ以上に当社社内での武器として役立てることを目指しています。現在、多くの企業が工場用地や工場建屋を探している状況ですので、それをいかに効率的につなげるかをデータ活用を通じて実現していきたいと考えています。
また、「CCReB GATEWAY(ククレブ ゲートウェイ)」というポータルサイトがありますが、こちらは利用者の声を反映させています。現在、外国の方が日本への投資に非常に興味を持っている中、「CCReB GATEWAY」内の中期経営計画のホットワードを発信するコンテンツで英語対応の要望があり、すでに整備を完了しまして、今後リリース予定です。いずれにしても、テック事業にも非常に力を入れています。
あとは、「プロダクトの展開を通じたパートナー連携の推進」として進めていた地主株式会社向けのマッチングシステムについてですが、すでに納品を完了しています。このシステムは、一度限りの開発収入というよりも、サブスクリプションサービスとして収益を回収するかたちで合意し、進めています。
また、先般提携しました株式会社ココペリの『BMポータル』との連携については、年内には金融機関向けのデモができるかたちに持っていけると見込んでいます。
このような2つの事業を合わせて、先般の中期経営計画でも示していますが、M&Aの取り組みを継続し、パイプラインの確保に努めています。その中には、当社が投資を検討したいと思う企業もありましたが、条件が合わず進展しませんでした。しかし、当社のビジネスにおいて確実にシナジーを生むことができる企業については、引き続き注視しています。
最後に、「経営基盤強化」として、先ほど申し上げた監査等委員会設置会社への移行に伴い、11月の株主総会での承認を前提に、女性の社外取締役候補者を挙げています。
採用についても、順調に進めています。2028年8月期末に30名体制を目指しており、特に営業については期が明けた9月から順調に進んでいます。当社のシステムを活用して営業を展開していくことを考え、さらなる人員増強を計画しています。
また人的資本戦略として、従業員向けの譲渡制限付株式(RS)報酬制度の導入などを進めています。企業価値向上への意識を共有し、会社全体でモチベーションを高める取り組みを推進しているところです。
ネットワーク構築と拡大
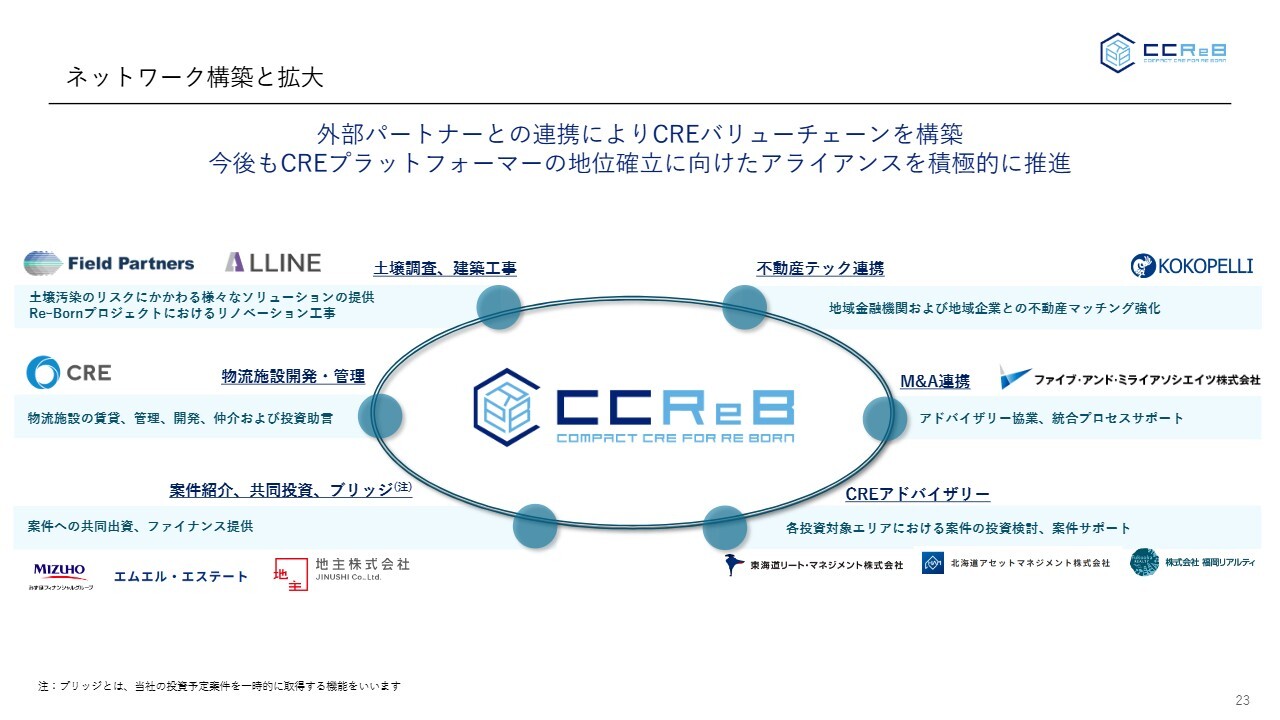
ネットワークについてご説明します。今回の決算発表では新たな提携先の公表はありませんが、以前発表した株式会社エルラインとは、すでに個別の案件で相談を進めています。これまでお付き合いのあるパートナー企業とも、より深く業務を進めている状況です。
当社は今後も、CREプラットフォーマーとしてすべてを自社で取り組むのではなく、各社の得意分野を活かしながら相互にWin-Winの関係を築き、業務を推進していく方針です。今期以降も新たな提携先を模索していきます。
ビジネスパイプラインの状況
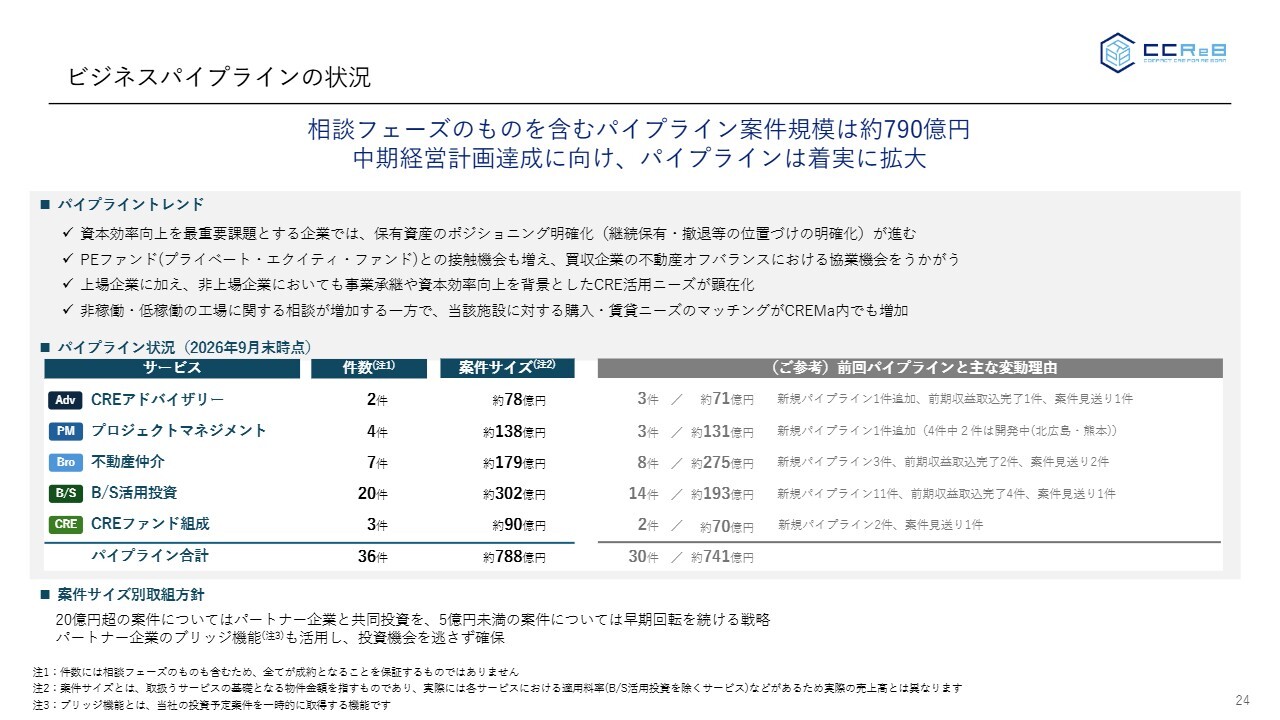
ビジネスパイプラインの状況についてお話しします。本日は細かい数字には触れませんが、パイプラインのトレンドとしては、工場に関する案件が非常に増加しています。
稼働していない工場を売却したいというお客さまや、逆に工場を探しているというお客さまが大幅に増加している状況です。これらの案件をマッチングシステムを活用しながら対応しており、これが大きなトレンドであると考えています。
また、PE(プライベート・エクイティ)ファンド等との接触機会も増加しています。PEファンドが投資した企業の不動産のオフバランスに関するご相談もいただいており、ビジネスパイプラインは引き続き順調に積み上げられる基盤があると考えています。
非上場企業におけるCREニーズを実証
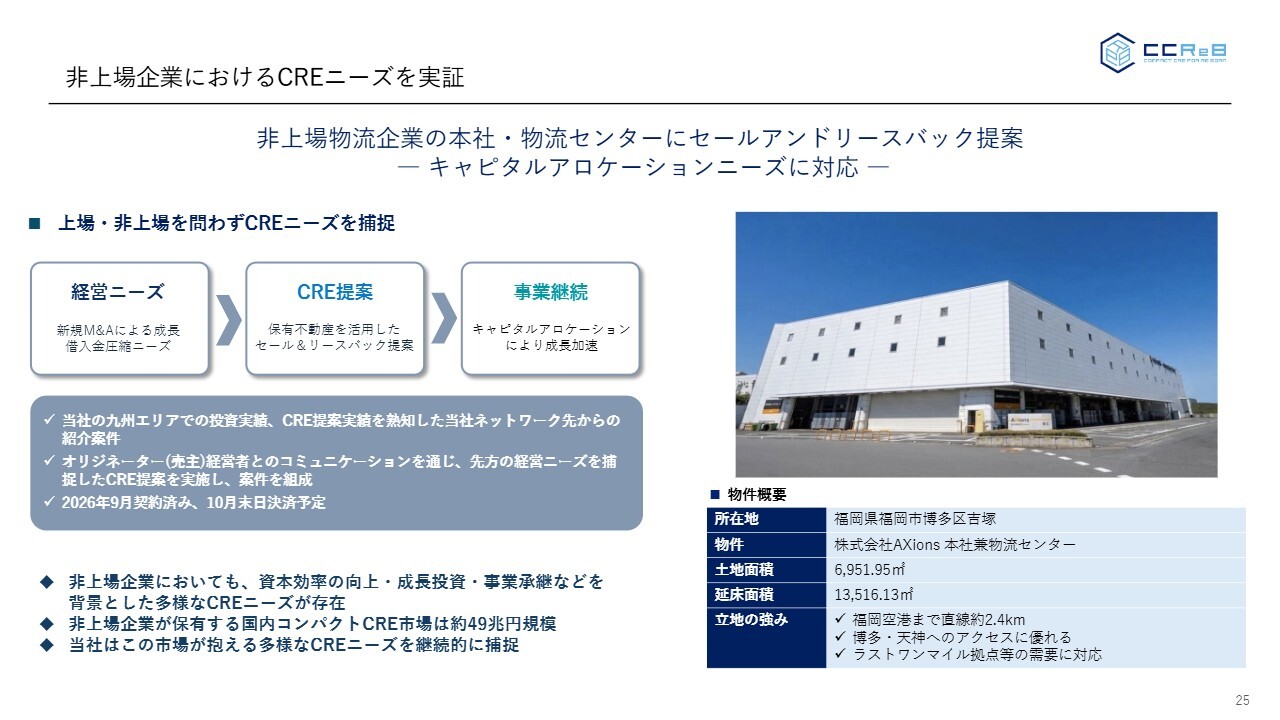
個別案件として、先ほど挙げた非上場企業である株式会社AXionsの案件があります。福岡空港至近という非常に立地に優れた物流センターであり、こちらのリースバックを行います。
この会社は代替わりに伴い、社長などの経営陣も交代しながら、不動産を持ち続けるのではなく、この資金を別のものに投資していくとの考えをお持ちでした。そのため、当社としては、施設を安心して利用し続けつつ、機動的な運営が可能となるCRE戦略をご提案しました。
今後も非上場企業において経営者が交代するケースが増えると考えています。このようなトレンドを提案しながら、案件を一つひとつ着実に積み上げていきたいと考えています。
主なパイプライン(CREソリューションビジネス)①
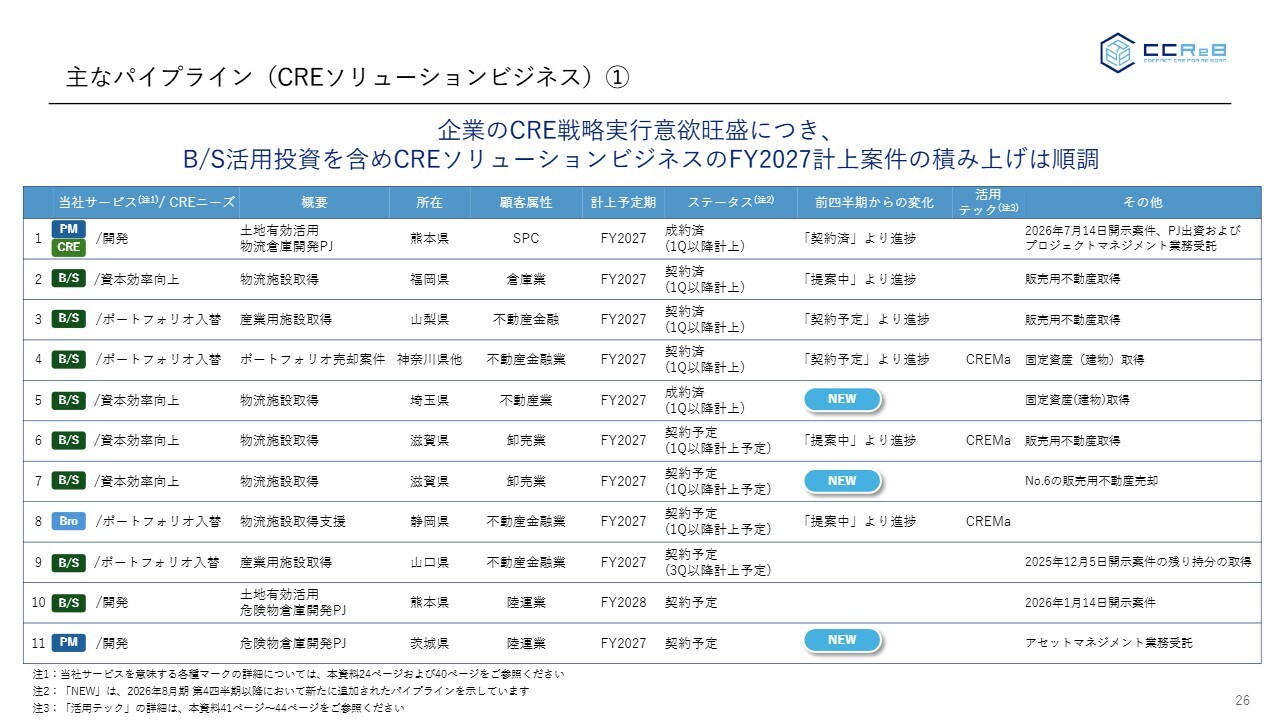
主なパイプラインです。細かい説明は省きますが、1枚目のスライドに記載されている、11番の危険物倉庫の案件について触れます。これは当社のバランスシート活用というより、アセットマネジメント業務として受託しているものです。危険物倉庫のニーズは引き続き非常に高い状況です。
主なパイプライン(CREソリューションビジネス)②
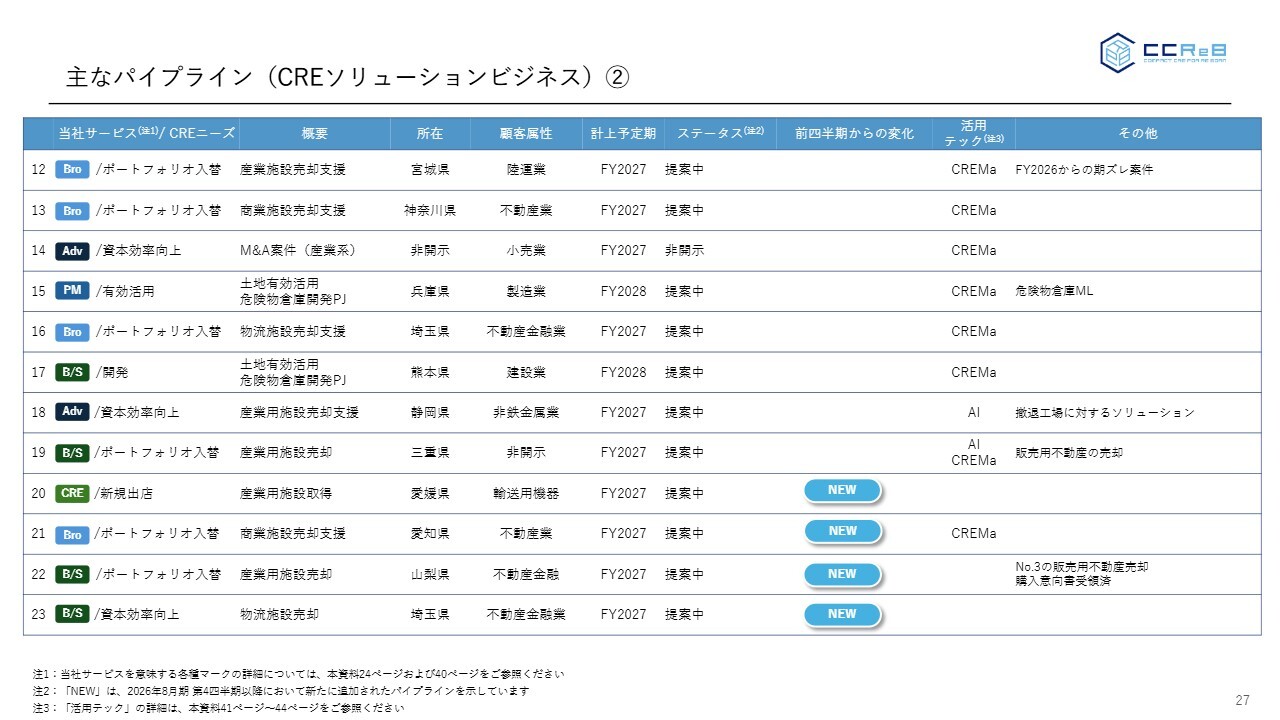
主なパイプライン2枚目のスライドでは、撤退工場に対するソリューションや、前期から期ズレした12番の案件を、今期でしっかり刈り取るものとして含めています。
22番については、販売用不動産の売却に関して、すでに購入意向書を受領しており、将来の売上となるものが順調に積み上がっています。
主なパイプライン(CREソリューションビジネス)③
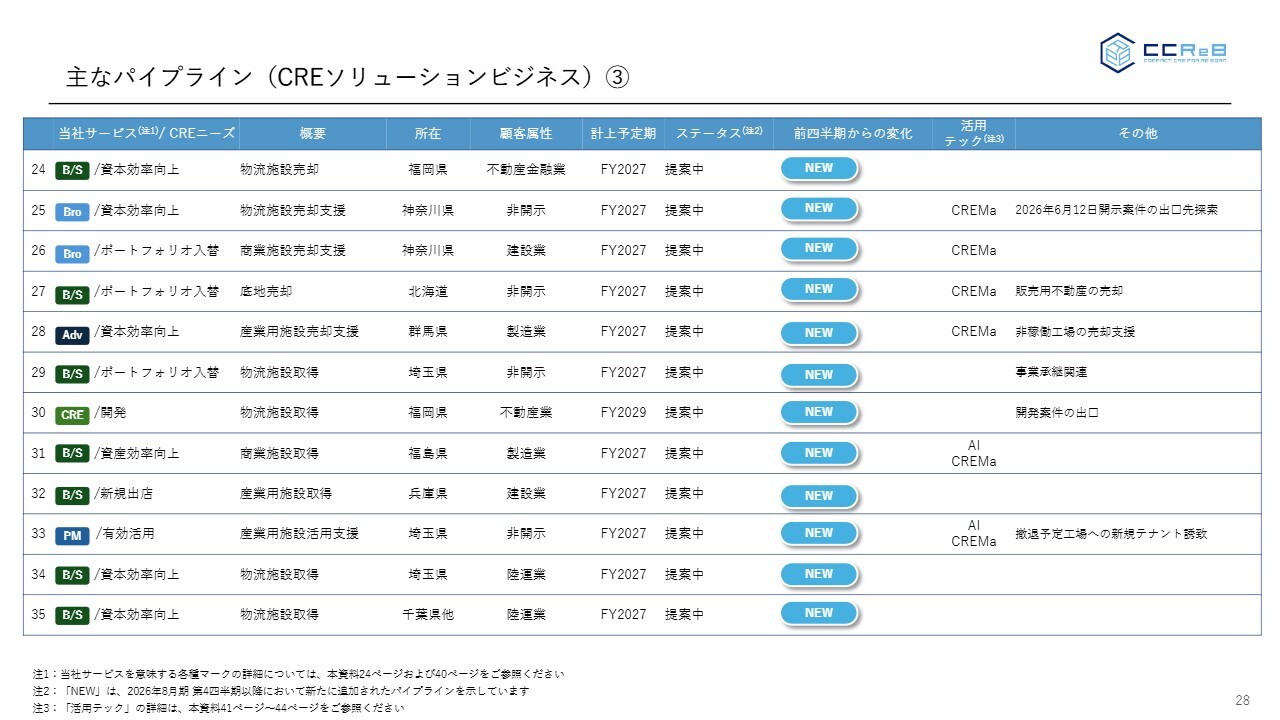
主なパイプライン3枚目のスライドも同様です。先ほど非上場企業について触れましたが、例えば29番のような事業承継に関するご相談など、非上場企業においても代替わりに伴う動きが見られます。当社としても、こうした案件をしっかりと捉えていきたいと考えています。
CCReB BASE 開発案件の進捗状況
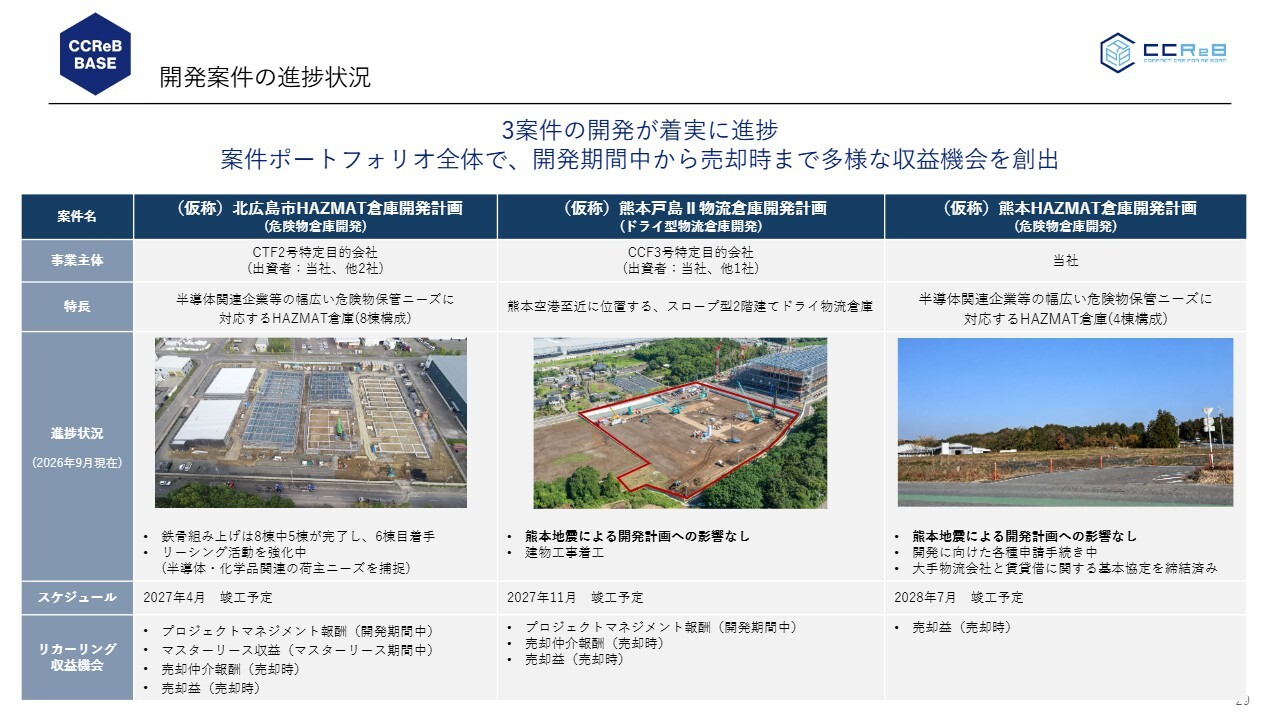
開発案件の進捗状況について、今期から資料に追加しています。こちらは「CCReB BASE(ククレブ ベース)」と名付けている3つの物件です。いずれも開発は順調に進んでいます。
スライド一番左に記載されている北広島市の案件では、建物の形状がかなりはっきりとしてきました。8棟構成の危険物倉庫を開発しており、来年4月の竣工を予定しています。
このエリアは「ラピダス」の拠点であり、半導体や化学関連の荷主ニーズが高まっています。こうした荷物についても対応できるような営業活動を行っていく考えです。
この物件はリカーリング収益の典型的な案件です。現在の開発期間中はプロジェクトマネジメント報酬を受け取り、竣工後はマスターリースを実施します。最終的には売却を行い、売却時には仲介業務を担当します。また、売却益については当社が出資しているため、キャピタルゲインとして回収されます。このような開発案件を増加させていく方針です。
スライド中央と右の2案件は熊本県での開発です。先般、大きな地震がありましたが、着工前であったため、地震による大きな影響はありませんでした。
ドライ型物流倉庫についてはすでに着工しており、来年秋予定の竣工に向けて、現在鋭意リーシングを進めています。
もう1つの熊本HAZMAT倉庫開発計画は、当社が事業主体となっている案件です。ちょうど当社のターゲット規模であったことから、コスト面を勘案し、当社での開発に切り替えました。こちらも大手物流会社との賃貸借契約を前提とした、いわゆるBTS(Build To Suit)型の施設であり、順調に推進しています。
「CCReB BASE」シリーズについても、引き続きしっかりとコントロールしながら推進していきます。
重要KPIの進捗 潜在案件数の拡大
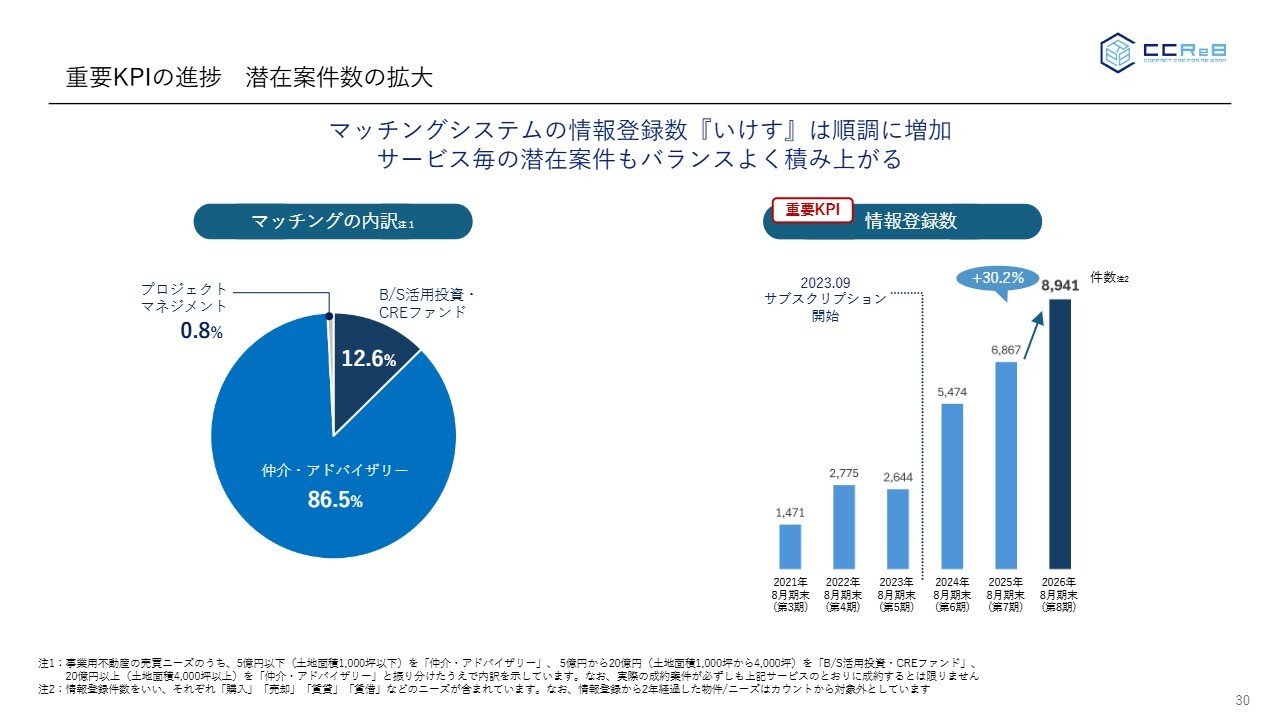
KPIです。先ほど申し上げたマッチングシステムの情報登録数は8,941件に達しています。
システム内の内訳として、ビジネスの観点から見ると、仲介・アドバイザリーベースの案件が非常に多い印象ですが、その次にB/S活用やCREファンド組成の物件も含まれています。引き続き、このマッチングシステムを活用しながら、当社のビジネスを推進していきたいと考えています。
財務戦略
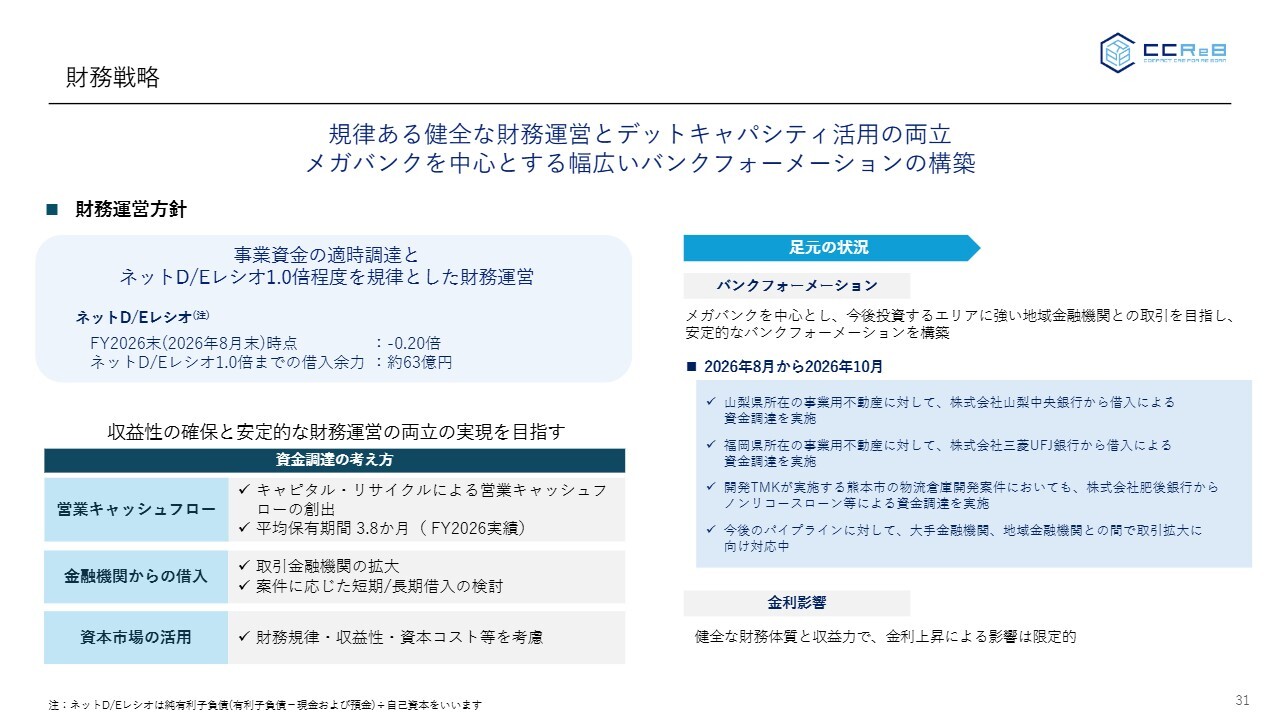
財務戦略です。冒頭で申し上げたとおり、ネットD/Eレシオ1.0倍を規律とした財務運営を心がけていきたいと考えています。
資金調達の考え方として、営業キャッシュフローについて取り上げていますが、前期における当社の取得から売却までの平均保有期間は約3.8ヶ月でした。
この数字だけを見ると非常に短いですが、これは当社が案件を受け付けた時点でマッチングシステムや「CCReB AI(ククレブ エーアイ)」等を活用し、売却ポテンシャルのある先を見つけながら動いているためです。
ディール期間が1ヶ月から2ヶ月程度とすると、相談が来てからおよそ5ヶ月から6ヶ月で出口を迎えている計算です。ここでも、出口をしっかりと確保した上で、キャピタル・リサイクルを見込んだ投資を行っていく方針です。
あわせて、金融機関からの借入も積極的に活用していきます。2027年8月期においても、キャピタル・リサイクルをしっかり進めながら業績を達成する方針です。引き続き、こうした方針のもと推進していきます。
足元のバンクフォーメーションでは、既存の融資行とのリレーションをしっかり構築し、今回取得した山梨県所在の不動産については株式会社山梨中央銀行から借入を行っています。引き続き、地方に所在する不動産については地元の地方銀行に相談する方針です。
また、熊本ではTMK(特定目的会社)を通じて株式会社肥後銀行から借入を行っています。引き続き、大手金融機関および地域金融機関との取引をしっかり構築していきたいと考えています。
金利に関しても、調達金利が足元で上昇しているのは事実ですが、これを見込んだ上で今回の業績予想を策定しています。
当社のビジネスは調達金利を大幅に上回る利益率を誇り、金利上昇による影響は限定的です。また、レバレッジを活用した投資は収益効率が高いことから、金利動向を注視しつつ推進していきたいと考えています。
株主還元の考え方
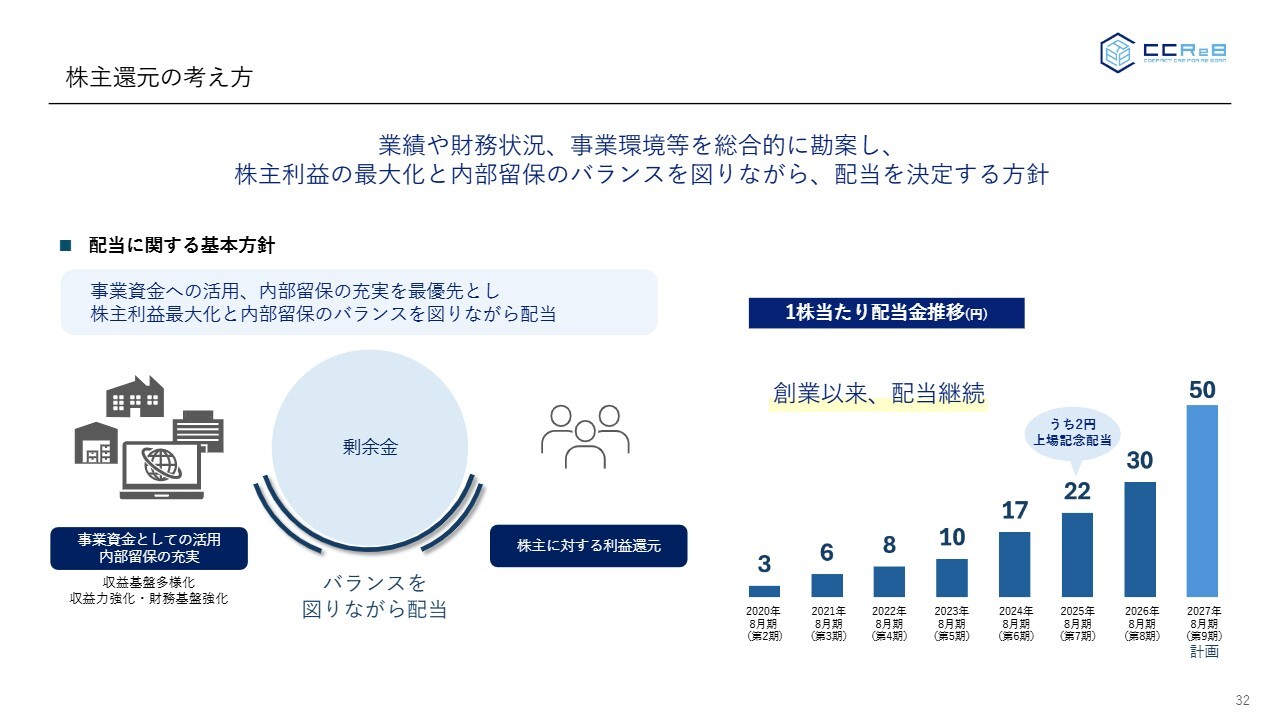
株主還元の考え方です。今回、1株当たり年間50円の配当予想を発表しています。
当社は基本的に配当性向の目標値を設定していません。「配当性向の目標率はありますか?」というご質問をいただくことがありますが、特に目標値は設けていません。結果的に割って算出される数値は存在しますが、それを目標としているわけではありません。
今後も成長が続くCRE市場において、投資を優先としながらも、株主利益の最大化を図る方針に変わりはありません。
また、株主優待についてのご質問をいただいていますが、当社では株主優待を実施せず、配当でしっかりお返ししていく方針であることをお伝えします。
今後のIR活動について
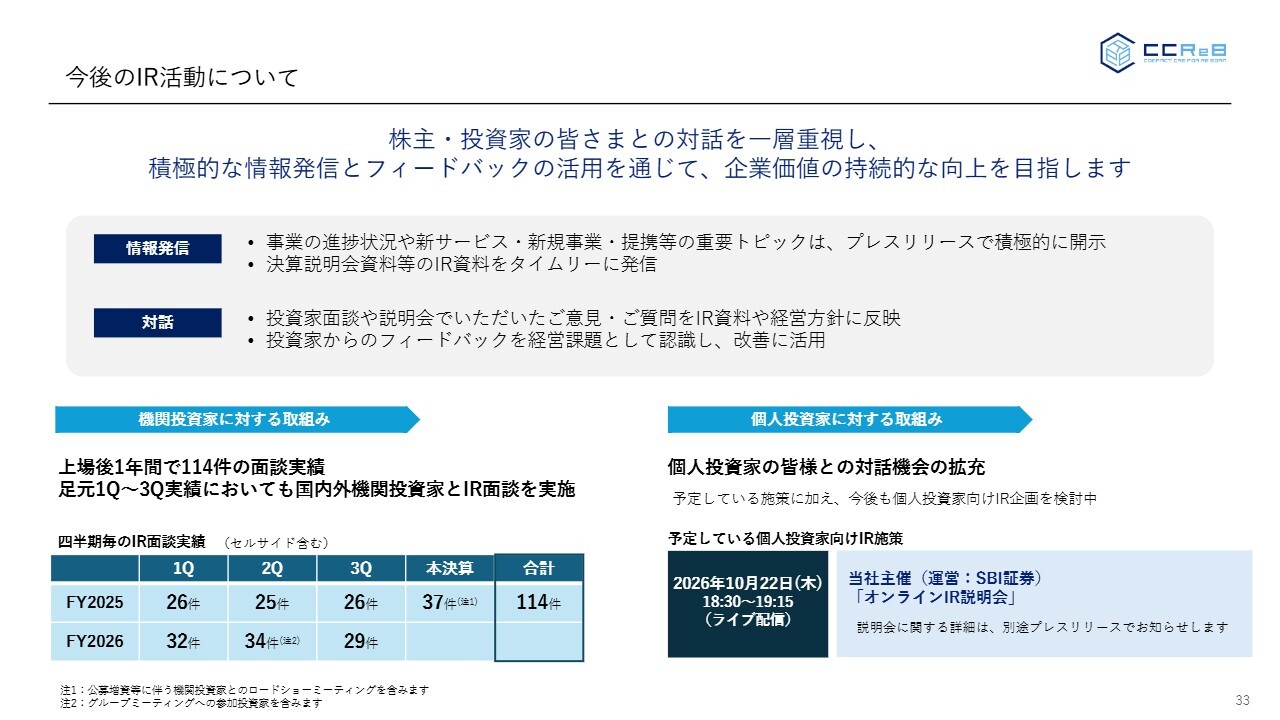
また、IR活動は当社の非常に重要な戦略と考えています。スライドに2025年度および2026年度のIR面談実績を記載していますが、多くの機関投資家からコンタクトをいただいています。
今回の本決算に関しては現在のところ確定していませんが、アポイントがちょうど入っている段階であり、非常に順調に進んでいます。当社のビジネスモデルを継続的に機関投資家のみなさまに追っていただいていると理解しています。この部分については、引き続き丁寧なIR活動を心がけたいと思います。
また、個人投資家のみなさまに向けた取り組みとしては、今月10月22日に株式会社SBI証券のオンラインIR説明会を予定しています。これは個人投資家のみなさまにお話を聞いていただける貴重な機会になると考えています。
株主構成
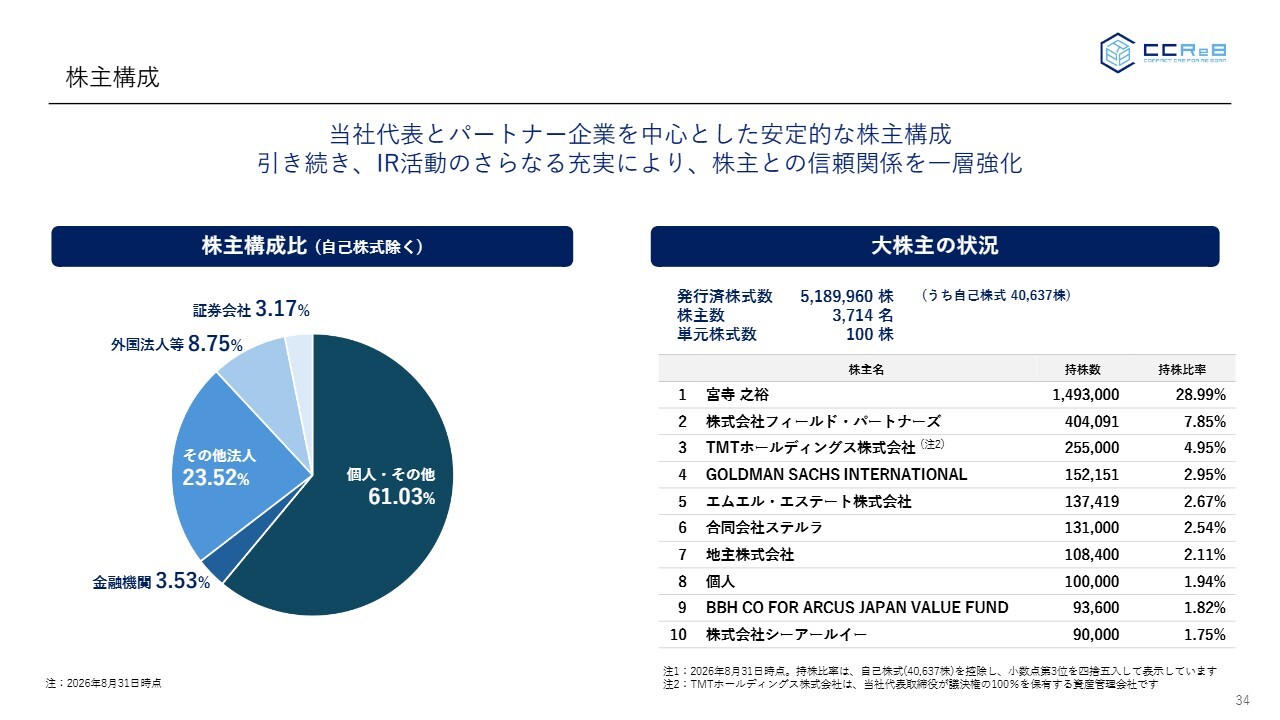
このような機関投資家とのコミュニケーションがある中で、最後に株主構成についてお話しします。
株主構成としては、依然として個人株主の割合が多いものの、前期と比較すると金融機関、その他法人、外国法人、証券会社といった個人以外の比率が増加しています。前期は個人株主の比率が67パーセント程度でしたが、その分が今回は個人以外のカテゴリへと移行している状況です。
当社はプライム市場への上場を目指していることについて以前からお話ししてきましたが、引き続き時価総額をしっかりと高め、機関投資家の投資ボリュームに応えつつ、長期的に保有していただく戦略を進めていきたいと考えています。
長くなりましたが、当社の2026年8月期(第8期)決算説明は以上です。ご清聴ありがとうございました。
質疑応答:資産の保有期間と販売用不動産の在庫管理について
司会者:「B/S活用投資案件の保有期間はどの程度を想定しているのか? 資産を長期保有する方針なのか、それとも回転を重視する方針なのか?今後、保有残高はどの程度まで積み上がる想定なのか?」というご質問です。
宮寺:保有期間については、従来1年から2年程度とご説明してきましたが、決算説明資料31ページに記載のとおり、2026年8月期の実績は平均約3.8ヶ月となりました。
当社は、売却先が見込める案件を取得し、必要に応じてリノベーションなどによる付加価値を加えた上で、次の保有者へつなげていくことを基本方針としています。そのため、資産の長期保有ではなく、回転を重視しています。
また、金利環境や世界経済の動向など、事業環境の先行きには不確実性もあることから、環境変化に機動的に対応できる柔軟性を確保するため、販売用不動産を過度に積み上げることなく、保有残高を適切な水準にコントロールしていく方針です。
質疑応答:中期経営計画期間中の資金調達方針について
司会者:「B/S活用投資のパイプラインが積み上がってきている中で、資金調達の考え方を教えてほしい」というご質問です。
宮寺:説明の中でも触れていますが、まずはネットD/Eレシオ1倍の財務規律の中で、キャピタル・リサイクル戦略を実行していきます。
したがって、この中期経営計画期間においては、資金調達は借入により行うこととし、基本的には増資という形での資金調達は考えていません。
当然ながら、エクイティファイナンスも将来的な選択肢の1つではありますが、現時点ではその必要性はないと考えています。まずは着実な業績成長を通じて企業価値および時価総額の向上を図り、その先の成長ステージにおける資金調達のあり方を検討していきます。
質疑応答:不動産データサービスを扱う競合他社との差別化戦略について
司会者:「不動産データサービスなどを取り扱う会社が最近増えてきていると思うが、当社にどのような影響があると考えているのか?」というご質問です。
宮寺:足元では、不動産データビジネスを展開する企業の上場も予定されているものと認識していますが、以前より不動産データサービスを扱う企業はいくつかあり、その中で、当社のCCReB AIのようなロジック予測システムなどもリリースされていました。
当社は、自社のテックサービスを活用しながらCRE(企業不動産)ソリューションを展開していくビジネスモデルであり、データサービス分野における価格競争を志向するものではありません。
一方、不動産データサービスを提供する企業が増え、不動産テックサービスやデータの活用が一般化していくことは、市場の拡大につながるものとして、当社としても歓迎すべき動きであると考えています。
当社は、CREマーケットにおける不動産テックの活用という独自のポジションで事業を展開していることから、現時点では大きな影響はないと考えています。
質疑応答:中期経営計画における売上高と営業利益の進捗について
司会者:「2027年8月期の売上計画から見れば、中期経営計画における3年目の売上高120億円の達成は見えてきていると思うが、中期経営計画の見直しは行わないのか?」というご質問です。
宮寺:決算説明資料20ページに中期経営計画の進捗状況について記載していますが、売上高については、前倒し達成が見込める状況であると考えています。
一方、営業利益目標の達成という観点で言うと、中期経営計画の見直しというよりは、現中期経営計画に掲げた目標を着実に達成することを最優先としていますので、現時点においては中期経営計画の見直しは行いません。
この中期経営計画の公表時には、非常に挑戦的な目標であるとの評価もいただきましたので、目標数値を着実に達成していくところを、しっかりお見せしていくことによって、投資家のみなさまの信頼を勝ち得たいと考えています。
質疑応答:今期業績達成の確度とパイプラインの状況について
司会者:「すでに2027年8月期第1四半期での契約済み(見込み)案件が55億円とかなり大きな仕込みをされているように見えるが、今期業績達成の自信のほどを教えてほしい。また、あらためて好調な仕入れ環境についても詳細に教えてほしい」というご質問です。
宮寺: 決算説明資料12ページに記載のとおり、現時点における契約済み(見込み)案件は約55億円となっており、2027年8月期の業績予想の達成確度は高いと考えています。
第1四半期の段階でこれだけの案件を確保できていることは、今期の売上目標の達成に向けて非常にポジティブな状況であると認識しています。
パイプラインについては、決算説明資料24ページでご説明したとおりですが、決算説明会の冒頭のご説明でCREマーケットについて触れたように、企業側の意識が変わってきたのを感じており、非常にマーケットとしての追い風なのではないかと考えています。多くの企業において、不要な資産を見直し、売却することによって別の投資に資金を回していくというトレンドができつつある中で、当社のパイプラインが積み上がってきているところと考えています。
質疑応答:ククレブの強みについて
司会者:「ククレブの強みをあらためて知りたい。他の不動産業との違いを教えてほしい」というご質問です。
宮寺:当社の強みは、CRE(企業不動産)マーケットに特化していることにあると考えています。このCREマーケットに対して不動産テックを活用し業務効率を上げ、テクノロジーを活用することで、従来の手法だけでは導き出すことが難しい仮説を構築できるところが当社の強みだと考えています。
通常の不動産会社という言い方が正しいかわかりませんが、当社も当然案件の仕入れを行い、それらを売却しますので、この活動だけ取れば不動産会社と何ら変わらないのではないかと言われてしまうのですが、当社が扱っているCREという商材は、単純な売却というよりは、売却される企業の想いがあったり、売却した不動産をどう変え、次の形につながるのかという付加価値を生める商材であると考えています。その付加価値が当社の利益の源泉だと考えています。
また、約500兆円もの巨大なCREマーケットを、不動産テックを使うことで可視化し、テクノロジーを活用することで業務効率を高め、少数精鋭で事業に取り組んでいるなどの特長があり、かなりエッジの立った会社であると思っています。
質疑応答:営業利益率と中期経営計画の目標について
司会者:「2027年8月期の営業利益率予想20パーセントは堅い数字なのか? 前期と比較して利益率は上がっていると思うが、中期経営計画で掲げた営業利益率25パーセントから30パーセントについて、どう捉えればよいか?」というご質問です。
宮寺:2027年8月期の営業利益率予想20パーセントは、各パイプラインの粗利を積み上げて算出していますので、その意味では堅い数字であると考えています。一方、前期の営業利益率16.3パーセントとの比較では上昇する計画となっていますが、ご質問のとおり、中期経営計画では営業利益率25パーセントから30パーセントを目指すこととしています。
決算説明資料10ページにも記載していますが、B/S活用投資の粗利率は平均20パーセント程度であり、他のサービスとは粗利率が異なるため、事業ポートフォリオや案件構成によって営業利益率は変動します。
足元では企業側の不動産売却ニーズが非常に高まっていることから、今期はB/S活用投資の比率を高める計画としており、これが中期経営計画策定時に想定していた営業利益率との差異につながっています。なお、各サービスそのものの利益率が低下しているということではありません。
当社は、営業利益率そのものを経営目標としているわけではなく、中期経営計画で示した営業利益額を着実に実現していくことを重視しています。その利益成長を実現する過程における事業ポートフォリオや案件構成の結果として営業利益率は形成されるため、各年度の営業利益率は変動する可能性があります。引き続き、一般的な不動産会社を上回る高い収益性を維持しながら、持続的な利益成長を目指していきます。
質疑応答:上場後のポートフォリオの質と今後の事業領域について
司会者:「パイプラインに関して、認知度の高まりや外部環境の盛り上がりなどによって案件が獲得しやすくなっている、また中身に変化があるといった点、今後どのような領域を増やしていきたいかなどの方針があれば教えてほしい」というご質問です。
宮寺:上場したことによって間違いなくパイプラインの質は変化していると感じています。 先般の取り組みについても、クライアントより当社の知名度や今までの活動をご評価いただいた結果ともうかがっていますので、そういう意味では上場や認知度向上を目的としたブランディング活動というものは、一定の成果につながっているものと認識しています。
領域については、産業用不動産にこだわっていくというのは変わらない中で、直近では工場に対するニーズが非常に強くなっており、この工場領域における案件組成を積極的に進めていきたいと考えています。また、現在開発中の案件もありますが、危険物倉庫にも注目しています。場所によって非常にニーズが高いアセットであるため、ニーズの予測を間違えずに危険物倉庫を提供していきたいと考えています。
質疑応答:2027年第1四半期の利益が低い理由について
司会者:「2027年第1四半期の利益が低い理由を教えてほしい」というご質問です。
宮寺:決算説明資料19ページに記載のとおり、2027年8月期第1四半期には、本店移転関連費用に加え、開発TMKの資金調達および物件取得に伴う借入に係るアップフロントフィーの一括計上を見込んでいます。
特に、借入に係るアップフロントフィーの影響が大きく、一時的費用の大半を占める約8,000万円を見込んでいることが、第1四半期の利益水準が低くなる主な要因です。
宮寺氏からのご挨拶
本日は長時間にわたり、当社の決算説明会にご参加いただき、誠にありがとうございました。
冒頭から申し上げているとおり、企業不動産(CRE)の市場は企業のニーズも相まって非常に好調です。ただし、この好調にあぐらをかくことなく、しっかりとニーズを拾いながら、今期も業績を確実に達成して、みなさまに企業価値向上の姿をお見せしたいと考えています。引き続きご支援賜りますよう、よろしくお願い申し上げます。

関連銘柄
| 銘柄 | 株価 | 前日比 |
|---|---|---|
|
276A
|
3,780.0
(15:30)
|
-35.00
(-0.91%)
|
関連銘柄の最新ニュース
-
ククレブ(276A) 2026年8月期 決算説明会に関する質疑応答要旨 10/19 12:30
-
ククレブが上値指向強める、27年8月期最終88%増益・20円増配計... 10/16 10:38
-
決算プラス・インパクト銘柄 【東証スタンダード・グロース】寄付 …... 10/16 09:28
-
ククレブ(276A) 2026年8月期 決算説明資料 10/15 15:30
-
ククレブ(276A) 監査等委員会設置会社への移行および役員人事に... 10/15 15:30
新着ニュース
新着ニュース一覧-
今日 23:16
-
今日 23:11
-
今日 22:50
-
今日 22:33